Nền Tảng Tra Cứu Pháp Lý Sàn Môi Giới Toàn Cầu
WikiFX
Tiếng Việt
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


Lãi suất cuối năm nổi sóng: người gửi tiền hưởng lộc, người vay chật vật thoát nợ
WikiFX
|


Lời nói đầu:Các ngân hàng đua nâng lãi suất huy động lên sát 10%/năm, người gửi tiền được hưởng lãi cao hơn trong khi người vay chịu áp lực lãi suất thả nổi và phải bán tài sản để trả nợ.
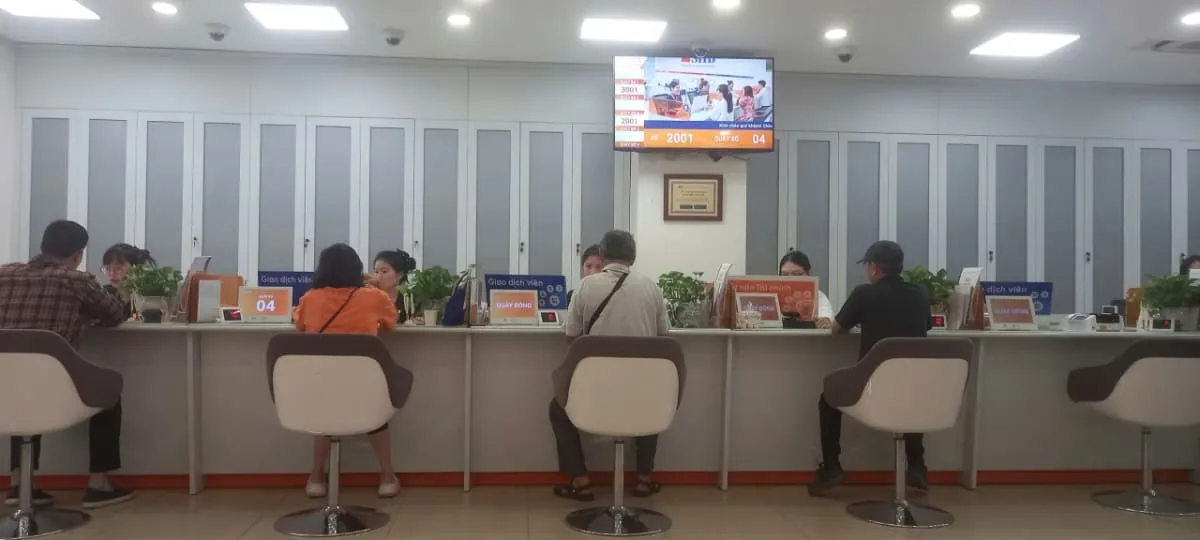
Các ngân hàng thương mại đang đua nhau nâng lãi suất huy động lên sát mốc 10%/năm, mang thêm thu nhập cho người gửi tiền nhưng đồng thời tạo áp lực lớn lên những người đang vay vốn. Theo VnBusiness, nhiều người đi vay buộc phải bán tháo bất động sản để đối phó với lãi suất thả nổi leo thang.
 Mục lục
Người gửi tiền đón lộc cuối năm
Chị Hải Châu, phường Hồng Hà, Hà Nội, vừa hoàn tất gửi tiết kiệm trực tuyến 150 triệu đồng tại một chi nhánh ngân hàng trên đường Giang Văn Minh. Khi thao tác trên hệ thống, mức lãi suất hiển thị chỉ đạt 7,3%/năm. Sau khi được nhân viên tư vấn cung cấp mã ưu đãi cộng thêm 2%, chị quyết định nâng kỳ hạn gửi từ 6 tháng lên 13 tháng để hưởng lãi suất 9,3%/năm, tăng 0,5% so với một tuần trước đó. Chị Châu nhận định đây là mức sinh lời rất hấp dẫn và trần lãi suất huy động khó có khả năng bứt phá cao hơn.
Cuộc đua hút dòng tiền nhàn rỗi càng về cuối năm càng quyết liệt. Ngân hàng mà chị Châu gửi tiền công bố chương trình “Tuần lễ ngày vàng lãi suất” diễn ra từ ngày 24 đến 30/9. Khách hàng gửi kỳ hạn 13 tháng được hưởng lãi suất cao nhất lên đến 9,3%/năm, trong khi kỳ hạn 11 và 12 tháng neo ở mức 9,2%/năm. Đáng chú ý, ngưỡng tiền gửi tối thiểu để áp dụng mức sinh lời này được kéo giảm xuống chỉ từ 10 triệu đồng, thay vì mức sàn từ 100 đến 300 triệu đồng như trước đây.
Tại Cake by VPBank, biểu lãi suất niêm yết lĩnh lãi cuối kỳ ghi nhận 7,2%/năm cho kỳ hạn 6 đến 9 tháng và 7,4%/năm cho kỳ hạn từ 10 đến 24 tháng. Trong giai đoạn từ 22/9 đến 31/10, các chương trình cộng thêm từ 1,6% đến 2,2%/năm tùy quy mô khoản tiền và đối tượng tham gia đã kéo mức lãi suất thực tế cao nhất lên 9,6%/năm. Một số đơn vị còn áp dụng cơ chế ứng lãi trả ngay đầu kỳ để người gửi tái đầu tư khoản tiền lãi, đẩy lãi suất huy động thực tế lên tới 9,4%/năm đối với các khoản tiền từ vài chục triệu đồng.
Người vay chật vật với lãi suất thả nổi
Trong khi người gửi tiền hưởng lợi, làn sóng tăng lãi suất lại trở thành gánh nặng với người đi vay. Suốt hai tuần trở lại đây, anh Tuấn (Hà Nội) mỗi ngày đều đăng thông tin bán tháo một số bất động sản trên trang mạng xã hội, với tổng trị giá vượt mức 20 tỷ đồng. Việc chuyển đổi công việc gần đây khiến nguồn thu nhập của anh sụt giảm mạnh, không còn khoản lương cao để bù đắp chi phí trả lãi định kỳ. Anh Tuấn cho biết chấp nhận bán gấp bất kỳ tài sản nào để gom tiền trả bớt nợ gốc, bởi lãi suất thả nổi đã leo lên 17%/năm và còn nguy cơ tăng thêm.
Áp lực không chỉ đè nặng lên người mua nhà để ở. Ngay cả các nhà đầu tư lớn sở hữu nhiều tài sản giá trị cũng phải cắt lỗ hàng tỷ đồng để thanh toán nợ trước sự leo thang của lãi vay. Tình trạng bán tháo cũng xuất hiện ở nhóm khách hàng sắp hết hạn hỗ trợ lãi suất.
Chị Minh Khánh (phường Ba Đình, Hà Nội) đang gánh khoản nợ 5 tỷ đồng đầu tư vào dự án tại Cổ Loa. Sau hai năm hưởng mức cố định 5,9%/năm, khoản vay sẽ bước vào chu kỳ thả nổi từ tháng 12 tới với mức thông báo thấp nhất là 12,8%/năm. Khi đó, tổng số tiền cả gốc lẫn lãi phải trả ước tính lên tới 250 triệu đồng mỗi tháng. Dự cảm biến động xấu, suốt 3 tháng qua chị đã rao bán tài sản với mức giảm giá từ 20 đến 30% so với cùng kỳ năm trước nhưng vẫn chưa tìm được người mua.
Một trường hợp khác là chị An tại Hà Tĩnh, người đang có khoản vay 2 tỷ đồng mua bất động sản với thời hạn 20 năm. Sau 12 tháng đầu hưởng lãi ưu đãi 8,5%/năm với nghĩa vụ thanh toán gần 22 triệu đồng hằng tháng, lãi suất vừa vọt lên 13,5%/năm. Thay đổi này khiến tiền lãi tăng từ 13,7 triệu đồng lên hơn 20 triệu đồng, kéo tổng số tiền gốc và lãi phải trả mỗi tháng lên gần 29 triệu đồng. Khoản lãi thả nổi này tiếp tục được xem xét điều chỉnh theo chu kỳ 3 tháng một lần.
Áp lực thanh khoản và góc nhìn chuyên gia
Căng thẳng thanh khoản của hệ thống ngân hàng còn thể hiện trên thị trường liên ngân hàng, nơi có thời điểm lãi suất qua đêm vọt tăng lên 7%/năm, sau đó giảm còn 1%/năm. Phân tích diễn biến này, Tiến sĩ Nguyễn Trí Hiếu, chuyên gia tài chính ngân hàng, nhận định “cú hạ nhiệt” của lãi suất liên ngân hàng vừa qua chỉ là kết quả can thiệp cấp thời từ Ngân hàng Nhà nước thông qua việc mua trái phiếu Chính phủ để bơm tiền trên thị trường mở. Ông khẳng định đây hoàn toàn không phải là một xu hướng mang tính chu kỳ.
Theo ông Hiếu, thanh khoản trên thị trường hiện rất căng thẳng, buộc các nhà băng phải tăng lãi suất đầu vào để có nguồn vốn cung ứng ra thị trường. Khi ngân hàng phải huy động với chi phí đắt đỏ, dư địa để giảm lãi suất cho vay gần như không tồn tại. Ông nhận định tình trạng này sẽ gây sức ép nặng nề lên các doanh nghiệp vừa và nhỏ, nhất là khi năm tài chính chỉ còn hơn 3 tháng nữa là khép lại.
Bên cạnh bài toán thanh khoản, chuyên gia nhấn mạnh yêu cầu giữ lãi suất ở mức phù hợp còn nhằm bảo vệ giá trị đồng tiền và ghìm cương tỷ giá. Do nền kinh tế phụ thuộc nhiều vào hàng hóa nhập khẩu phục vụ sản xuất xuất khẩu, nếu tỷ giá tăng vọt sẽ kéo theo áp lực lạm phát rất lớn, trong bối cảnh chỉ số CPI bình quân và lạm phát lõi hiện nay đều đã tiệm cận mốc 4,5%. Theo ông Hiếu, việc hạ lãi suất lúc này sẽ làm suy yếu giá trị đồng nội tệ và đẩy tỷ giá lên cao, một kịch bản mà cơ quan quản lý đang hết sức cẩn trọng ngăn chặn.
Nguồn: vnbusiness.vn
Miễn trừ trách nhiệm:
Các ý kiến trong bài viết này chỉ thể hiện quan điểm cá nhân của tác giả và không phải lời khuyên đầu tư. Thông tin trong bài viết mang tính tham khảo và không đảm bảo tính chính xác tuyệt đối. Nền tảng không chịu trách nhiệm cho bất kỳ quyết định đầu tư nào được đưa ra dựa trên nội dung này.
Sàn môi giới
TMGM
Có giám sát quản lý
SBCFX
Dừng nghiệp vụ
VT Markets
Có giám sát quản lý
FXCM
Có giám sát quản lý
vantage
Có giám sát quản lý
FOREX.com
Giám sát cai quản trong nước
TMGM
Có giám sát quản lý
SBCFX
Dừng nghiệp vụ
VT Markets
Có giám sát quản lý
FXCM
Có giám sát quản lý
vantage
Có giám sát quản lý
FOREX.com
Giám sát cai quản trong nước
Tin HOT
Bộ Công Thương đề xuất siết quản lý Quỹ bình ổn xăng dầu để bịt lỗ hổng sau loạt vụ chiếm đoạt
WikiFXKhởi tố 3 bị can bán tiền ảo Ponzi nhắm vào người già
WikiFXGiá vàng lao dốc mạnh phiên đầu tuần khi lợi suất trái phiếu Mỹ chạm đỉnh 20 năm
WikiFXPNJ báo lỗ kỷ lục gần 6.300 tỷ đồng: Cú sốc kim cương và dự kiến đóng 25-30 cửa hàng
WikiFXTrái phiếu chính phủ Việt Nam “đắt hàng”, hút kỷ lục 27.000 tỷ đồng trong một tuần
WikiFXLịch kinh tế ngày 30/09-02/10/2026: Tâm điểm PCE, GDP và bảng lương phi nông nghiệp Mỹ
WikiFXNga cảnh báo sẵn sàng dùng vũ khí hạt nhân nếu Kaliningrad bị NATO phong tỏa
WikiFXLãi suất cuối năm nổi sóng: người gửi tiền hưởng lộc, người vay chật vật thoát nợ
WikiFXYên Nhật bật tăng mạnh nhất gần 6 tháng, thị trường chờ khả năng can thiệp
WikiFXBộ Công Thương: Sắp tới, mỗi cây xăng có thể bán một giá khác nhau
WikiFX