Nền Tảng Tra Cứu Pháp Lý Sàn Môi Giới Toàn Cầu
WikiFX
Tiếng Việt
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


Nobel Kinh tế 2026: Vì sao hạ lãi suất vẫn không đủ để chống suy thoái?
WikiFX
|


Lời nói đầu:Giải Nobel Kinh tế 2026 vinh danh Robert E. Hall và Michael Woodford với công trình về nền tảng vi mô của chính sách ổn định kinh tế vĩ mô. Bài phân tích làm rõ vì sao hạ lãi suất đơn thuần không đủ để chống suy thoái, khi kỳ vọng và hành vi của hộ gia đình, doanh nghiệp đóng vai trò quyết định.
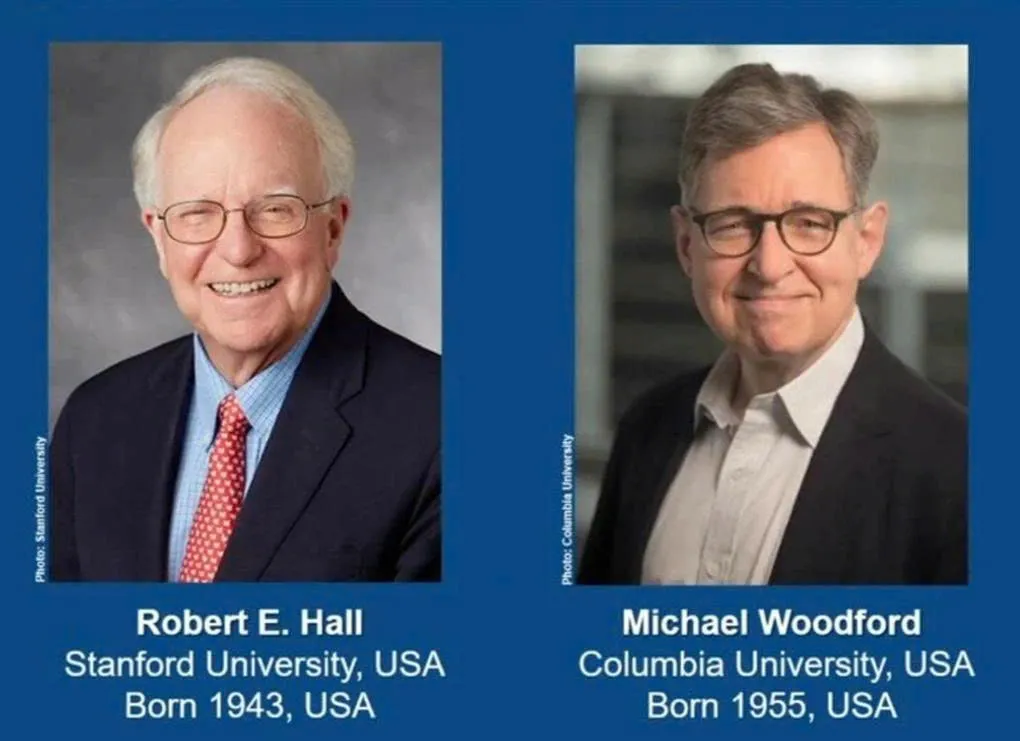
Ngày 12/10/2026, Viện Hàn lâm Khoa học Hoàng gia Thụy Điển tại Stockholm công bố Giải thưởng Sveriges Riksbank về Khoa học Kinh tế tưởng nhớ Alfred Nobel, thường gọi là Nobel Kinh tế, thuộc về hai nhà kinh tế học người Mỹ Robert E. Hall (Đại học Stanford) và Michael Woodford (Đại học Columbia). Giải thưởng trị giá 12 triệu krona Thụy Điển, tương đương khoảng 1,2 triệu USD, được chia đều cho hai người, với lý do “những đóng góp về nền tảng kinh tế vi mô cho chính sách ổn định kinh tế vĩ mô”. Cả hai đều là cộng tác viên nghiên cứu của Cục Nghiên cứu Kinh tế Quốc gia Mỹ (NBER), và với giải thưởng năm nay, số cộng tác viên NBER từng đoạt giải đã lên tới 45 người.
 Mục lục
Vì sao bài toán chống suy thoái không còn đơn giản từ thập niên 1970?
Câu hỏi trung tâm mà công trình của hai ông giải quyết đã trở thành thách thức lớn đối với kinh tế học từ thập niên 1970. Khi đó, các cuộc khủng hoảng dầu mỏ khiến nhiều nền kinh tế phương Tây đồng thời đối mặt với tăng trưởng trì trệ, thất nghiệp cao và lạm phát nghiêm trọng, hiện tượng được gọi là đình lạm (stagflation). Các mô hình Keynes truyền thống khi đó không giải thích đầy đủ phản ứng của nền kinh tế trước các cú sốc lớn, khi kích thích tổng cầu có thể làm lạm phát trầm trọng hơn mà không giải quyết được thất nghiệp. Các nhà kinh tế buộc phải tìm cách tiếp cận khác: muốn hiểu và điều hành nền kinh tế, không thể chỉ dựa vào quan hệ thống kê giữa GDP, lạm phát và thất nghiệp, mà còn phải giải thích được hành vi của những chủ thể tạo nên các chỉ số ấy.
GS Hall: Người dân chi tiêu dựa trên kỳ vọng, không chỉ thu nhập hiện tại
GS Hall có đóng góp quan trọng về hành vi tiêu dùng. Trong bài báo năm 1978 công bố trên Tạp chí Journal of Political Economy, ông phát triển hướng nghiên cứu về thu nhập thường xuyên và vòng đời tiêu dùng, gắn với những đóng góp trước đó của Milton Friedman và Franco Modigliani. Ý tưởng cốt lõi là người dân không chỉ quyết định chi tiêu dựa trên thu nhập hiện tại mà còn tính đến nguồn lực và thu nhập dự kiến trong tương lai. GS Hall cũng có công trình năm 2005 phân tích cách tiền lương điều chỉnh chậm, kết hợp với trở ngại trong tìm kiếm việc làm và tuyển dụng, có thể khuếch đại tác động của các cú sốc kinh tế đối với việc làm.
Hàm ý chính sách rất rõ: khi chính phủ triển khai chương trình hỗ trợ tài chính, những gia đình đang thiếu tiền chi trả nhu cầu thiết yếu có thể sử dụng ngay khoản hỗ trợ, trong khi những hộ khác có tích lũy nhưng lo ngại triển vọng tương lai có thể quyết định tiết kiệm một phần. Hiệu quả kích cầu do đó không chỉ phụ thuộc vào quy mô gói hỗ trợ mà còn chịu ảnh hưởng từ điều kiện tài chính, kỳ vọng và phản ứng của người nhận hỗ trợ.
GS Woodford: Khi niềm tin của thị trường trở thành công cụ chính sách
Về phía GS Woodford, công trình tiêu biểu là cuốn Interest and Prices: Foundations of a Theory of Monetary Policy xuất bản năm 2003 bởi Nhà xuất bản Đại học Princeton. Theo Marginal Revolution, cuốn sách này được giới ngân hàng trung ương gọi là “kinh thánh của họ”, và bất kỳ ai đã đọc phát biểu của một thống đốc Fed trong hai thập kỷ qua đều đã đọc Woodford, dù tên ông không được nêu. Trong mô hình của Woodford, người dân và doanh nghiệp không chỉ phản ứng với điều kiện hiện tại mà còn tính đến những gì họ dự kiến sẽ xảy ra, khiến hiệu quả chính sách phụ thuộc vào kỳ vọng của các chủ thể kinh tế. Ông cũng phát triển cơ sở lý thuyết cho việc ngân hàng trung ương tác động đến nền kinh tế thông qua những cam kết đáng tin cậy về chính sách tương lai, nền tảng của forward guidance (định hướng chính sách tiền tệ tương lai).
Một điểm đáng chú ý: trong mô hình của Woodford thậm chí không có tiền. Ông chứng minh rằng có thể phân tích kinh tế tiền tệ trong một nền kinh tế không dùng tiền mặt, gần hơn với cách các ngân hàng trung ương vận hành ngày nay khi Fed chủ yếu ấn định lãi suất và phần lớn bỏ qua các tổng lượng tiền tệ như M2. Nếu Friedman dạy các ngân hàng trung ương theo dõi cung tiền, Woodford dạy họ theo dõi khoảng cách giữa lãi suất chính sách và lãi suất tự nhiên, đồng thời quản lý kỳ vọng về cả hai.
Giới hạn của lý thuyết: Vì sao mô hình vẫn có thể sai?
Dù có ảnh hưởng sâu rộng, giới nghiên cứu cũng ghi nhận những hạn chế nhất định. Một số mô hình DSGE tiêu chuẩn có thể phóng đại nghiêm trọng tác động của forward guidance lên nền kinh tế, hiện tượng được gọi là “forward guidance puzzle”. Nghiên cứu của Cục Dự trữ Liên bang New York chỉ ra rằng các mô hình này thường đưa ra phản ứng quá lớn của GDP thực và lạm phát trước một thay đổi tương đối nhỏ của lãi suất quỹ liên bang. Trên thực tế, Torsten Slok, kinh tế trưởng của Apollo Global Management, đã cảnh báo rằng “công thức ứng phó suy thoái truyền thống, khi Fed cắt giảm lãi suất lúc tăng trưởng chậm lại, dẫn đến lãi suất thị trường giảm và định giá tài sản mở rộng, sẽ sụp đổ khi một quốc gia đã gánh khoản nợ quá lớn”.
Bài học cho Việt Nam
Đối với Việt Nam, bài học được tờ VnBusiness rút ra là chính sách ổn định kinh tế cần xác định đúng nguyên nhân của biến động. Khi tín dụng tăng chậm, không thể mặc nhiên cho rằng nguyên nhân chỉ nằm ở lãi suất. Doanh nghiệp còn cân nhắc đơn hàng, triển vọng thị trường và khả năng trả nợ. Tương tự, khi giá năng lượng tăng, cần phân biệt áp lực lạm phát đến từ chi phí sản xuất hay nhu cầu tiêu dùng để lựa chọn công cụ điều hành phù hợp. Giá trị lớn nhất của những công trình được trao Nobel năm nay là giúp các nhà hoạch định chính sách hiểu sâu hơn cơ chế vận hành của nền kinh tế, thay vì chỉ phản ứng trước những biến động của các chỉ số tổng hợp. Phía sau GDP, lạm phát và thất nghiệp là quyết định của hàng triệu người dân và doanh nghiệp, và muốn điều hành tốt nền kinh tế, trước hết phải hiểu vì sao họ đưa ra những quyết định đó.
Nguồn tham khảo: Reuters, Dân trí, VnBusiness
Miễn trừ trách nhiệm:
Các ý kiến trong bài viết này chỉ thể hiện quan điểm cá nhân của tác giả và không phải lời khuyên đầu tư. Thông tin trong bài viết mang tính tham khảo và không đảm bảo tính chính xác tuyệt đối. Nền tảng không chịu trách nhiệm cho bất kỳ quyết định đầu tư nào được đưa ra dựa trên nội dung này.
Sàn môi giới
TAG MARKETS
Có giám sát quản lý
GTCFX
Có giám sát quản lý
D prime
Có giám sát quản lý
XM
Có giám sát quản lý
VT Markets
Có giám sát quản lý
pepperstone
Tập trung khiếu nại
TAG MARKETS
Có giám sát quản lý
GTCFX
Có giám sát quản lý
D prime
Có giám sát quản lý
XM
Có giám sát quản lý
VT Markets
Có giám sát quản lý
pepperstone
Tập trung khiếu nại
Tin HOT
Tin tức thị trường Forex 12/10/2026: ACCM đổ tiền tài trợ ZXMOTO đến 2028, cổ phiếu IG lao dốc 24%
WikiFXAI giải bài toán Thiên niên kỷ, chuyên gia cảnh báo nguy cơ với Internet và tiền mã hóa
WikiFXShark Thủy bị truy tố lần hai: Số tiền chiếm đoạt tăng lên hơn 8.459 tỷ đồng, 10.123 người bị hại
WikiFXSamsung đưa 100 kỹ sư Việt Nam sang Hàn Quốc đào tạo công nghệ bán dẫn, chuẩn bị sản xuất “vàng AI”
WikiFXLịch kinh tế từ 12-18/10/2026: Tuần bão dữ liệu Mỹ, CPI và phát biểu của Chủ tịch Fed Kevin Warsh
WikiFXÔng Trump tuyên bố Ukraina cần thay tổng thống, cáo buộc ông Zelensky bỏ lỡ cơ hội hòa bình
WikiFXElon Musk cảnh báo: Sau 3 năm nữa AI sẽ thay thế con người, kỷ nguyên làm công ăn lương chấm dứt
WikiFXNobel Kinh tế 2026: Vì sao hạ lãi suất vẫn không đủ để chống suy thoái?
WikiFX