Lời nói đầu:George Soros từng kiếm khoảng 1 tỷ USD chỉ trong một ngày nhờ bán khống bảng Anh năm 1992. Đằng sau thương vụ huyền thoại ấy là tư duy Macro Trading: đọc chính sách tiền tệ, lãi suất và những mất cân bằng kinh tế trước khi nhìn vào biểu đồ. WikiFX tổng hợp toàn bộ diễn biến, số liệu và cách tư duy này vận hành trong Forex.
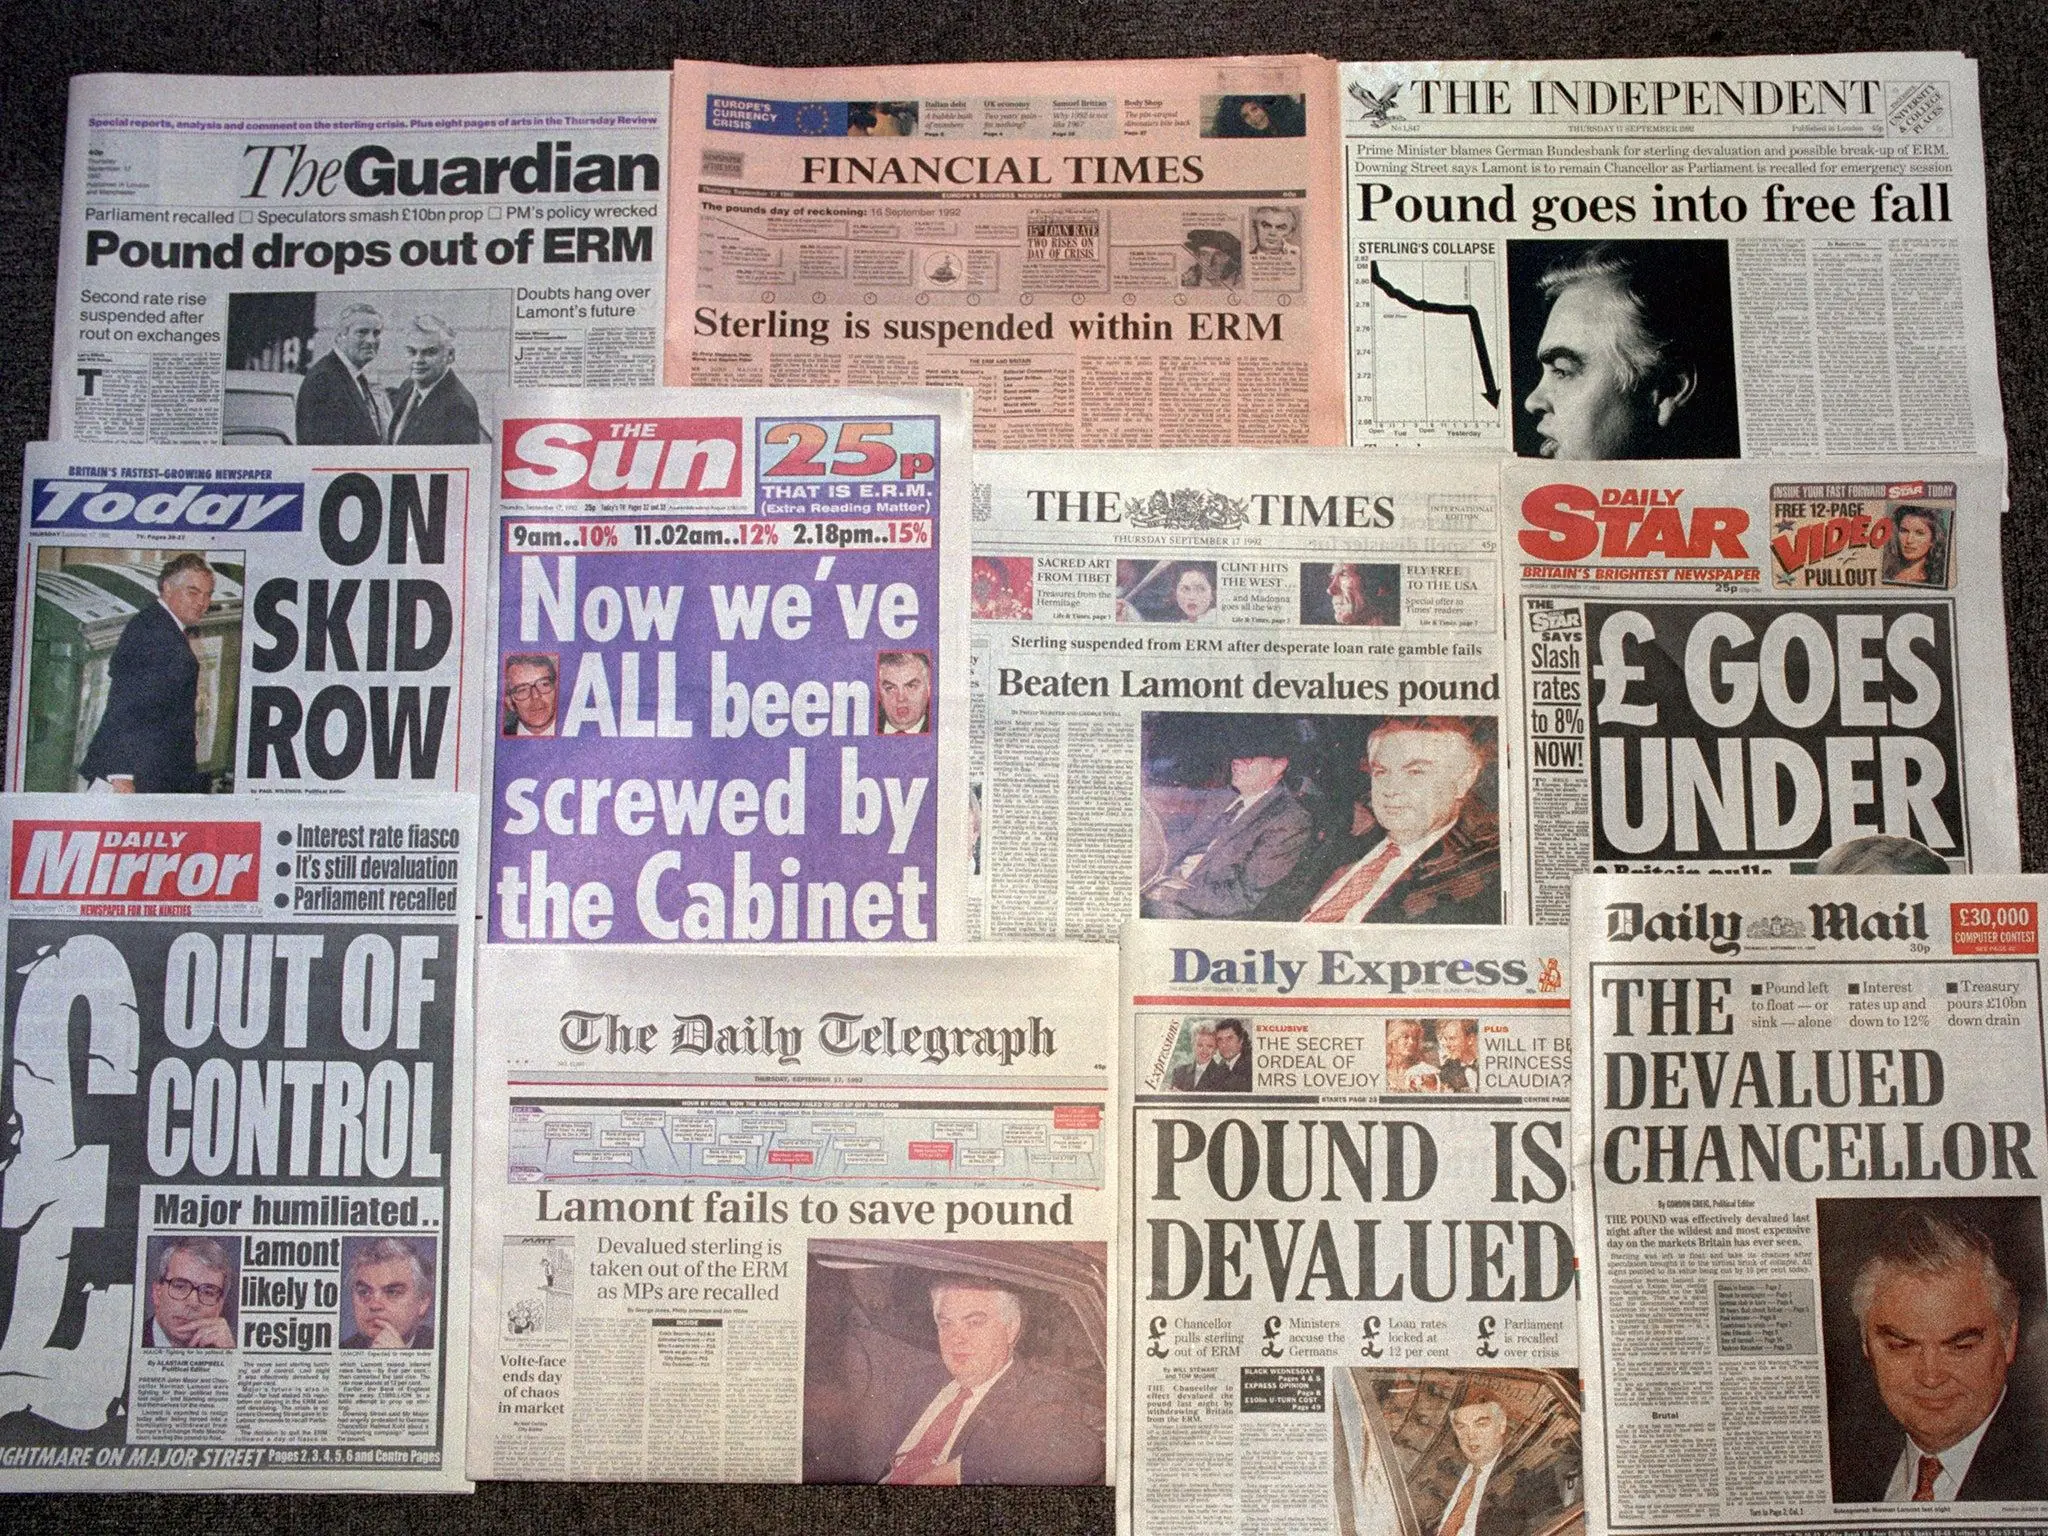
Năm 1992, George Soros thực hiện một trong những thương vụ nổi tiếng nhất lịch sử thị trường ngoại hối. Quỹ Quantum Fund của ông xây dựng vị thế bán khống bảng Anh với quy mô khoảng 10 tỷ USD. Khi Anh buộc phải rút GBP khỏi Cơ chế Tỷ giá châu Âu (ERM), đồng bảng lao dốc và Soros được cho là thu về khoảng 1 tỷ USD trong ngày 16 tháng 9 năm 1992.
Điều đáng chú ý là Soros không đơn thuần đặt cược rằng “GBP sẽ giảm”. Ông nhìn vào một vấn đề lớn hơn: liệu chính sách của Anh có thể tiếp tục duy trì tỷ giá GBP trong khi nền kinh tế đang chịu áp lực hay không?
Đây chính là tư duy cốt lõi của Macro Trading.
 Mục lục
Macro Trading là gì?
Macro Trading là phương pháp giao dịch dựa trên các yếu tố kinh tế vĩ mô để tìm kiếm những thay đổi lớn về giá tài sản.
Thay vì bắt đầu bằng biểu đồ, một Macro Trader bắt đầu bằng những câu hỏi mang tính nền tảng như:
- Ngân hàng trung ương đang tăng hay giảm lãi suất?
- Lạm phát đang đi theo hướng nào?
- Tăng trưởng kinh tế có suy yếu không?
- Lợi suất trái phiếu đang thay đổi ra sao?
- Thị trường đang kỳ vọng điều gì?
- Dòng vốn đang chảy về đồng tiền nào?
Từ những câu hỏi đó, sẽ tạo ra chuỗi tác động:
Kinh tế → Chính sách tiền tệ → Lãi suất → Lợi suất → Dòng vốn → Tỷ giá
Điều này tạo ra một cách tiếp cận khác với việc chỉ tìm kiếm mô hình trên biểu đồ. Macro Trading không phải là dự đoán giá trong vài giờ tới. Nó là quá trình xác định xem một chính sách kinh tế nào đó có còn khả thi hay không, và nếu không, thị trường sẽ phải điều chỉnh như thế nào.
Bối cảnh: Nước Anh bị kẹt giữa ERM và suy thoái
Đầu những năm 1990, Anh tham gia ERM(Exchange Rate Mechanism) và cam kết giữ GBP trong một phạm vi tỷ giá nhất định so với các đồng tiền châu Âu. Tỷ giá trung tâm được ấn định ở mức 2,95 Deutsche Mark đổi một bảng Anh, với biên độ dao động cho phép khoảng 6% theo cả hai hướng.
Anh gia nhập ERM với lạm phát cao hơn Đức. Đến tháng 9 năm 1992, lãi suất cơ bản của Anh ở mức 10% — quá cao so với một nền kinh tế đang suy thoái.
Trong khi đó, Cục Dự trữ Liên bang Đức (Bundesbank) theo đuổi chính sách tiền tệ thắt chặt để kiểm soát lạm phát sau khi nước Đức tái thống nhất. Điều này có nghĩa là Anh không thể hạ lãi suất để hỗ trợ nền kinh tế, bởi vì hạ lãi suất sẽ làm đồng bảng mất giá và phá vỡ cam kết trong ERM.
Đây là một mâu thuẫn chính sách không thể giải quyết bằng biện pháp kỹ thuật. Nó chỉ có thể kết thúc bằng một sự điều chỉnh lớn.
Khi áp lực bán GBP gia tăng, chính phủ Anh và Ngân hàng Anh phải tìm cách bảo vệ tỷ giá, trong đó có việc nâng lãi suất. Nhưng đây lại tạo ra một vòng xoáy ngược.
Bảo vệ GBP bằng lãi suất cao → Gây thêm áp lực cho nền kinh tế → Thị trường tiếp tục nghi ngờ khả năng duy trì tỷ giá → áp lực bán GBP ngày càng tăng.
Soros nhìn vào chính sự mất cân bằng này và hỏi: “Chính sách hiện tại có thể được duy trì đến bao lâu?”
Khoảnh khắc “Đánh vào tử huyệt ”
Câu chuyện bắt đầu từ một phát biểu. Helmut Schlesinger, Chủ tịch Bundesbank khi đó, được cho là đã nói rằng một sự điều chỉnh rộng rãi tỷ giá các đồng tiền châu Âu là cần thiết. Với thị trường, đây gần như là một tín hiệu rằng bảng Anh sẽ phải mất giá.
Bộ trưởng Tài chính Anh lúc bấy giờ, Norman Lamont, đã yêu cầu Schlesinger làm rõ phát biểu của mình. Nhưng Schlesinger lại trì hoãn đến sáng hôm sau.
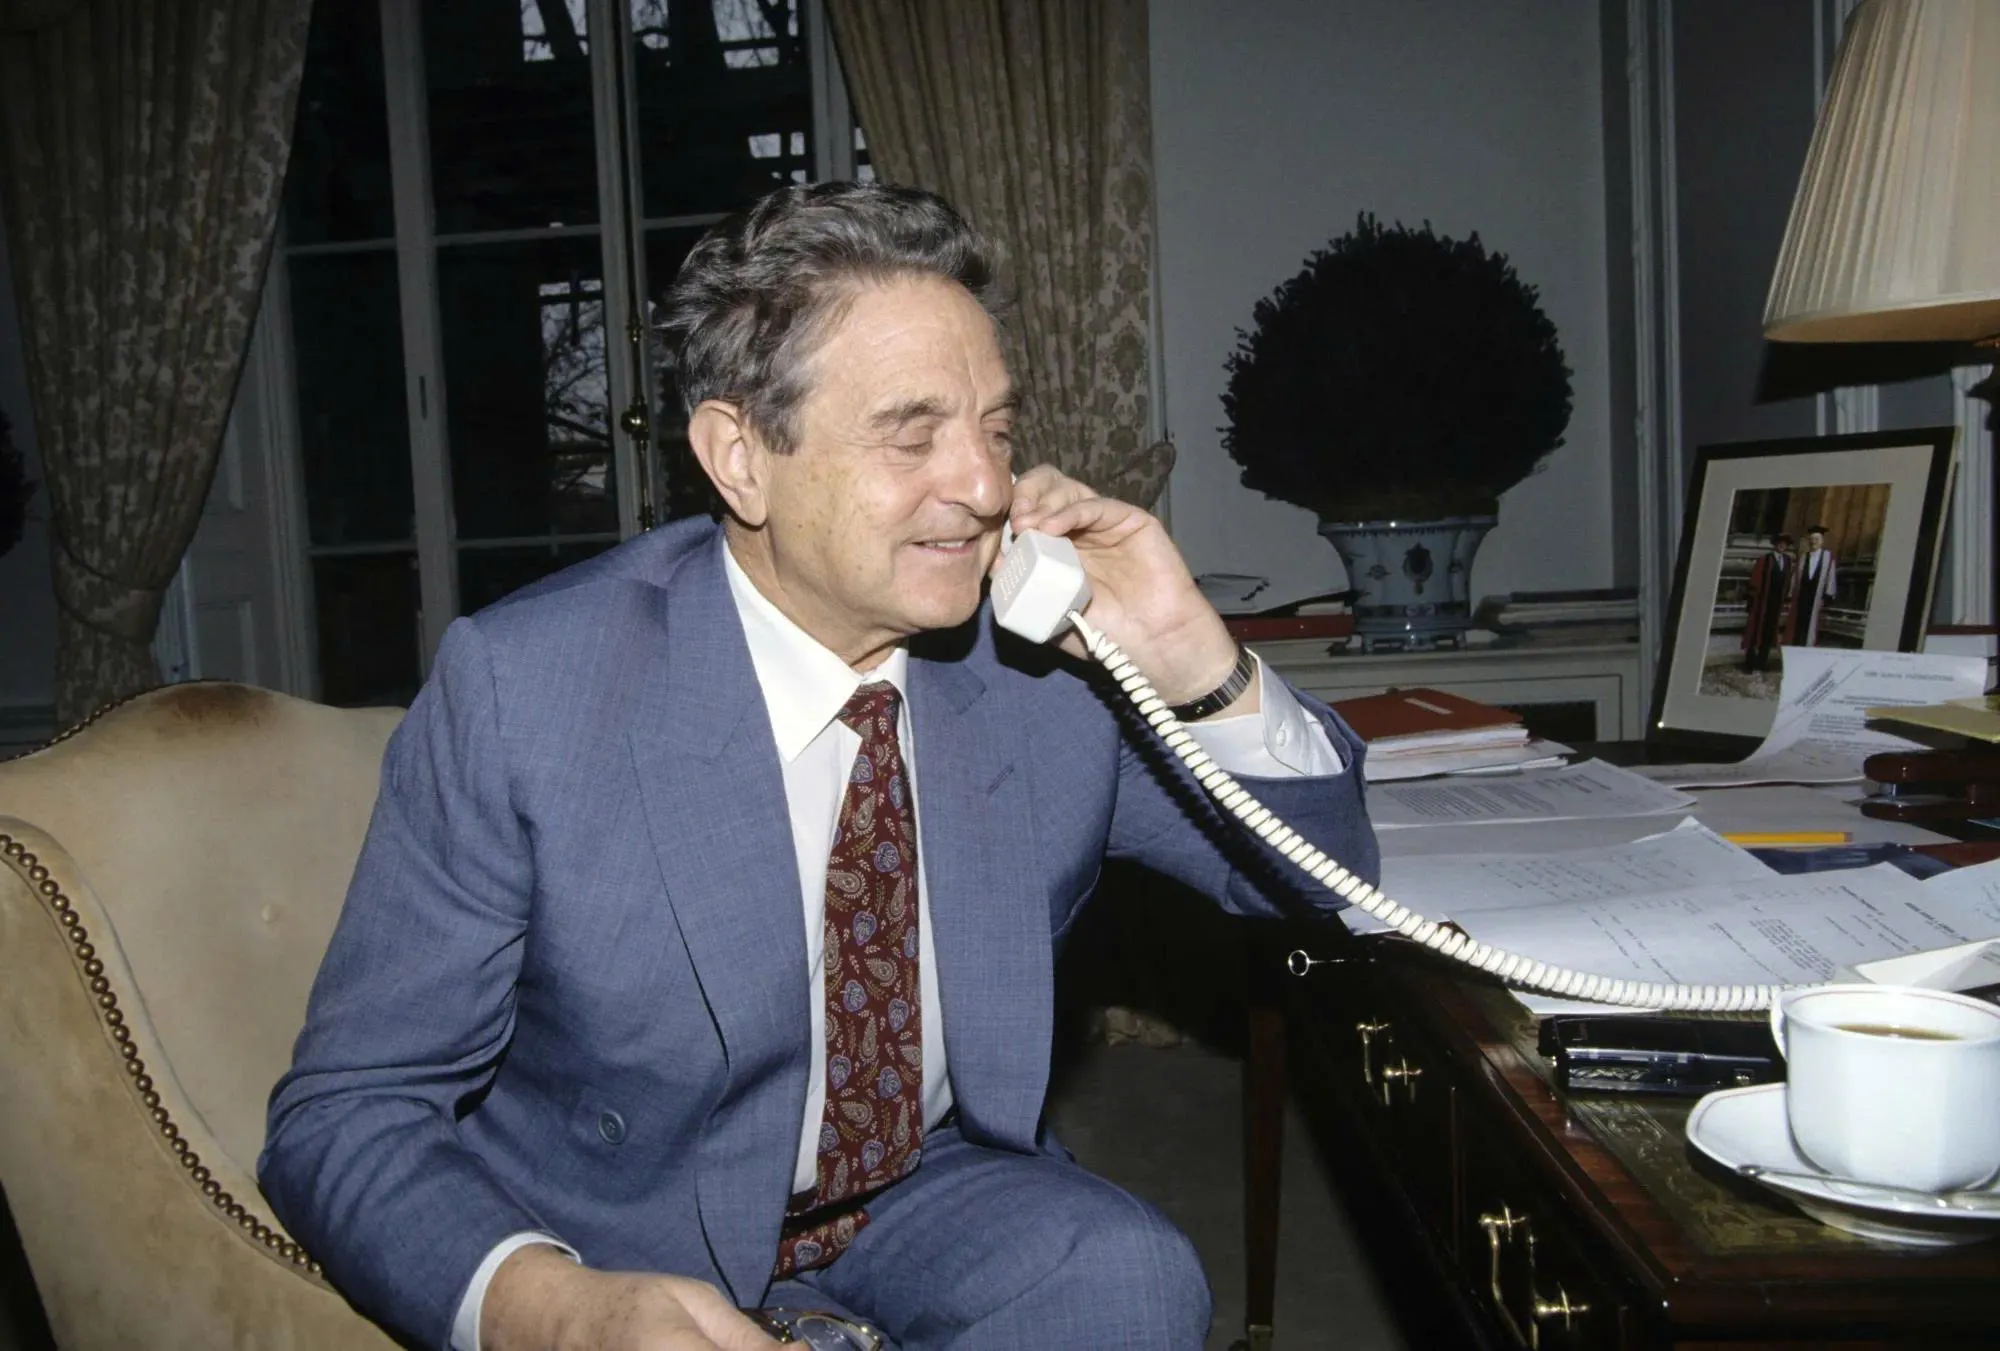
Trong khi đó, tại New York, Stanley Druckenmiller — quản lý danh mục chính của Quỹ Quantum — đọc được phát biểu này và kết luận rằng việc phá giá bảng Anh là không thể tránh khỏi. Ông bước vào phòng làm việc của Soros và nói rằng đã đến lúc hành động. Druckenmiller đã giữ một vị thế bán khống bảng Anh trị giá 1,5 tỷ USD từ tháng 8, nhưng giờ đây ông dự định xây dựng thêm một cách từ từ.
Soros nghe và tỏ ra bối rối.
“Điều đó không hợp lý,” Soros phản đối.
“Ý anh là gì?” Druckenmiller hỏi.
Soros trả lời: nếu những phát biểu của Schlesinger là chính xác, tại sao chỉ xây dựng từ từ?
“Go for the jugular” — Đánh vào tử huyệt — Soros khuyên.
Druckenmiller hiểu ngay. Ông đã làm phân tích, hiểu chính trị và nhìn thấy chất xúc tác cho giao dịch. Nhưng Soros là người cảm nhận được rằng đây là thời điểm để hành động với quy mô lớn nhất có thể. Khi bạn biết mình đúng, hãy dồn vào tất cả những gì có thể.
Vị thế bán khống cuối cùng đạt quy mô khoảng 10 tỷ USD.
Ngày 16 tháng 9 năm 1992: Khi mọi thứ sụp đổ
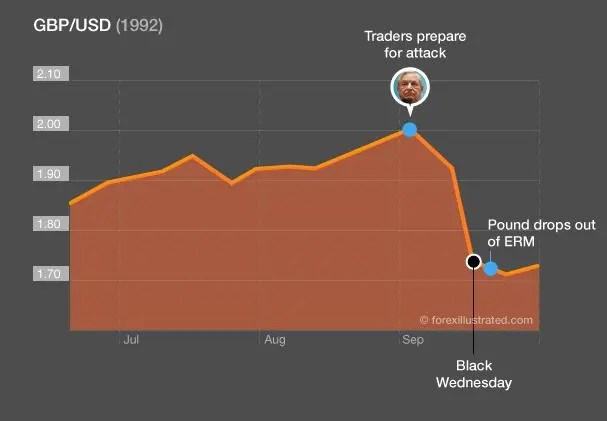
Ngày 16 tháng 9 năm 1992, chính phủ Anh và Ngân hàng Anh tung ra mọi biện pháp để bảo vệ đồng bảng.
Lãi suất cơ bản được nâng từ 10% lên 12% vào lúc 10 giờ 30 phút sáng. Đến đầu giờ chiều, chính phủ cam kết sẽ nâng tiếp lên 15% — mức tăng chưa từng có trong một ngày. Ngân hàng Anh cũng chi hàng tỷ bảng từ quỹ dự trữ ngoại hối để mua bảng Anh trên thị trường.
Nhưng thị trường không mua. Các nhà đầu cơ không tin rằng chính phủ sẽ thực hiện được cam kết nâng lãi suất lên 15% trong bối cảnh nền kinh tế đang suy thoái. Họ tiếp tục bán bảng Anh.
Đến tối cùng ngày, sau một cuộc họp khẩn cấp giữa các quan chức cấp cao, Anh tuyên bố rút bảng Anh khỏi ERM và để đồng tiền này thả nổi. Đồng bảng mất giá khoảng 15% trong vòng ba tháng sau đó.
Vị thế bán khống của Soros mang về khoảng 1 tỷ USD. Thương vụ này đi vào lịch sử với tên gọi “phá sập Ngân hàng Anh” — và Soros trở thành “người đàn ông đã phá sập Ngân hàng Anh”.
Trader Macro khác trader thông thường ở đâu?
Điểm khác biệt không nhất thiết nằm ở việc một người sử dụng biểu đồ còn người kia thì không. Khác biệt nằm ở thứ tự tư duy.
Trader thông thường có thể bắt đầu bằng:
Biểu đồ → mô hình → tín hiệu → vào lệnh.
Trong khi một Macro Trader thường đi theo hướng: Kinh tế → chính sách → kỳ vọng → dòng vốn → tỷ giá → điểm vào.
Đây là lý do tại sao Soros không cần một mô hình kỹ thuật để xác nhận rằng bảng Anh sẽ giảm. Ông chỉ cần hiểu rằng chính sách duy trì tỷ giá ở mức 2,95 Deutsche Mark là không thể tiếp tục khi nền kinh tế Anh đang chìm trong suy thoái và lãi suất đã ở mức quá cao so với khả năng chịu đựng của nền kinh tế.
Ví dụ, nếu Fed duy trì quan điểm hawkish trong khi một ngân hàng trung ương khác bắt đầu nới lỏng, chênh lệch kỳ vọng về lãi suất có thể tác động đến dòng vốn và tỷ giá. Nhưng đến đây vẫn chưa đủ để kết luận USD chắc chắn sẽ tăng. Macro Trader còn phải đặt một câu hỏi quan trọng hơn:
Thị trường đã định giá điều này chưa?
Vì sao tin tốt đôi khi khiến Forex giảm?
Đây là một trong những khái niệm quan trọng nhất trong Macro Trading.
Giả sử thị trường đã kỳ vọng Fed sẽ giữ lãi suất cao trong thời gian dài. Nếu quyết định của Fed đúng như kỳ vọng, phản ứng của USD có thể không lớn. Ngược lại, nếu Fed vẫn giữ lãi suất nhưng phát tín hiệu mềm mỏng hơn dự kiến, USD có thể giảm dù “tin tức” ban đầu không hẳn là xấu.
Lý do là Forex không chỉ phản ứng với dữ liệu thực tế. Thị trường phản ứng với sự khác biệt giữa dữ liệu thực tế và kỳ vọng.
Vì vậy, Macro Trader thường phải trả lời ba câu hỏi liên tiếp: Thị trường đang kỳ vọng gì? Dữ liệu thực tế là gì? Và khoảng cách giữa hai yếu tố này lớn đến đâu?
Đây là lý do các sự kiện như CPI, NFP, FOMC, ECB hay BOJ có thể tạo ra biến động rất mạnh trên thị trường ngoại hối.
Học từ Soros vào giao dịch thực tế
Tư duy Macro vẫn có thể được áp dụng vào các cặp tiền hiện nay. Lấy USD/JPY làm ví dụ.
Để hiểu điều gì đang thúc đẩy cặp tiền này, trader có thể theo dõi một chuỗi yếu tố bắt đầu từ lãi suất. Trước tiên là lãi suất của Fed và BOJ. Sau đó là lợi suất trái phiếu chính phủ Mỹ và Nhật. Chênh lệch giữa hai mức lợi suất này sẽ ảnh hưởng đến dòng vốn. Và dòng vốn chính là yếu tố cuối cùng tác động lên tỷ giá USD/JPY.
Nếu Fed duy trì chính sách thắt chặt trong khi BOJ có tốc độ bình thường hóa chậm hơn, chênh lệch lãi suất và lợi suất giữa Mỹ và Nhật có thể trở thành một trong những yếu tố quan trọng ảnh hưởng đến USD/JPY.
Nhưng một Macro Trader không chỉ nhìn vào hướng đi của lãi suất. Họ còn phải đánh giá xem thị trường đã định giá bao nhiêu cho kỳ vọng đó. Ví dụ, nếu thị trường đã gần như chắc chắn Fed sẽ tăng lãi suất, thì việc Fed tăng lãi suất đúng như dự kiến có thể không đẩy USD/JPY lên thêm nhiều. Ngược lại, nếu BOJ bất ngờ phát tín hiệu cứng rắn hơn dự kiến, chênh lệch lãi suất có thể thu hẹp nhanh hơn. Khi đó, USD/JPY có thể điều chỉnh mạnh.
Câu hỏi trung tâm vẫn là: Điều gì đang trở nên khó duy trì?
Có thể xây dựng một giao dịch Macro như thế nào?
Một framework có thể gồm bốn bước.
Bước 1 — Macro: Tại sao thị trường có thể di chuyển?
Xác định câu chuyện lớn: lạm phát, lãi suất, tăng trưởng hoặc chính sách ngân hàng trung ương.
Bước 2 — Catalyst: Điều gì có thể thay đổi kỳ vọng?
Tìm các sự kiện như CPI, NFP, FOMC, BOJ hoặc một phát biểu quan trọng của quan chức ngân hàng trung ương.
Bước 3 — Price: Giá đang phản ánh câu chuyện đó thế nào?
So sánh kỳ vọng với dữ liệu thực tế và quan sát phản ứng của thị trường.
Bước 4 — Risk: Nếu nhận định sai thì sao?
Xác định điểm vô hiệu hóa nhận định, stop loss và quy mô vị thế trước khi giao dịch.
Có thể cô đọng toàn bộ quá trình thành một câu:
Macro tìm hướng → Catalyst tạo biến động → Technical tìm điểm vào → Risk Management kiểm soát rủi ro.
Bài học thực sự từ cú trade 1 tỷ USD
Điều đáng học từ thương vụ GBP năm 1992 không phải là cố gắng sao chép một vị thế trị giá hàng tỷ USD.
Giá trị lớn hơn nằm ở cách Soros tìm kiếm sự mất cân bằng giữa chính sách, nền kinh tế và kỳ vọng của thị trường. Ông không dự đoán một sự kiện đơn lẻ. Ông nhận ra rằng một chính sách đã trở nên không thể duy trì — và khi một chính sách không thể duy trì, thị trường sẽ buộc phải điều chỉnh, dù muốn hay không.
Đối với trader Forex cá nhân, Macro Trading không có nghĩa là phải dự đoán chính xác mọi quyết định của Fed hay BOJ. Thay vào đó, hãy tập đặt những câu hỏi lớn hơn trước khi mở lệnh. Điều gì đang thúc đẩy đồng tiền này? Ngân hàng trung ương đang muốn đạt điều gì? Thị trường đang kỳ vọng điều gì, và điều gì có thể khiến kỳ vọng đó thay đổi?
Và quan trọng nhất:
Điều gì trên thị trường hiện tại đang trở nên khó duy trì?
Đó cũng chính là điểm khiến Macro Trading khác với việc chỉ nhìn vào một biểu đồ. Trader không chỉ cố gắng đoán giá sẽ đi đâu, mà tìm cách hiểu vì sao dòng tiền có thể buộc giá phải di chuyển.
Nguồn tham khảo: tổng hợp