
美非农前夕,全球股市反弹,韩股收涨1.64%,日元强势,油价小幅走高
美联储官员偏鸽表态令市场重新定价加息预期,韩国首尔综指收盘上涨1.64%,报6687.21点。美元兑日元交投于约156.28。布伦特原油小幅走高至每桶约95.65美元,有望创下7月以来最大单周涨幅。现货黄金失守4460美元/盎司,日内跌0.3%。
行业

美联储官员偏鸽表态令市场重新定价加息预期,韩国首尔综指收盘上涨1.64%,报6687.21点。美元兑日元交投于约156.28。布伦特原油小幅走高至每桶约95.65美元,有望创下7月以来最大单周涨幅。现货黄金失守4460美元/盎司,日内跌0.3%。
美元指数 周五亚洲交易时段延续弱势,盘中交投于99.00附近,连续第三个交易日走低。近期美元重新受到货币政策预期变化、美国国债收益率回落以及日元走强等多重因素压制,市场对美联储 9月政策路径的判断正在出现明显分化。 美联储理事克里斯托弗·沃勒最新表态成为美元走弱的重要触发因素。沃勒表示,如果即将公布的通胀数据没有出现明显意外,他倾向于在9月议息会议上维持当前利率水平不变。这一表态与美联储主席凯文·沃什此前相对偏鹰派的
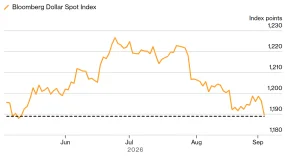
随着交易员削减对美联储本月加息的押注,加上日元暴涨波及全球外汇市场,美元在进入 9 月之际走低。 在周四触及自 5 月以来的最低水平后,彭博美元现货指数有望本周收跌 0.7%。在美联储理事克里斯托弗·沃勒指出通胀取得进展后,投资者目前认为美联储在 9 月 16 日的决议中加息的概率约为五成;与此同时,对美国财政前景持续存在的担忧也进一步加大了美联储面临的压力。 在日本,日元有望录得自 7 月以来表现最好的一周,对美元上涨
美元兑加元 周五亚洲交易时段维持弱势震荡,徘徊于1.3800关口下方,距离前一交易日触及的近两周低点并不遥远。经过本周连续调整后,汇价已经明显脱离1.3940附近的阶段高点,周线跌幅预计较为显著,当前基本面环境也继续支持 美元兑加元 进一步修正。 近期油价保持强势,是加元获得支撑的重要因素之一。原油价格仍运行于7月24日以来的高位区域,中东地缘风险溢价尚未明显消退,围绕霍尔木兹海峡的局势持续影响全球能源供应预期。由于
美元/日元在跌破200日指数移动均线后,交投于156.00下方。 市场已完全消化日本央行9月18日决议将加息的预期。 东京最高货币官员称这一走势并不令人满意,并保持警惕。 日元在两天内实现了史上最大规模干预都未能做到的事情,而且没有任何一笔已报告的买入操作。美元/日元在一段交易中从略低于159.00的高点跌至略低于155.50的低点后,交投于156.00下方,跌幅达3.7日元,期间毫不停顿地跌破了接近158.00的200日指数移动均线(EMA),如今已接近155.00区域
墨西哥央行(Banxico)副行长乔纳森·希思表示,央行可以等待再降息,暗示进一步宽松是可能的,但大约要在一年或更久之后,因为他将当前货币政策立场形容为“适当”。 在接受 Banorte 播客采访时,希思表示:“我认为我们现在所处的位置,适合先暂停,”并补充说,只有当核心通胀收敛至 Banxico 3%的目标时,才有可能降息。 尽管通胀回落进程有所推进,希思警告称,现在就宣布胜利还为时过早,因为整体通胀下降主要是由于非核心成分,这些成分波动较大,且受央行政策影响较小。
美元/墨西哥比索下跌,沃勒言论削减美联储加息押注。 疲软的初请失业金数据和日元干预猜测令美元承压。 Banxico 的 Heath 表示降息可能仍遥遥无期。 周四,墨西哥比索兑美元升值,后者因美联储理事沃勒偏鸽派的立场以及有关外汇市场干预以提振日元的猜测而走弱。美元/墨西哥比索报16.92,下跌0.32%。 美国就业数据疲软拖累美元/墨西哥比索下挫,但美国强劲 PMI 限制跌幅 华尔街周四收盘表现积极,因为美联储理事沃勒为维持利率不变打开了大门。
华侨银行经济学家 Jester Koh 指出,新加坡电子业 PMI 在 8 月上升,新出口订单、产出和积压订单均普遍增长。Koh 认为,近期电子业 NODX 和 IP 的疲软可能反映的是产能限制,而非终端需求走弱,并表示库存去化以及与 AI 相关的顺风因素应会支撑未来电子业生产。 电子业 PMI 显示需求具有韧性 "新加坡电子业 PMI 在 8 月上升 0.2 点至 52.6,新出口订单(8 月:52.8,7 月:52.6)、产出(8 月:52.5,7 月:52.2)
英镑/美元在 50 日指数移动均线略低于 1.3500 处再次守住后,交投于 1.3530 附近。 英国央行首席经济学家呼吁迅速将利率上调至 4%,这一观点在 7 月份以 6 比 3 被否决。 周五:英国央行行长 GMT08:50,美国非农就业人数 GMT12:30,市场共识为 56K。 英镑(GBP)周四收复了本周部分失地,英镑/美元交投于1.3530附近,较前一日上涨约0.3%,此前位于1.3500下方不远处的50日指数移动均线(EMA)连续第二个交易日守住支撑。
道琼斯工业平均指数收于53,700点下方,涨约620点,创8月4日以来最佳单日表现。 副总统万斯呼吁降息,30年期抵押贷款利率升至6.71%。 周五GMT时间12:30公布非农就业人数:在7月减少23,000个就业岗位后,市场共识为增加56K。 道琼斯工业平均指数(DJIA)周四收于 53,700 点下方不远处,上涨约 620 点,涨幅接近 1.2%,创下自 8 月 4 日以来的最佳单日表现,此前一位美联储(Fed)理事表示,如果未来两周的通胀数据表现良好
三菱日联金融集团(MUFG)的劳埃德·陈(Lloyd Chan)认为,尽管印尼盾贬值的速度可能放缓,但更广泛的走弱趋势仍将延续。随着拥挤的美元/印尼盾多头头寸平仓以及部分外资流入回归,美元/印尼盾已从高点回落,但美国收益率居高不下以及高油价仍构成阻力。MUFG维持其对美元/印尼盾到2026年底报18,350的预测。 油价冲击下印尼盾承压 "印尼盾贬值的速度可能放缓,但更广泛的贬值趋势不太可能已经结束。随着拥挤的美元/印尼盾多头头寸平仓以及部分外资流入回归,美元/印尼盾已从高点
Geoff Yu 指出,马来西亚国家银行将政策利率维持在 2.75%,认为这一立场与物价稳定和可持续增长相一致。该行预计马来西亚经济今年有望实现约 5% 的增长,通胀保持低位,外部成本传导有限。不过,该行强调,中东紧张局势、大宗商品价格高企以及全球金融环境收紧,仍是更广泛增长和通胀前景面临的风险。 BNM 按兵不动,关注风险 "马来西亚国家银行将隔夜政策利率维持在 2.75% 不变,认为当前政策立场与持续的物价稳定和可持续增长相一致。" "该行表示,马来西亚经济上半年增长了
全球债市抛售和美联储加息预期令美股在刚过去的8月陷入高位震荡,在财报季过后股市逐渐失去了重要的上涨推...
日元两日累计涨幅近3%,创2024年8月以来最大涨幅。直接导火索是日本央行行长植田和男及委员高田创发表鹰派表态,暗示9月议息会议存在大幅加息可能。野村证券预计本月加息25基点概率较高,极端情形下或连续三次加息。加息预期升温引发日元套息交易大规模平仓,巴西雷亚尔、南非兰特等高息货币同步承压。
白银/美元因沃勒讲话拖累美元和收益率走低而跳涨。 RSI 从中性水平反弹,显示短期看涨动能回归。 突破 67.66 美元将上看 71.12 美元和 200 日简单移动均线。 白银(XAG/USD)价格周四上涨约 2.45%,受美联储(Fed)理事克里斯托弗-沃勒(Christopher Waller)鸽派言论提振,美元和美国国债收益率随之走低。XAG/USD 货币对在触及 67.48 美元的高点后,交投于 66.90 美元。
美元/日元周五亚洲交易时段延续弱势整理,汇价徘徊在156附近,日内变化有限,但整体仍处于近期明显的回调趋势中。当前价格已经接近8月阶段性低点,市场在美国8月非农 就业报告公布前保持谨慎。由于美元与日元两端的货币政策预期同时发生变化,美元/日元近期的下行并非单纯由美元疲软推动,日元自身的政策溢价也正在扩大。 美元近期承压的重要原因来自美联储政策预期重新调整。美联储理事克里斯托弗·沃勒周四表示,美国通胀已经出现一些降温迹
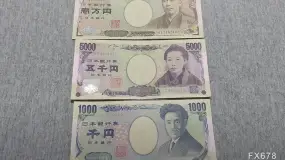
周五(9月4日)亚洲交易时段, 美元兑日元 延续跌势,一度触及8月4日以来新低至155.29,逼近七月底日美联合干预时的价位区域,当前汇价交投于156附近。 摩根大通策略师警告,若 美元兑日元 跌破155关口,可能触发大规模日元空头平仓,加速日元升值。 该行估计市场仍有约16-17万亿日元(约合1030亿美元)的日元空头头寸未平仓,若完全平仓理论上可能将 美元兑日元 推至142-146区间。 1030亿美元空头头寸悬
#日本市场#财经报社(亚太)讯 据彭博社周五(9月4日)报道,摩根大通(JPMorgan Chase)策略师警告称,如果美元/日元跌破155关口,日元空头头寸进一步平仓可能加速近期日元的升势。
美国副总统万斯(JD Vance)周四表示, 美联储应当下调利率,以减轻民众的购房压力 。此举进一步加大了白宫向美联储施压、要求其降低借贷成本的力度。 此番言论发表之际,正值美国总统特朗普亲自挑选的美联储主席凯文·沃什暗示可能反其道而行之——通过加息来应对持续高企的通胀。 在白宫新闻发布会上,当被问及特朗普政府对近期美国债券市场波动的看法时,万斯表示:“显然,总统非常关注利率问题。” “他(特朗普)之所以如此关注,主要原因之一是希望美国民众能买得起房。”万斯表示。利率一旦走
德国商业银行(Commerzbank)新加坡团队指出,新加坡制造业和电子业采购经理人指数(PMI)表现强劲,受人工智能驱动的半导体周期支撑,同时 MAS 调查的 GDP 和出口预测也被上调。随着 2026 年通胀预期被下调,且市场认为 MAS 可能在 10 月进一步陡化 SGD NEER 斜率,专业预测机构上调了其对 2026 年底美元/新加坡元(USD/SGD)的中值预测,而德国商业银行预计短期内汇价将在明确区间内盘整。
 WikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFX