
美伊战事推升油价逼近百元关口,亚洲芯片股延续涨势,SK海力士涨逾3%,金银齐升
韩国综合股指盘中一度涨超2%,日经225指数涨0.3%,MSCI亚太指数整体上涨0.6%。布油一度涨1.8%至每桶99.67美元。日元保持强势、兑美元升至153.4附近。黄金现货价涨0.54%至每盎司4372.77美元。现货白银价一度冲高超1%,随后涨幅回落至0.8%,仍处震荡三角形区间内。
行业

韩国综合股指盘中一度涨超2%,日经225指数涨0.3%,MSCI亚太指数整体上涨0.6%。布油一度涨1.8%至每桶99.67美元。日元保持强势、兑美元升至153.4附近。黄金现货价涨0.54%至每盎司4372.77美元。现货白银价一度冲高超1%,随后涨幅回落至0.8%,仍处震荡三角形区间内。
周三(9月9日)亚洲时段, 英镑 兑美元 窄幅波动,当前交投于1.3540附近,日内几乎持平。 一方面,日元走强引发的美元广泛卖盘为英镑提供了一定支撑;另一方面,美联储 加息预期升温及地缘政治不确定性限制了美元的进一步跌幅,同时也抑制了交易商在关键数据公布前建立新的英镑多头头寸的意愿。 本周两大核心变量:英国GDP与美国通胀 市场的焦点明确指向本周即将发布的两组重量级数据:周四的美国生产者价格指数(PPI)和周五的消
英镑 兑美元 周三亚洲时段保持温和上涨,GBP/USD交投于 1.3550附近 。不过,汇价仍未突破前一交易日的整体波动区间,显示多头虽然占据一定优势,但资金追涨意愿依然有限。市场目前更倾向于等待新的宏观数据确认方向,英国月度GDP以及美国 PPI、CPI将成为短线影响汇价的重要催化因素。 英国方面,投资者正在等待最新月度国内生产总值数据。当前市场对英国经济增长前景仍存在一定分歧,一方面财政纪律以及政府推动经济增长的
黄金在周三亚洲时段触及一周低点后吸引了一些买盘。 受日本央行(BoJ)引发的日元(JPY)上涨拖累,美元持续承压,这为该商品提供了一些支撑。 美联储加息押注和地缘政治风险可能限制美元跌幅,并在美国通胀数据公布前限制贵金属的上行空间。 黄金(XAU/USD)在周三欧洲时段前半段维持在 4400 美元关口上方的买盘基调,目前似乎已经终结了连续三日的跌势。受日本央行(BoJ)推动日元(JPY)上涨影响,美元(USD)仍徘徊在近三周低点附近,令这一贵金属受益。然而,央行偏鹰派的预期可
黄金在周三亚洲时段触及一周低点后吸引了一些买盘。 受日本央行(BoJ)引发的日元(JPY)上涨拖累,美元持续承压,这为该商品提供了一些支撑。 美联储加息押注和地缘政治风险可能限制美元跌幅,并在美国通胀数据公布前限制贵金属的上行空间。 黄金(XAU/USD)延续盘中自一周低点的反弹,并在周三欧洲时段前重新站上 4,400 美元关口。受美元(USD)走弱影响,这种无收益贵金属目前似乎已结束连续三日的跌势;美元在日本央行(BoJ)引发的日元(JPY)上涨推动下,仍徘徊在两周多以来的
黄金在周三亚洲时段触及一周低点后吸引了一些买盘。 受日本央行推动的日元上涨拖累,美元仍处于低迷状态,这为该商品提供了一些支撑。 美联储加息押注和地缘政治风险限制美元跌幅,并在美国通胀数据公布前压制金价。 黄金(XAU/USD)从周三亚洲时段触及的约 4340 美元区域的一周低点反弹,目前似乎已经终结了连续三日的跌势。受日本央行(BoJ)推动的日元(JPY)上涨影响,美元(USD)仍徘徊在两周多以来的最低水平附近,这反过来被视为有利于该商品。尽管如此,偏鹰派的央行预期可能会限制
美元指数下行空间可能受限,因为交易员通过 CME FedWatch 工具定价美联储加息概率为 60%。 油价上涨加剧通胀担忧,有助于限制美元的跌幅。 本周美国 CPI 和 PPI 通胀报告将为美联储 9 月政策决定提供指引。 衡量美元(USD)兑六种主要货币价值的美元指数(DXY)周三亚洲时段连续第三个交易日走弱,交投于 98.80 附近。 不过,随着油价上涨加剧通胀担忧,并强化对美联储(Fed)加息的预期,美元的下行空间可能受到抑制。此前,美国袭击了霍尔木兹岛附近的几艘伊朗
美元指数下行空间可能受限,因为交易员通过 CME FedWatch 工具定价美联储加息概率为 60%。 油价上涨加剧通胀担忧,有助于限制美元的跌幅。 本周美国 CPI 和 PPI 通胀报告将为美联储 9 月政策决定提供指引。 衡量美元(USD)兑六种主要货币价值的美元指数(DXY)周三亚洲时段连续第三个交易日走弱,交投于 98.80 附近。 不过,随着油价上涨加剧通胀担忧,并强化对美联储(Fed)加息的预期,美元的下行空间可能受到抑制。此前,美国袭击了霍尔木兹岛附近的几艘伊朗
银价(XAG/USD)在美元走弱的背景下跃升至接近 66.40 美元。 预计美联储下周将加息。 道明证券认为美国核心 CPI 将保持受控。 周三亚洲交易时段,银价(XAG/USD)上涨近 1%,至接近 66.40 美元。尽管市场预期美联储(Fed)可能在下周的政策会议上加息,但美元仍承压,推动白银走强。 截至记者发稿时,衡量美元兑六种主要货币价值的美元指数(DXY)小幅走低,接近 98.76。美元指数更接近周二创下的两周低点 98.72。 美元走弱使银价成为对投资者更具吸引力
周三亚市早盘,美元/日元吸引了一些卖盘,接近 153.55。 日本央行很可能在 9 月将其关键利率上调 25 个基点。 交易员等待美国通胀数据,以获取有关美国利率路径的更多线索。 周三亚市早盘,美元/日元在 153.55 附近失去动能。由于日本央行(BoJ)政策制定者为 9 月加息打开了大门,日元(JPY)兑美元(USD)走强。交易员将密切关注本周晚些时候公布的美国关键通胀数据。 预计日本央行将在 9 月货币政策会议上将政策利率从当前的 1.0% 上调至 1.25%,这表明加
随着中东军事冲突升级推动全球原油价格飙升,加元获得支撑。 在相互加征关税后,美国贸易措施禁止汽车和乳制品等加拿大主要出口产品。 能源出口缓冲了加元,使其免受来自华盛顿的更广泛贸易摩擦和经济逆风影响。 周三亚洲时段,美元/加元连续第三个交易日维持低迷,交投于 1.3780 附近。由于与大宗商品挂钩的加元受较高油价支撑,而加拿大是全球主要原油出口国之一,该货币对承压下行。 在美国袭击霍尔木兹岛附近的几艘伊朗油轮后,原油价格攀升,霍尔木兹岛是一个主要出口枢纽。这些袭击加剧了地缘政治
纽元/美元在周三亚洲时段早盘升至0.5855附近。 中国8月CPI同比上涨0.8%,符合预期。 交易员等待本周晚些时候公布的美国关键通胀数据,以寻求新的推动力。 周三亚洲交易时段早盘,纽元/美元走强至0.5855附近。中国经济数据公布后,纽元兑美元小幅走高。交易员将关注本周晚些时候公布的美国通胀数据。 中国国家统计局周三公布的数据显示,8月份中国消费者物价指数(CPI)同比上涨0.8%,前值为上涨0.5%。该数据符合市场预期。 按月计算,8月份中国CPI通胀率上升0.4%,7
澳元获得支撑,但更强劲的中国消费者和生产者价格数据未能提振该货币。 在美国财政部警告不要做空日元以及市场对鹰派加息预期升温后,日元走强。 高市政府在即将召开的央行会议前采取更强硬的政策立场,以应对日元过度疲软。 在澳大利亚主要贸易伙伴中国公布关键经济数据后,澳元/日元收窄了日内跌幅。不过,该货币对仍处于负值区域,周三亚洲时段交投于111.00附近。 中国8月消费者物价指数(CPI)年率上涨0.8%,符合市场预期,且较7月录得的0.5%涨幅有所加快。按月计算,8月CPI通胀率为
周三,澳元/美元在美元疲软和澳洲联储加息押注下维持正面偏向。 高于预期的中国通胀数据并未对澳元提供任何推动力。 美联储鹰派预期和地缘政治风险限制了美元在美国通胀数据公布前的跌幅。 周三亚洲时段,澳元/美元延续正面偏向,交投于 0.7220-0.7225 区域,略低于前一日触及的 5 月 14 日以来最高水平。与此同时,在中国通胀数据公布后,现货价格变动不大。 中国国家统计局报告称,8 月份消费者物价指数(CPI)年率上涨 0.8%,高于此前的 0.5%。按月计算,CPI 通胀
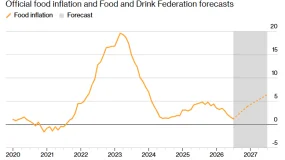
英国食品生产商的预测显示,厄尔尼诺现象、夏季干旱以及中东战争带来的一系列冲击,将推动英国食品通胀率明年升至6%以上。 英国食品与饮料联合会警告称,到圣诞节时食品通胀率将达到近4%,超过当前水平的两倍,随后继续加速、并在2027年7月达到6.4%的峰值。这将是自2024年初以来最高的年度涨幅。 英国食品和饮料制造商行业协会表示,如果食品价格按照其预测的速度上涨,那么食品采购支出将从2020年的每周100 英镑 (135美元)涨至明年夏季的接
美国财政部长贝森特周二表示,美国财政部上月决定扩大旧期限美债回购计划,主要目的是为近期持续升温的债券市场“降温”,推动市场重新向均衡状态靠拢。他同时否认这一操作属于量化宽松(QE),并反驳了近期美债下跌主要源于投资者担忧美国债务规模的说法。 贝森特周二在华盛顿出席活动时表示,他的职责是努力推动市场重新回到均衡状态,但并不认为财政部能够改变资产本身的均衡价格。“我的工作是努力把市场推回均衡状态,”贝森特表示,我不认为自己能够改变均衡价格,
国际金价近期明显承压。周三亚洲早盘, 现货黄金 一度回落至4350美元附近,延续此前从高位调整的走势。9月8日纽约时段, 现货黄金 收盘附近约为4385美元,单日跌幅约0.4%;与此同时,WTI原油升至93美元上方, 布伦特原油 接近98美元,能源价格快速上涨正在重新成为全球通胀预期的重要变量。 此次黄金走弱并非单纯由美元因素驱动,更重要的压力来自利率预期变化。此前公布的美国8月非农就业数据显示,新增就业人数达到16
中间价终结两连跌大幅调升35基点报6.7769,续创三年七个月新高。 布伦特原油盘中一度突破100美元大关,美伊冲突持续升级。 美元指数两连跌至98.87,美联储9月加息概率维持59.4%。 中间价终结两连跌大幅调升35基点,续创三年七个月新高 9月9日,人民币对美元中间价报6.7769, 调升35个基点,终结了此前连续两日的调贬态势 。 回顾近期中间价走势:9月4日报6.7787(调升20点)、9月7日报6.7795(调贬8点)、9月8日报6.7804(调贬9点,至此连续两
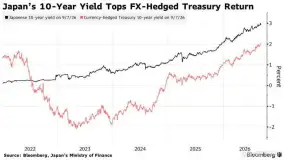
随着日本国债收益率升至近30年来高位,一个长期被全球市场讨论的风险正重新受到关注,即日本庞大的海外资金是否会开始回流本土市场。尽管目前尚未出现大规模资金撤离海外资产的迹象,部分投资机构警告,随着日本国债收益率吸引力不断提高,市场可能低估了日本资金流向发生变化的速度,以及这种变化对日元、美债乃至全球融资环境可能产生的影响。 日本长期实行超低利率政策,使国内投资者不得不前往海外寻找更高收益,并由此成为全球最重要的资本输出国之一。目前,日本投资
周三(9月9日)亚洲时段, 澳元 兑美元 继续在0.7220附近高位整固,当前价位仍处在5月15日以来的交投顶部区域,多头格局未改。 澳洲联储副主席豪瑟周二晚接受媒体采访时给出迄今最明确的信号——央行正权衡本月再次加息,称通胀是“唯一的大问题”,并指出推动通胀持续的三头怪物:中东冲突、AI驱动的全球繁荣和国内供给约束。豪瑟未明确表态加息“不可避免”,而是将决定权留给委员会,核心问题是“是否已做足够”。 澳洲联储今年初
 WikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFXWikiFX