글로벌 브로커 규제 조회 APP
WikiFX
한국어
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


외환시장 시간표, 변동성 큰 시간대가 정말 유리할까?
WikiFX
|


요약:외환시장은 주요 금융 중심지의 세션이 이어지며 주중에 사실상 24시간 움직인다. 시간대별 변동성은 같은 통화쌍의 고가와 저가 차이로 비교할 수 있지만, 변동성이 크다는 사실이 더 좋은 거래 시간을 뜻하지는 않는다. 겹침 구간의 유동성과 스프레드 비용 변화를 함께 이해하는 것이 출발점이다.

외환시장 시간표는 무엇을 보여 주나
외환시장 시간표를 찾는 초보자는 변동성이 큰 시간대를 알아 두면 거래에 유리할 것이라고 생각하기 쉽다. 하지만 시간표가 알려 주는 것은 시장 참여자가 언제 몰리는지에 가깝다. 그 시간이 특정 개인에게 유리한지까지 알려 주지는 않는다.
외환시장은 한 곳의 거래소에서만 열리는 시장이 아니라 은행과 브로커가 연결된 장외시장, 즉 OTC 시장이다. 그래서 각 금융 중심지의 영업 시간이 이어지며 주중에는 사실상 하루 24시간 거래가 이루어진다. 주요 세션, 즉 금융 중심지의 영업 시간대를 한국 시간 기준으로 정리하면 다음과 같다.
- 도쿄 세션: 한국 시간 오전 9시부터 오후 6시 무렵까지. 엔화와 아시아 통화 관련 뉴스가 상대적으로 많다.
- 런던 세션: 한국 시간 오후 5시부터 다음 날 새벽 2시 무렵까지. 영국 서머타임(여름에 시계를 한 시간 앞당기는 제도) 기간에는 한 시간가량 앞당겨진다.
- 뉴욕 세션: 한국 시간 밤 10시부터 다음 날 오전 7시 무렵까지. 미국 서머타임 기간에는 한 시간가량 앞당겨진다.
- 런던·뉴욕 겹침: 한국 시간 밤 10시부터 새벽 2시 무렵까지. 두 세션이 동시에 열리는 구간이며, 서머타임 기간에는 밤 9시부터 새벽 1시 무렵으로 바뀐다.
이 시간은 대략적인 기준일 뿐이다. 브로커의 서버 시간, 국가별 공휴일, 서머타임 시행 여부에 따라 실제 흐름은 달라질 수 있다.
변동성과 유동성은 같은 말이 아니다
변동성은 가격이 일정 시간 동안 얼마나 크게 움직였는지를 뜻한다. 유동성은 원하는 가격에 사고팔 수 있는 정도, 즉 주문이 얼마나 쉽게 체결되는지를 뜻한다. 두 개념은 함께 커지기도 하지만 같은 말은 아니다.
- 변동성: 같은 구간의 고가와 저가 차이, 또는 수익률의 흔들림으로 측정한다.
- 유동성: 호가 창, 즉 주문이 쌓인 목록의 두께로 가늠한다. 주문이 두꺼울수록 큰 거래도 가격을 덜 밀어낸다.
- 스프레드: 매수 호가와 매도 호가의 차이다. 유동성이 얇아지면 스프레드가 벌어지기 쉽다.
- 슬리피지: 주문한 가격과 실제 체결 가격의 차이다. 가격이 빠르게 움직일 때 커질 수 있다.
런던과 뉴욕이 겹치는 구간은 참여자가 많아 유동성이 커지는 경향이 있다. 동시에 미국의 경제 지표 발표가 몰리면서 변동성이 커지기도 한다. 다만 이런 경향이 매일 같은 강도로 반복되는 것은 아니다.
구간별 변동성은 이렇게 비교한다
시간대별 변동성을 비교하려면 같은 통화쌍(예: EURUSD처럼 두 통화를 짝지어 표시한 것), 같은 날, 같은 길이의 시간 구간을 기준으로 삼아야 한다. 여기서 핍(pip)은 통화쌍 가격이 움직이는 최소 표시 단위로, 보통 소수점 넷째 자리까지 표시하는 통화쌍에서는 0.0001을 뜻한다. 서로 다른 통화쌍의 핍 수를 그대로 나란히 놓으면 안 되는 이유도 여기에 있다. EURUSD에서 1핍은 0.0001이지만 USDJPY에서 1핍은 0.01이라 표시 단위가 다르기 때문이다.
일중 변동 폭(핍) = (해당 구간 고가 - 해당 구간 저가) ÷ 1핍 크기
- 비교할 통화쌍과 시간 구간을 먼저 고정한다.
- 해당 구간의 고가와 저가를 찾아 큰 값에서 작은 값을 뺀다.
- 그 차이를 그 통화쌍의 1핍 크기로 나눈다. EURUSD라면 0.0001로 나눈다.
가정한 예시로 EURUSD의 구간별 고가와 저가를 비교해 보자. 아시아 시간대에는 고가 1.1208, 저가 1.1196, 런던 시간대에는 고가 1.1230, 저가 1.1190, 런던과 뉴욕이 겹치는 시간대에는 고가 1.1255, 저가 1.1185였다고 설정한다. 이 수치는 실제 시장 데이터가 아니라 계산 방법을 보여 주기 위한 가상의 값이다.
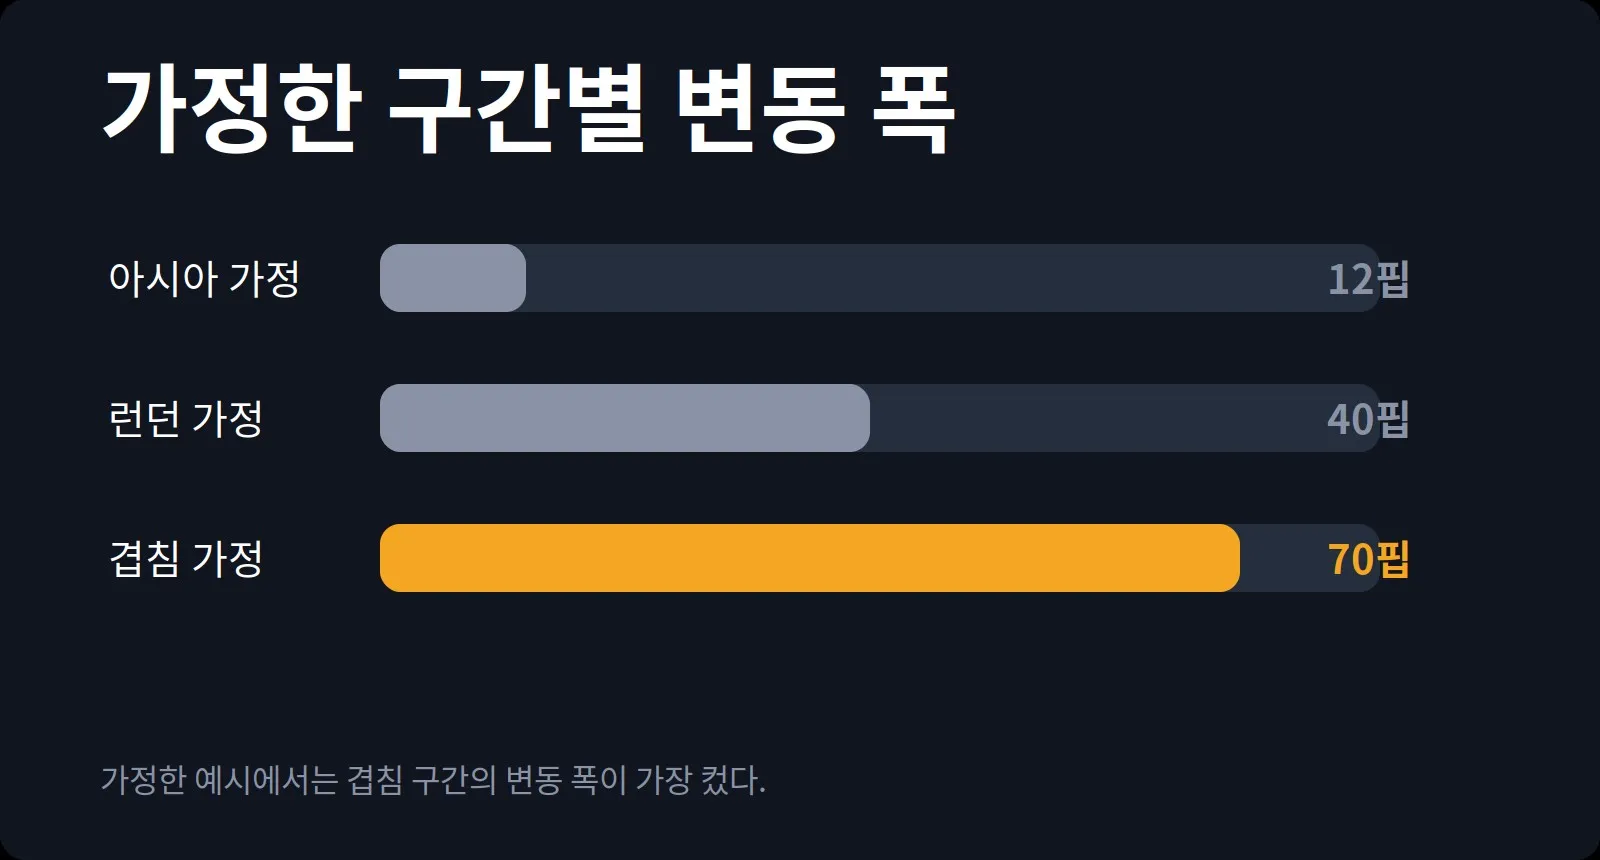
계산 방법을 보여 주기 위한 가상의 수치
- 아시아: (1.1208 - 1.1196) ÷ 0.0001 = 12핍
- 런던: (1.1230 - 1.1190) ÷ 0.0001 = 40핍
- 겹침: (1.1255 - 1.1185) ÷ 0.0001 = 70핍
이 계산은 변동 폭의 크기를 비교하는 방법일 뿐, 어느 구간이 수익에 유리한지 알려 주지 않는다. 같은 70핍이라도 한 방향으로 밀린 움직임과 왕복한 움직임은 체결 결과가 전혀 다르다.
변동성이 크면 더 좋은 시간일까
변동성이 크면 가격이 짧은 시간에 더 많이 움직인다. 기회처럼 보이지만 손절 폭(진입가에서 손실을 제한하려고 미리 걸어 두는 손절 주문까지의 거리)과 스프레드 비용, 슬리피지도 함께 커질 수 있다. 그래서 변동성이 큰 시간대가 초보자에게 좋은 시간이라는 등식은 성립하지 않는다.
가정한 예시로 위험 한도를 맞추는 계산을 해 보자. EURUSD 1.1215, 1표준랏(유로 10만 단위)당 1핍 가치 10달러, 허용 손실 100달러라고 설정한다. 손절 폭이 20핍이면 100 ÷ (20 × 10) = 0.5랏이고, 40핍이면 100 ÷ (40 × 10) = 0.25랏이다. 변동성이 커져 손절 폭을 넓혀야 한다면 같은 위험 한도를 지키기 위해 포지션 크기(거래 수량)는 줄어든다. 이 수치는 계산 원리를 보여 주는 가상의 값이며 실제 거래 지시가 아니다.
비용도 함께 봐야 한다. 스프레드가 1핍에서 2핍으로 벌어지면 진입과 청산에 드는 스프레드 비용도 두 배가 된다. 변동성만 보고 시간대를 고르면 이런 비용 변화를 놓치기 쉽다.
- 겹침 시간대에는 항상 수익 기회가 크다는 생각은 오해다. 변동 폭이 커질 수 있다는 의미이지 방향이 정해진 것은 아니다.
- 변동성이 작은 시간대가 모든 거래자에게 부적합한 것도 아니다. 적합성은 거래 계획과 위험 한도에 따라 달라진다.
- 시간표만 외우는 것으로는 부족하다. 경제 지표 발표 일정, 휴장일, 서머타임을 함께 확인해야 한다.
외환시장 시간표는 유동성과 변동성이 하루 중 어떤 리듬을 보이는지 이해하는 데 도움을 준다. 그러나 어느 시간대가 특정인에게 수익을 내는 시간인지, 가격이 어느 방향으로 움직일지는 알려 주지 않는다. 시간표는 지도에 가깝고, 길을 어떻게 갈지는 각자의 위험 관리와 판단의 몫이다. 앞의 계산 예시도 개념 설명을 위한 설정일 뿐, 특정 시간대의 거래를 권하는 내용이 아니다.
면책 성명:
본 기사의 견해는 저자의 개인적 견해일 뿐이며 본 플랫폼은 투자 권고를 하지 않습니다. 본 플랫폼은 기사 내 정보의 정확성, 완전성, 적시성을 보장하지 않으며, 개인의 기사 내 정보에 의한 손실에 대해 책임을 지지 않습니다.