서버가 도쿄면 항상 빠를까? LD4·NY4·TY3와 주문 지연
LD4, NY4, TY3은 런던, 뉴저지, 도쿄 권역의 코로케이션 시설을 가리키는 업계 통칭이다. 주문은 단말에서 브로커 서버를 거쳐 LP의 매칭 엔진까지 이동하므로, 두 지점 사이의 물리적 거리가 왕복 지연의 하한을 정한다. 다만 실제 지연은 라우팅, 장비 통과, 혼잡 때문에 계산값보다 커지며, 지연은 비용 항목 중 하나일 뿐이다.
오리지널
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


요약:미국과 유럽의 기준금리 경로가 갈릴 때 시장이 반응하는 네 가지 전이 경로를 짚고, 금리 차가 선물환 가격에 반영되는 구조를 가정 계산으로 풀어 본다. 정책 분화가 환율의 방향을 알려 주는 신호가 아니라는 경계도 함께 설명한다.
통화정책 분화는 두 중앙은행이 기준금리를 같은 방향, 같은 속도로 움직이지 않는 상태를 말한다. 기준금리(정책금리)는 중앙은행이 시중 은행과의 자금 거래에서 기준으로 삼는 금리다. 미국의 연방준비제도(Fed)와 유럽중앙은행(ECB)을 나란히 놓으면 이 차이가 눈에 들어온다.
분화는 방향이 정반대인 경우만 가리키지 않는다. 한쪽은 동결하고 다른 쪽은 천천히 인하하는 식의 속도 차이도 분화다. 그래서 누가 올렸는지보다 두 정책 경로의 간격이 얼마나 벌어졌는지를 보는 편이 정확하다.
여기에 경계가 하나 붙는다. 정책 분화는 어느 통화가 오른다는 신호가 아니라, 두 통화의 상대 가격을 계산하는 입력값이 달라졌다는 뜻이다. 이 구분이 흐려지면 금리 차이를 방향 예측으로 착각하게 된다.
금리 차이는 환율에 곧바로 꽂히지 않는다. 시장 참가자들이 실제로 반응하는 지점은 아래 네 가지 경로다.
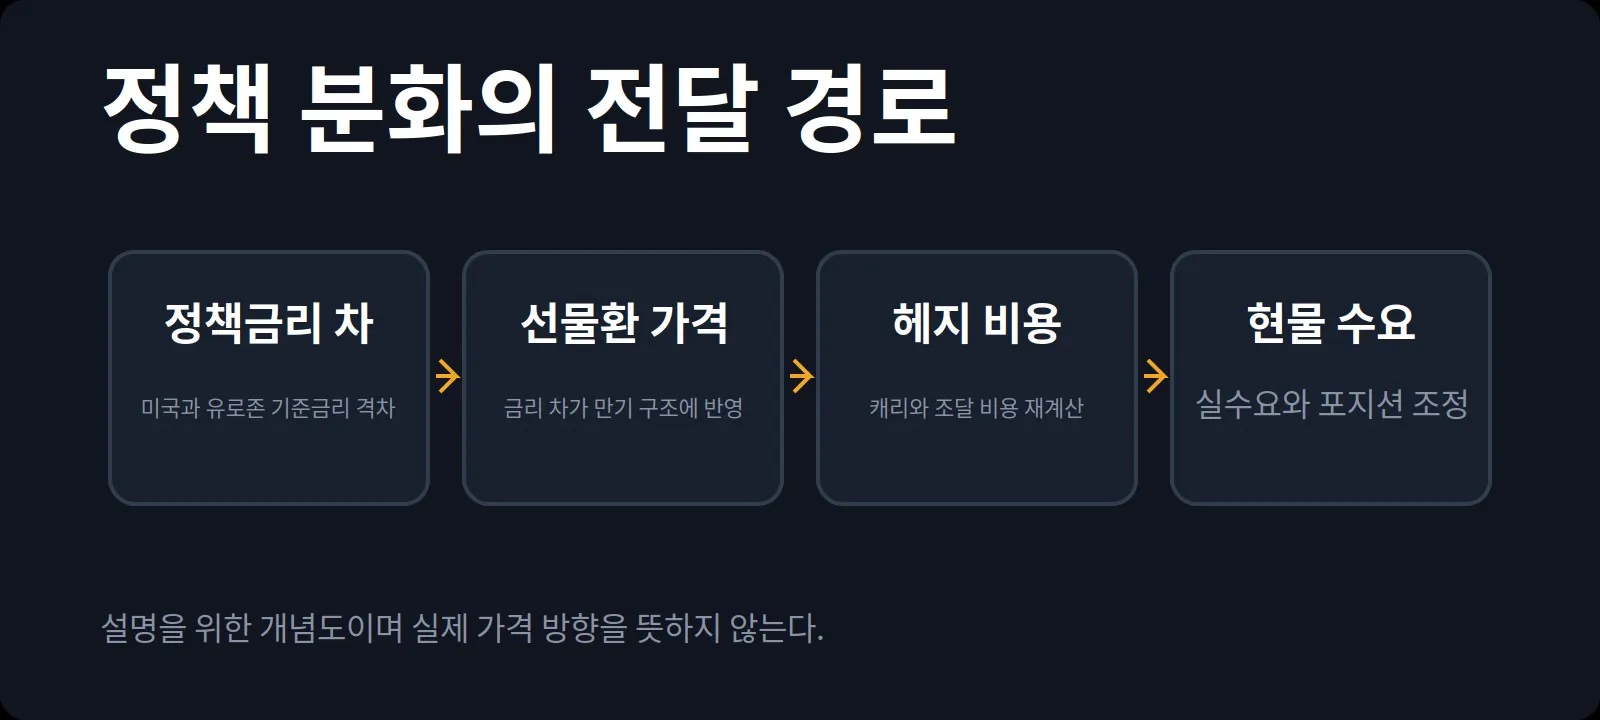
금리 차이가 가격으로 전달되는 단계(개념도)
숫자를 하나 만들어 보자. 아래 값은 구조를 설명하기 위한 가정이며 실제 시세나 전망이 아니다. 참고 시세인 EUR/USD 1.1403을 1.1400으로 반올림해 출발점으로 삼는다.
선물환 = 현물환율 × (1 + 견적통화 금리 × 기간) ÷ (1 + 기초통화 금리 × 기간)
여기서 많이들 걸리는 지점이 있다. 금리가 높은 달러가 선물환 시장에서 더 비싸지는 않다. 1년 뒤 결제하는 계약에서는 유로 1개를 사는 데 1.1624달러가 필요하므로, 달러 쪽이 할인되어 거래되는 셈이다. 금리 차는 이렇게 만기 구조에 스며들지, 통화의 방향을 정해 주지 않는다.
정책 분화는 두 통화의 상대 가격에 작용하는 입력값이 달라지는 현상이다. 환율이 어느 쪽으로, 언제 움직일지를 알려 주는 신호가 아니다. 실제 시장에서는 포지셔닝, 유동성, 재정 정책이 겹치면서 금리 차의 효과가 가려지기도 한다.
계산 예시도 같은 선에 있다. 금리 차가 선물환 가격에 반영되는 구조를 보여 줄 뿐, 어떤 포지션을 잡으라는 뜻이 아니다. 분화를 읽는 일은 재료를 분해하는 작업이지 결론을 대신 내주는 도구가 아니다.
면책 성명:
본 기사의 견해는 저자의 개인적 견해일 뿐이며 본 플랫폼은 투자 권고를 하지 않습니다. 본 플랫폼은 기사 내 정보의 정확성, 완전성, 적시성을 보장하지 않으며, 개인의 기사 내 정보에 의한 손실에 대해 책임을 지지 않습니다.