FX IB와 화이트 라벨, 내 스프레드는 누가 가져갈까
IB(소개 브로커)와 화이트 라벨, 백오피스가 외환 시장에서 맡는 역할을 정리하고, 리베이트가 스프레드와 커미션에서 어떻게 나뉘어 흐르는지 설명한다. 가정한 수치로 계산 구조를 따라가 보고, 리베이트 조건을 볼 때 초보자가 놓치기 쉬운 오해를 짚는다.
오리지널

简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


요약:호가 갱신 속도와 체결 속도의 차이를 이용하는 주문 패턴인 지연 차익거래를 정의하고, 가격 피드와 체결이라는 두 시계가 어긋날 때 생기는 가격 틈과 기대 순이익 계산식, 플랫폼이 지연 측정부터 대응 분류까지 어떤 순서로 이상 주문 패턴을 걸러내는지 정리한다. 스캘핑과의 차이, 오탐 가능성 같은 한계도 함께 다룬다.
초보자에게 흔한 오해가 하나 있다. 주문이 빠를수록 언제나 환영받는다는 생각이다. 실제로는 어떤 주문이 빠르다는 이유만으로 플랫폼의 관찰 대상이 되기도 한다. 그 배경에 있는 개념이 지연 차익거래다.
지연 차익거래는 호가가 갱신되는 속도와 주문이 체결되는 속도의 차이를 이용하는 주문 패턴을 말한다. 여기서 호가는 시장 참여자가 제시하는 매수 가격과 매도 가격이고, 지연은 주문이 서버에 도착해 실제로 체결되기까지 걸리는 아주 짧은 시간을 뜻한다. 특정 전략으로 발명된 것이라기보다 전자 체결이 보편화되면서 자연스럽게 나타난 현상에 가깝다.
경계를 먼저 밝혀둔다. 이 글은 수익을 내는 방법을 다루지 않는다. 지연 차익거래는 위험 없는 수익을 보장하는 구조가 아니고, 플랫폼의 탐지 절차도 정상 거래를 벌하기 위한 장치가 아니다. 주문 흐름의 통계적 이상을 걸러내는 과정을 이해하는 것이 목적이다.
두 개의 시계가 있다고 생각하면 이해가 쉽다. 하나는 시장 가격이 흘러 들어오는 시계이고, 다른 하나는 내 주문이 처리되는 시계다. 두 시계가 어긋나는 만큼 가격의 틈이 생긴다.
이 요소들이 맞물리면 시장 가격은 이미 바뀌었는데 주문이 옛 가격에 체결되는 상황이 생긴다. 반대 방향도 가능하다. 브로커가 감당하는 위험도 여기서 나온다. 고객에게 체결해준 가격과 실제 시장에서 반대 포지션을 잡아 위험을 줄이는 헤지 가격이 벌어지면 그 차액은 브로커의 부담이 된다.
기본 아이디어는 단순하다. 체결 가격이 그 순간의 공정 가격보다 얼마나 유리했는지, 거기서 비용을 뺀 값이 반복적으로 남는지 확인한다는 것이다.
기대 순이익 = (체결 가격 - 공정 가격) × 수량 - 거래 비용 (매도 기준)
공정 가격은 여러 유동성 공급자의 호가를 종합한 시장 기준 가격이다. 거래 비용은 스프레드와 수수료를 합친 값인데, 스프레드는 같은 시점의 매수 호가와 매도 호가 차이다.
가정 예시로 계산해 보자. 유로달러의 공정 가격이 1.1403인데 특정 서버가 아직 1.1408을 제시하고 있다고 가정한다. 여기서 1랏, 즉 표준 거래 수량인 10만 통화 단위를 1.1408에 매도하는 주문이 체결되고 곧바로 1.1403에 되사서 정리된다고 하자. 가격 차이 0.0005는 대부분 통화쌍에서 소수점 넷째 자리 한 단위를 가리키는 핍으로 5핍이고, 1랏 기준으로 약 50달러에 해당한다. 스프레드와 수수료를 7달러로 가정하면 순이익은 약 43달러가 된다.
이 숫자는 개념 설명을 위한 가정이며 실제 주문 지시가 아니다. 현실에서는 이런 틈이 수백 밀리초 단위로 사라지고, 주문이 거부되거나 호가가 다시 제시될 수 있다.
탐지 절차는 브로커마다 세부 구현이 다르지만 큰 흐름은 비슷하다. 아래 다섯 단계는 개념 설명을 위한 일반화된 요약이다.
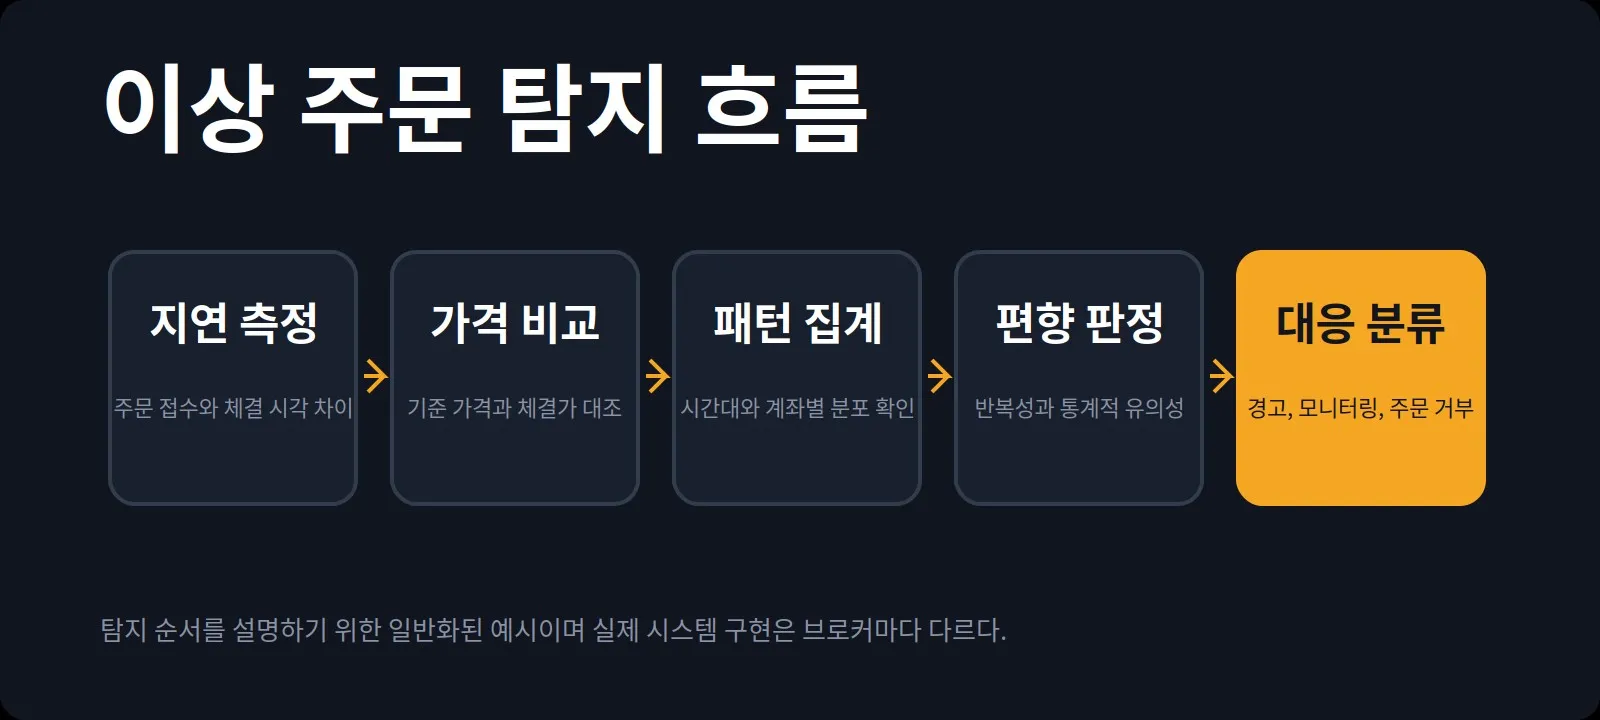
지연 차익 의심 주문을 걸러내는 다섯 단계
가장 흔한 오해는 수익이 나는 계좌는 모두 제재 대상이라는 생각이다. 실제 판단 기준은 손익 자체가 아니라 체결 시점의 가격 편향이 반복되는지 여부다. 방향성 위험을 감수하고 수익을 내는 계좌와 지연만 이용하는 계좌는 통계적 지문이 다르다.
탐지가 완벽할 수 없다는 점도 알아야 한다. 정상적인 고빈도 주문을 비정상으로 분류하거나, 반대로 느린 계좌의 우연한 이익을 놓칠 수 있다. 그래서 대부분의 시스템은 단일 조건이 아니라 여러 지표를 조합해 판단한다.
정리하면 지연 차익거래 탐지는 체결 속도의 비대칭에서 생기는 가격 편향을 통계로 걸러내는 절차다. 수익성을 판정하는 도구도, 트레이더의 실력을 평가하는 잣대도 아니다. 플랫폼에게는 손실을 관리하기 위한 방어선이고, 이용자에게는 주문이 왜 거부되었는지 이해하기 위한 배경 지식이다. 어떤 주문을 넣어야 하는지는 말해주지 않는다.
면책 성명:
본 기사의 견해는 저자의 개인적 견해일 뿐이며 본 플랫폼은 투자 권고를 하지 않습니다. 본 플랫폼은 기사 내 정보의 정확성, 완전성, 적시성을 보장하지 않으며, 개인의 기사 내 정보에 의한 손실에 대해 책임을 지지 않습니다.