
글로벌 브로커 규제 조회 APP
WikiFX
한국어
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


같은 2%인데 왜 체감이 다를까? 복리 가정의 빈틈

WikiFX
|


요약:복리 공식은 수익률이 자금 규모와 무관하고, 유동성이 무한하며, 심리적 부담이 없다는 세 가지 전제 위에 서 있다. 가정 예시를 통해 잔고가 커질수록 같은 비율을 만드는 데 필요한 금액이 어떻게 늘어나는지 살펴보고, 미끄러짐과 드로다운이 실현 수익률을 어떻게 깎아낼 수 있는지, 그리고 초보자가 자주 하는 오해를 정리했다.

복리 가정은 무엇을 전제하는가
복리는 이자나 수익이 원금에 더해지고, 그 합계를 기준으로 다시 이자가 붙는 방식이다. 원금은 처음 넣은 돈을 말한다. 이 개념을 쓰면 “매달 몇 퍼센트씩 벌면 몇 년 뒤 얼마가 된다”는 그림을 식 하나로 그릴 수 있다.
그림이 간편한 대신, 그 안에는 세 가지 전제가 조용히 깔려 있다.
- 수익률이 자금 규모와 무관하다. 계좌가 커져도 같은 비율을 계속 낼 수 있다고 본다.
- 유동성이 무한하다. 유동성은 원하는 수량을 원하는 가격에 사고팔 수 있게 해 주는 시장의 힘이다. 그 힘에 한계가 없다고 가정한다.
- 심리적 부담이 0이다. 손익의 절대 금액이 커져도 판단이 흔들리지 않는다고 본다.
세 전제는 따로 놀지 않는다. 자금이 커지면 주문 수량이 커지고, 수량이 커지면 비용과 손익 금액이 함께 커진다.
계산식과 가정 예시
식 자체는 단순하다.
최종 자산 = 원금 × (1 + r)^n
r은 기간당 수익률, n은 기간 수다. 계산 순서는 이렇다.
- 원금 P를 정한다.
- 기간당 수익률 r을 정한다. 이때 r은 스프레드와 수수료를 뺀 뒤의 값이어야 한다. 스프레드는 사려는 가격과 팔려는 가격의 차이, 수수료는 거래에 붙는 비용이다.
- 기간 수 n을 정한다.
- P × (1 + r)^n을 계산한다.
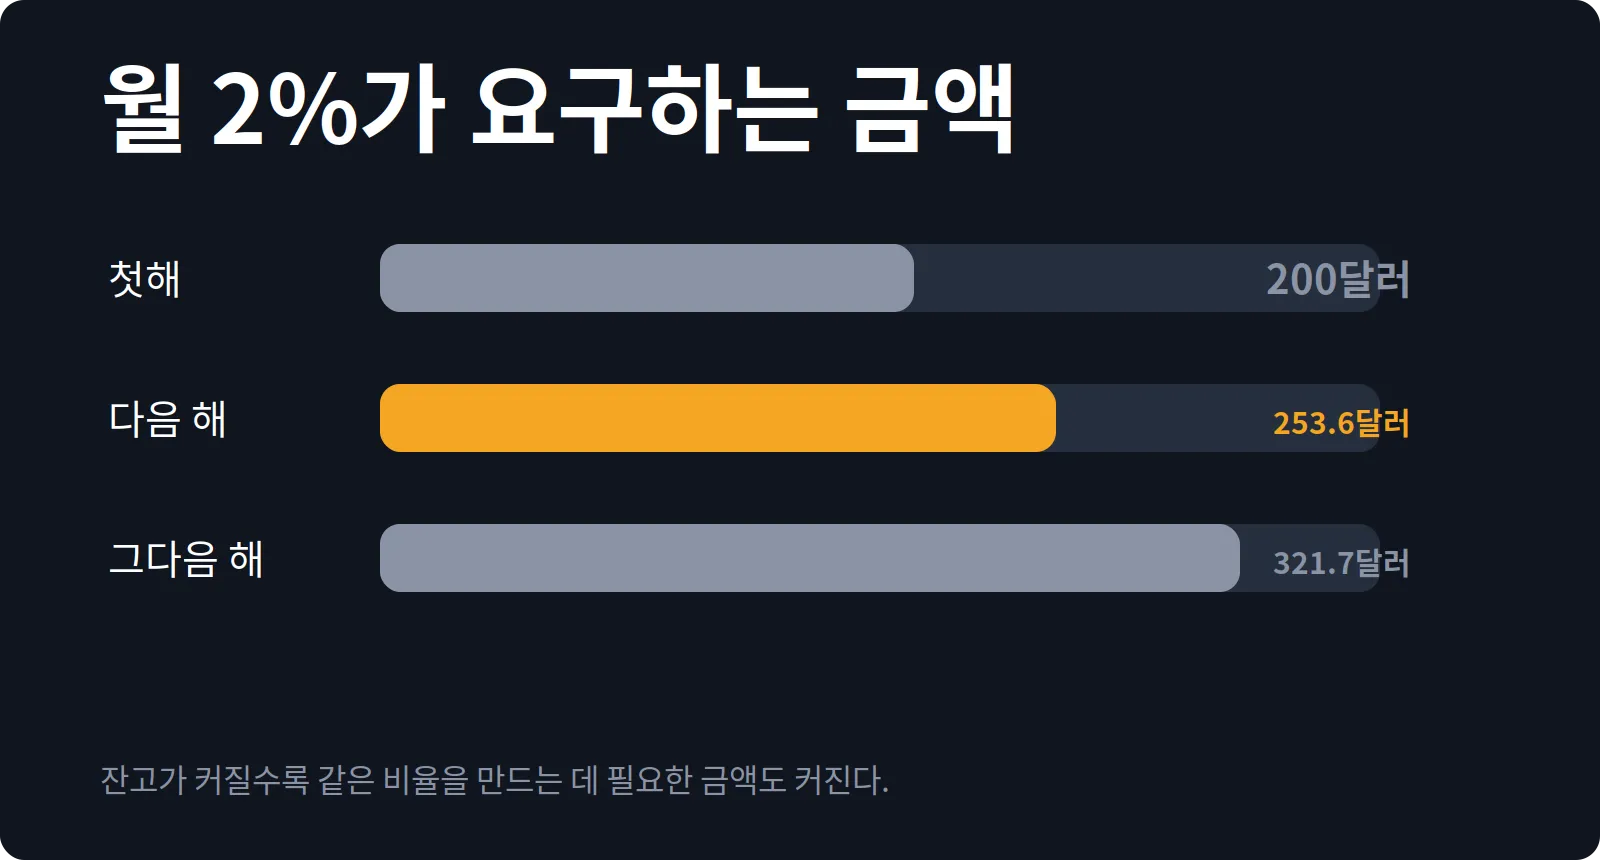
잔고가 커질수록 같은 비율을 만드는 데 필요한 금액도 커진다.
전제가 흔들리면 표와 실제는 벌어진다
- 자금 규모: 같은 비율을 유지하는 데 필요한 절대 금액이 계속 커진다. 다루는 금액이 클수록 판단 한 번의 무게도 무거워진다.
- 유동성: 개인의 주문은 대개 시장 전체 물량에 비해 작다. 다만 주요 지표가 발표된 직후나 거래가 얇아지는 시간대, 거래량이 적은 통화쌍에서는 체결이 불리해질 수 있다.
- 심리적 부담: 같은 2%라도 200달러와 321.7달러는 체감이 다르다. 고점 대비 자산이 줄어든 폭인 드로다운이 절대 금액으로 커지면, 세워 둔 계획을 중간에 바꾸고 싶은 압박이 생긴다.
초보자가 자주 걸리는 지점도 정리해 둘 만하다.
- 월 2%를 12개월 단순 곱셈으로 계산해 24%라고 말하는 경우. 복리로는 약 26.8%다. 두 값이 다르다는 점을 확인하는 것으로 충분하며, 이 수치가 현실에서 반복된다고 옮겨 붙이면 안 된다.
- 수익률이 자금 규모와 무관하다는 생각. 잔고가 커질수록 같은 비율을 만드는 난이도는 달라질 수 있다.
- 손실에는 복리를 적용하지 않는 습관. 같은 비율의 손실도 잔고가 커지면 절대 금액이 커진다.
복리 식은 수익률이 일정하다는 조건에서 자산이 어떻게 늘어나는지 보여 주는 산수 도구다. 자금이 커질 때 체결 비용과 심리적 부담이 어떻게 변하는지는 그 식 바깥의 문제다. 복리 표가 보여 주는 것은 조건이 갖춰졌을 때의 계산 결과이지, 앞으로의 약속이 아니다.
면책 성명:
본 기사의 견해는 저자의 개인적 견해일 뿐이며 본 플랫폼은 투자 권고를 하지 않습니다. 본 플랫폼은 기사 내 정보의 정확성, 완전성, 적시성을 보장하지 않으며, 개인의 기사 내 정보에 의한 손실에 대해 책임을 지지 않습니다.
