
全球交易商监管查询APP
什么是WikiFX


网格交易:一个"永远在捡钱"的策略,是怎么一次归零的
WikiFX
|


摘要:如果你是交易过十年以上的老炮你会知道这件事
如果你是交易过十年以上的老炮你会知道这件事:
2015 年 1 月 15 日,瑞士央行毫无预警地宣布放弃 EUR/CHF 1.2000 的汇率下限。欧元兑瑞郎在几分钟内从 1.2000 砸到 0.8500——30 分钟跌掉 28%,中间几乎没有流动性。
这一天,全球无数跑网格的散户账户一起穿仓。因为 EUR/CHF 是过去三年最“稳”的区间品种,1.2000-1.2200 上下窄幅波动,很多人的网格策略在这个品种上赚了一年多。SNB 那一下,把“区间永远不会破”的信仰和本金一起打穿了。
网格不是坏策略。它只是绝大多数人用错了。
网格的数学:可以让你每天赚 30 美元,也能让你一个月爆一次仓
网格的逻辑简单到可以贴墙上:
在当前价上下每隔 X 个点挂一单,多空双向。价格来回波动一格就平仓赚一格。
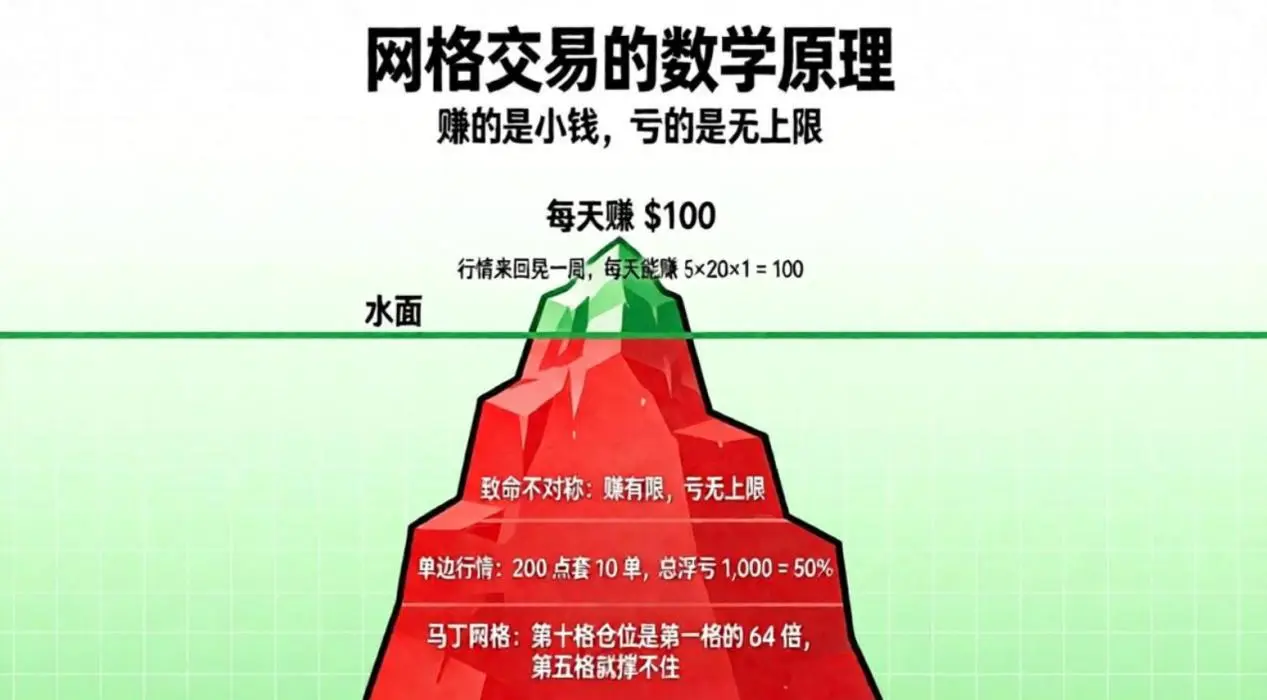
假设你在 EUR/USD 1.0850 处开仓,每 20 点一格,上下各 5 格,每格 0.1 手。行情来回晃一周,每天能赚 5×20×1 = 100。看上去很美。
但这个策略有个致命不对称:每天赚的 $100 是真实的入袋利润,最大的潜在亏损却是理论无上限的。
假设 EUR/USD 一路从 1.0850 跌到 1.0650 不回头,200 点单边行情里你会被套 10 单,平均亏损约 100 点 × 0.1 手 × 10/点 = 100/单,总浮亏 1,000——对一个 2,000 的账户就是 50%。
更狠的是马丁网格(每跌一格加仓翻倍)
第一格 0.1 手,第二格 0.2 手,第三格 0.4 手……
同一段 200 点行情,第十格的仓位可能是第一格的 64 倍。账户可能在第五格就撑不住。
回测数据一般不会有些。
原因很简单:回测数据是后视镜,里面一定有“区间”段,所以网格的回测永远漂亮。你买的每一个 97% 胜率的 EA,本质都是这个套路。
真正让网格死掉的不是策略
- 网格的真正对手,不是市场,是这些:
- 黑天鹅级别的结构断裂 2015 EUR/CHF 锚定解除;2020 年 3 月黄金一周波动 2000 点;2022 年 USD/JPY 在日本央行维持 YCC 后 4 小时掉 300 点——这三件事不是“波动加大”,是规则本身被改写。网格假设“价格总在区间晃”,这三件事直接把这个假设拆了。
- 杠杆过高 一个 10 层、每层 0.1 手的网格,理论最大亏损就是 1,000,但账户必须能扛住 3,000-$5,000 的回撤才不会被中途爆仓。多数人不会给账户留这么多余钱。
- 之前记得看过一个统计数据:2022 年 USD/JPY 那次 4 小时 300 点下跌里被爆仓的网格 EA,97% 都在深夜运行,交易者已经睡觉。网格最大的风险不是它亏多少,是它在你看不见的时候亏多少。
- 新闻发布 NFP、CPI、央行决议这种瞬间的跳空,网格没有“暂停”按钮。
网格存活要的不是更好的参数,是更狠的纪律
你非要跑网格,强调纪律比策略本身更关键,讲讲我的一些小技巧:
把账户先除以 3 当作真实可用资金。10,000 账户,按 3,000 设计网格。
网格步长设到 20-50% 的日 ATR。
EUR/USD 日 ATR 60 点,步长 12-30 点。
步长太小,频繁开仓但单边一下就击穿;步长太大,开仓太少,根本赚不到。
新闻前 30 分钟手动关 EA。做这件事比优化任何参数都管用。
账户回撤 30% 时永久下架。不是“暂停”,是删掉。
另外就是加几个参数指标,不用太多,比如阻力位,压力位,如果破位了,就要学会砍仓割肉。
网格不是不能跑,而是要会跑。
它是那种“跑得好的时候让你觉得是免费的,赚钱让你忘了风险”的策略。
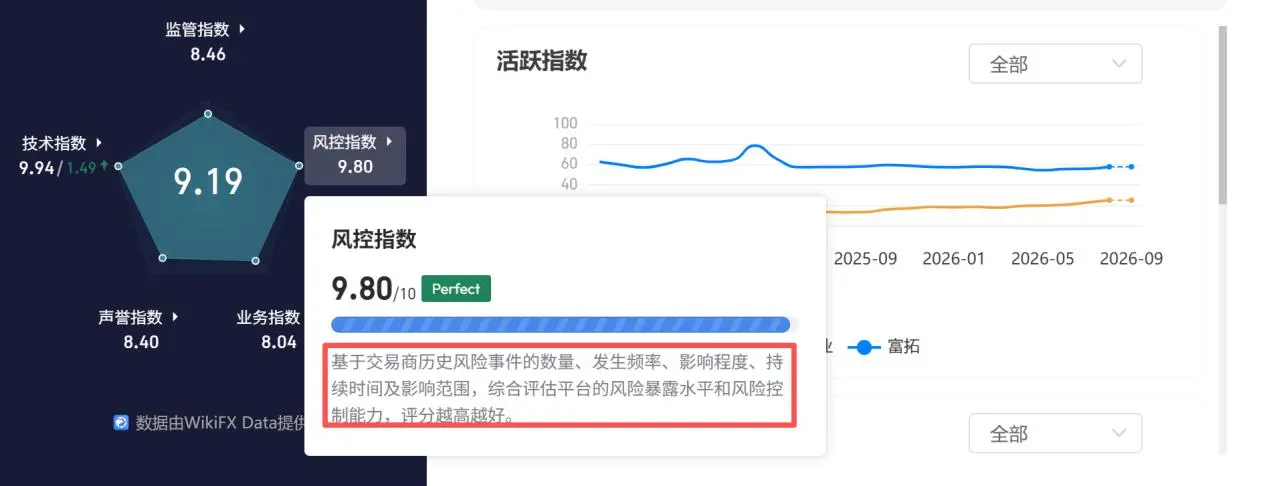
外汇天眼的风控指数是指基于历史事件的数量、发生频率、影响程度、持续时间及影响范围,综合评价平台风险暴露水平和风险控制能力。一家客户在 SNB、EUR/JPY 闪崩这些历史节点反复出问题的平台,跑网格基本等于把命运交给它的服务器纪律。外汇天眼会替你看这些事件里的滑点、点差拉大、服务器登入不上,卡盘等等,网格赚不赚钱七分看策略,三分看平台在极端行情下的执行细节。
提示:本文仅供市场教育与一般资讯参考,不构成个性化投资建议。外汇、差价合约及杠杆产品可能导致重大甚至全部本金损失。
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任