全球交易商监管查询APP
什么是WikiFX


凯利公式:数学上正确的仓位管理,为什么你用它就是爆仓
WikiFX
|


摘要:1956年,贝尔实验室的John Kelly在研究通信问题时推导出一套公式。当面对一连串能够明确知晓胜率、赔率的机会,它可以算出最优下注比例,实现长期资金增速最大化。
1956年,贝尔实验室的John Kelly在研究通信问题时推导出一套公式。当面对一连串能够明确知晓胜率、赔率的机会,它可以算出最优下注比例,实现长期资金增速最大化。
几十年过去,这套凯利准则被不少量化基金、对冲基金,还有赌场算牌群体奉为参考工具。不少散户直接把逻辑搬进MT4脚本,赢了加仓、输了加倍,照搬公式操作,最后账户直接走出断崖式亏损。
问题并不出在凯利公式本身,大多时候,是普通人的使用方式出了错。
可以拿一个抛硬币的例子简单理解。
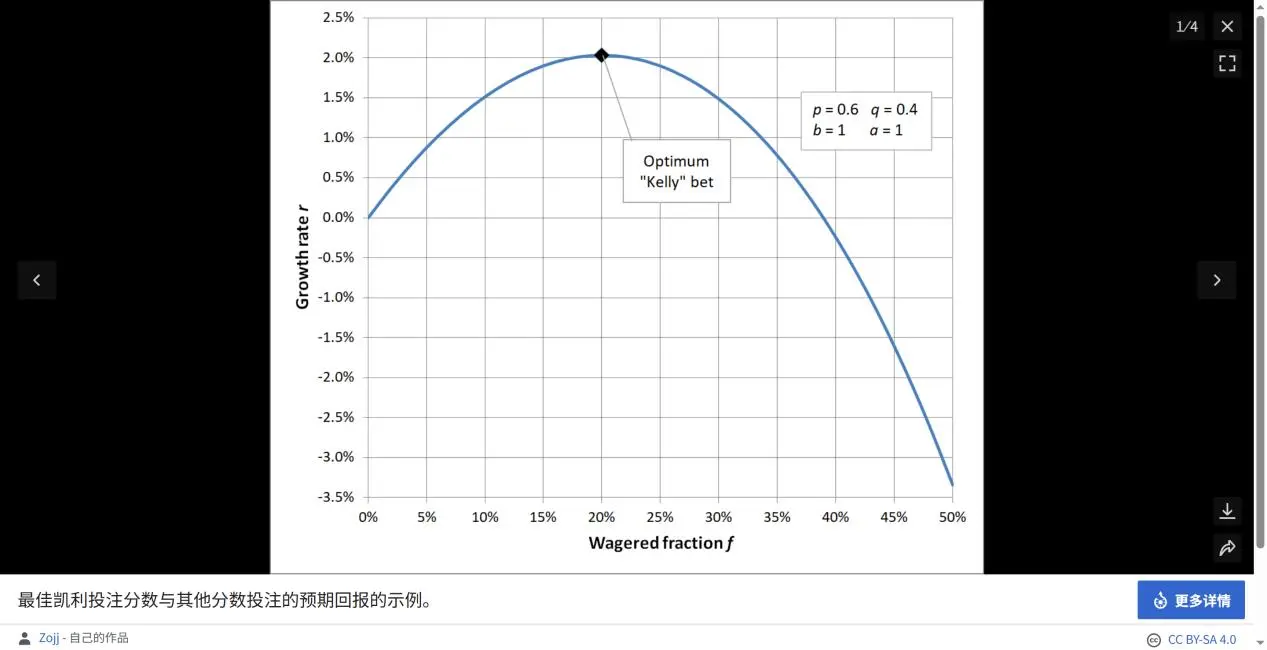
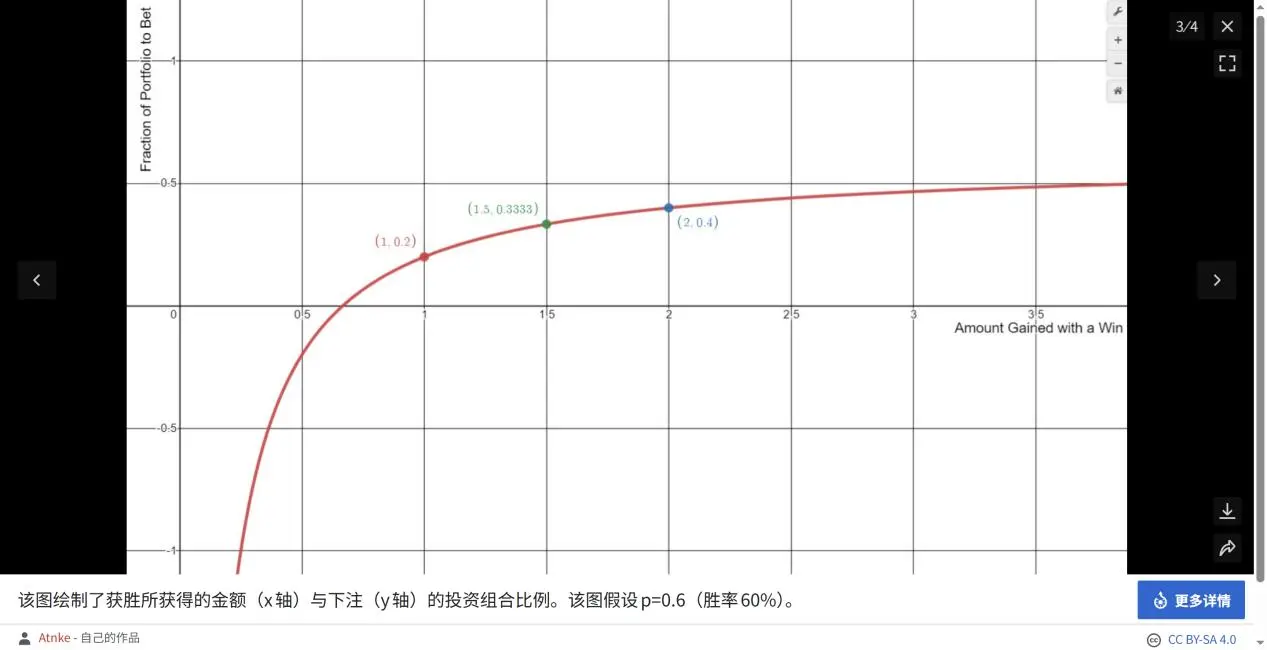
假设这枚硬币概率是倾斜的,胜率60%,失败概率40%,赔率1:1,押1块,赢了净赚1块。
如果直接梭哈,碰上那40%的失败概率,账户直接清零;可每次只拿1%资金参与,资金增长又慢得让人煎熬。
代入凯利公式计算,最优解是拿总资金的20%去下注,理论上这是资产增长最快的比例。
但现实交易,远远没有这么理想化。
凯利公式的数学推导建立在好几层理想假设之上,可放到真实盘面,这些条件几乎全都不成立。
它首先默认你可以精准知道自己的真实胜率。但做交易,我们手里只有历史回测的样本数据,回测200次得到的数字,不等于未来会重复发生的固定胜率,本质只是估算。
同理,你也没法锁定固定盈亏比。你预判盈亏比3:2,实际行情走出来可能变成1:1,甚至直接大亏。凯利公式对赔率估算误差极其敏感,只要稍微高估收益,算出来的仓位就会直接冲到70%这种危险区间。
公式还预设市场服从正态分布,波动有边界。现实金融市场存在肥尾效应,极端黑天鹅发生的概率远高于理论模型。就像1987年那场股灾,属于统计学上几乎不可能发生的事件,但实实在在出现了,这种时刻凯利准则会直接失效。
理论模型里不会出现彻底破产,允许我们无限次参与博弈。可实盘有保证金强平,账户一旦亏光就彻底结束,不会给你继续扛单的机会。
最后,它需要足够漫长的时间,依靠大数定律抹平波动。但普通交易者的交易生涯有限,短短几年,就足够发生好几次毁灭性爆仓。
最早把凯利思路落地金融市场的数学家Ed Thorp,管理基金29年年化做到19.1%,实操中却只会用半凯利,甚至四分之一凯利。他在著作里说得很直白:完整凯利是纸上的数学最优解,半凯利才是人能用的版本。
他的研究有一组很关键的数据:满凯利模式长期破产概率接近50%;换成半凯利,破产概率降到10%,牺牲的长期收益却只有25%。也就是说仓位减半,就能换来安全性数倍提升。
普通人实操,不要直接照搬公式输出的仓位数字。
算出凯利仓位之后,可以先直接打对折。比如公式给出32.5%,实际只用16%,一万美金账户,每笔风险控制在1600。
我们自己预估的胜率往往会不自觉偏高,回测会存在过拟合,市场风格也会切换。可以主动把预估胜率再往下砍两成,原本预估55%胜率调整到44%,算出来仓位就会大幅收缩,再叠加半凯利进一步保守。
还有一点要警惕凯利自带的诱惑:公式会建议盈利之后扩大下注。连续盈利几笔之后,仓位会越滚越大,远超账户承受能力。实操可以干脆采用固定风险模式,单笔风险约束在账户1‑2%,不管输赢,都不去变动单笔风险额度。
凯利还有一个很容易被忽略的用处,帮我们判断要不要出手。如果计算出来结果为负数,代表这笔交易本身没有正向期望值,最正确的选择就是不进场。很多时候交易难的不是开仓,而是懂得放弃机会。
说到底,凯利公式只是特定理想环境下的数学工具。交易市场胜率、赔率都在动态变化,黑天鹅风险客观存在,我们的交易时间也有限,破产风险时刻悬在头上。
真正值得吸取教训的,反而是公式背后带来的几条交易纪律。
仓位永远要比理论最优值再保守一档;算出负期望值,就果断放弃这笔机会;认清一个现实:我们永远无法精准掌握真实胜率,一旦过度自信,就算工具再漂亮,也挡不住账户出问题。
平庸的交易者常在震荡行情赚点零碎收益,却在肥尾极端行情里亏光家底;成熟的交易者愿意耐住寂寞,等待真正高价值的机会,抓住一次就可以拉开差距。
外汇天眼的社区论坛里面,能看到一类吐槽:照着所谓数学公式算出仓位,结果一单重创账户。工具本身无罪,可怕的是把公式包装成稳赚的科学。浏览平台客诉的时候,可以多留意这类案例,如果技术方刻意营销“完美数学仓位”“高胜率必胜策略”,就要多加小心,他们拿理论公式给投资者制造幻觉,这种风险远比单次亏损更可怕。
提示:本文仅供市场教育与一般资讯参考,不构成个性化投资建议。外汇、差价合约及杠杆产品可能导致重大甚至全部本金损失。
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任
热点资讯
伊朗官员警告战争扩大到印度洋!油价又涨了,债市惨烈抛售继续
WikiFX【直击亚市】美联储一年恐加息三次!全球债市终于喘口气,日元160再成焦点
WikiFX“没人愿接一把下落的刀”!700亿美元撤出海外债券,日本资本正在悄悄转向本土
WikiFX日本央行刚加息,日元却又逼近160!日本干预警报重新拉响
WikiFX锁仓:你以为稳住了,平台在偷笑
WikiFX外汇天眼值此中秋,愿每一次选择,都有清晰的信息相伴, 每一步交易,都多一份安心与从容
WikiFXRoboforex:9月24日外汇与贵金属技术前瞻
WikiFX【直击亚市】惨烈抛售全面蔓延!股债双杀,黄金失守4300,美联储加息概率又升了
WikiFX美债杀疯了!10年期冲上5.22%,全球资产都要重新定价
WikiFX凯利公式:数学上正确的仓位管理,为什么你用它就是爆仓
WikiFX