
全球交易商监管查询APP
什么是WikiFX


中信建投:军工板块业绩持续回升 进入基本面全面复苏新周期

WikiFX
|


摘要:中信建投 证券研报认为,国防 军工 板块业绩自2025年触底以来持续回升,需求恢复已连续多个季度体现至报表端,2026年上半年板块利润增速显著上台阶,复苏正从结构性走向全面性。在2027年建军百年背景下,2025至2027年行业向好趋势确定性强,当前正处于“十四五”收官与“十五五”规划交替的关键窗口。随着“十五五”规划装备目录逐步明确,规模化订单下达渐行渐近,板块已进入基本面全面复苏新周期。 全文如下 中信建投 | 军工 板块业绩持续回升,“十五五”规模化订单渐近 国防 军工
中信建投证券研报认为,国防军工板块业绩自2025年触底以来持续回升,需求恢复已连续多个季度体现至报表端,2026年上半年板块利润增速显著上台阶,复苏正从结构性走向全面性。在2027年建军百年背景下,2025至2027年行业向好趋势确定性强,当前正处于“十四五”收官与“十五五”规划交替的关键窗口。随着“十五五”规划装备目录逐步明确,规模化订单下达渐行渐近,板块已进入基本面全面复苏新周期。
全文如下
中信建投 | 军工板块业绩持续回升,“十五五”规模化订单渐近
国防军工板块业绩自25年触底以来持续回升,需求恢复已连续多个季度体现至报表端,26H1板块利润增速显著上台阶,复苏正从结构性走向全面性。在2027年建军百年背景下,2025至2027年行业向好趋势确定性强,当前正处于“十四五”收官与“十五五”规划交替的关键窗口。上半年军队客户人事调整影响进一步消化,“十四五”延迟订单加速交付。随着“十五五”规划装备目录逐步明确,规模化订单下达渐行渐近,板块已进入基本面全面复苏新周期。
1、国防军工板块业绩自25年触底以来持续回升,需求恢复已连续多个季度体现至报表端,26H1板块利润增速显著上台阶,复苏正从结构性走向全面性。在2027年建军百年背景下,2025至2027年行业向好趋势确定性强,当前正处于“十四五”收官与“十五五”规划交替的关键窗口。上半年军队客户人事调整影响进一步消化,“十四五”延迟订单加速交付。随着“十五五”规划装备目录逐步明确,规模化订单下达渐行渐近,板块已进入基本面全面复苏新周期。
2、我们判断,中国军工产业已从过去依赖国内单一需求的模式,演进为三轮驱动的新发展格局,增长动能更加多元和可持续。“内需筑基、外贸扩张、民用反哺”的格局正在深刻重塑我国军工产业的面貌和边界。行业从“周期成长”转向“全面成长”。第一曲线国内军工需求(基本盘):聚焦“备战打仗”和装备现代化,需求来自国防预算稳定增长及装备升级换代(如“十四五”期间重点型号批产)。强威慑高精尖+体系化无人化低成本是主要增长方向。第二曲线军贸出海(新引擎):凭借性价比优势、体系化作战能力和地缘战略合作(“一带一路”),中国军贸份额持续提升,成为全球重要供应方,实现战略影响力与经济效益双赢。第三曲线军用技术民用化(新边界):尖端军工技术向民用领域溢出,催生商业航天、低空经济、未来能源、深海科技、大飞机等万亿级新产业,拉动新工艺、新材料、新器件发展,形成“军技民用,反哺军工”的良性循环。
军工板块盈利加速修复,静候“十五五”规模化订单下达
国防军工板块业绩自25年触底以来持续回升,需求恢复已连续多个季度体现至报表端,26H1板块利润增速显著上台阶,复苏正从结构性走向全面性。在2027年建军百年背景下,2025至2027年行业向好趋势确定性强,当前正处于“十四五”收官与“十五五”规划交替的关键窗口,行业需求端机会较多。上半年军队客户人事调整影响进一步消化,“十四五”延迟订单加速交付;9-3阅兵后多款先进装备亮相,军贸出口预期持续升温,军贸订单不断落地;下游主机厂排产饱满,景气度沿产业链向上游传导,上游元器件、材料公司自25年下半年起订单回暖,26H1报表端已充分兑现。随着“十五五”规划装备目录逐步明确,规模化订单下达渐行渐近,板块已进入基本面全面复苏新周期。
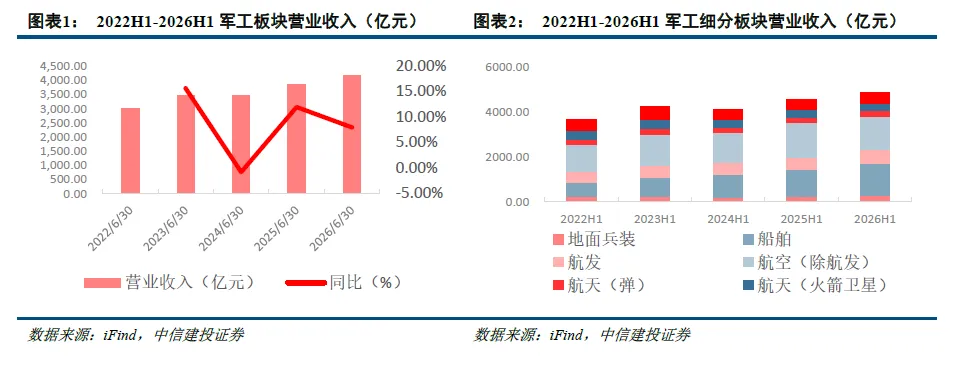
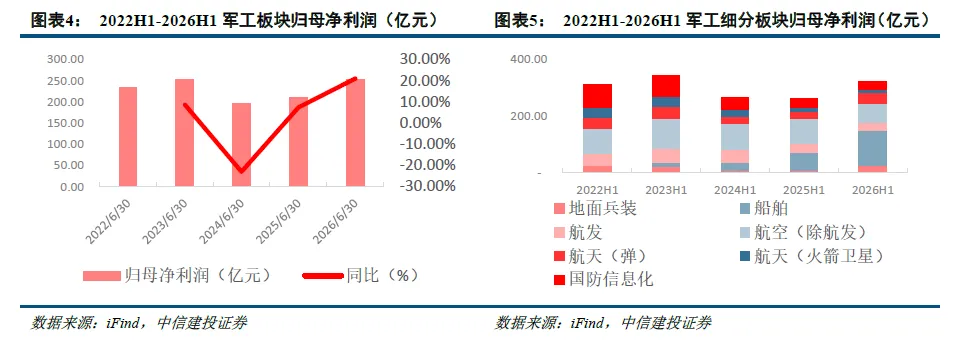
随着军工板块上市公司2026年半年报的全部公告,我们可以明显看出整体板块盈利加速修复的趋势。从我们跟踪的164家军工板块重点公司情况来看,26H1板块共实现营业收入4,159.95亿元,同比增长7.93%;实现归母净利润253.26亿元,同比大幅增长20.98%,增速较25H1(+7.32%)显著提升,创近年来半年度增速新高。值得注意的是,26H1板块利润的加速修复呈现显著的结构性特征:增长主要由船舶、地面兵装及军贸相关方向贡献,而航空航天等传统核心赛道利润仍同比下滑,板块整体盈利的“全面复苏”尚待“十五五”规模化订单落地后进一步验证。板块盈利自25年下半年以来持续改善,26H1利润增速显著快于营收增速,经营杠杆开始正向释放,“十四五”收官订单加速交付与“十五五”备产备货共振,行业景气上行趋势明确,底部复苏逻辑进一步得到中报验证。
从26H1中报情况来看,板块整体复苏明显,但各板块营业收入表现分化。具体来看,营收端修复面扩大,利润端弹性开始显现。从营收端来看,地面兵装(19.38%)、船舶(18.68%)、航发(16.12%)增速较快,弹(6.07%)、国防信息化(2.58%)平稳增长,火箭卫星(-0.60%)、航空(-4.54%)增速相对较慢。
从归母净利润来看,板块表现明显分化。地面兵装(+283.56%)、船舶(+86.94%)、弹(+29.37%)增速较快;航发(+0.62%)基本持平;国防信息化(-2.61%)、航空(-24.97%)、火箭卫星(-35.39%)归母净利润则有所下滑。军工行业归母净利润呈现结构性高增长,地面兵装、船舶及弹增长突出,但航空、商业航天(火箭卫星)及国防信息化等传统核心板块仍面临盈利压力。价格调整压力、回款压力等因素依然是影响部分企业利润释放的关键。
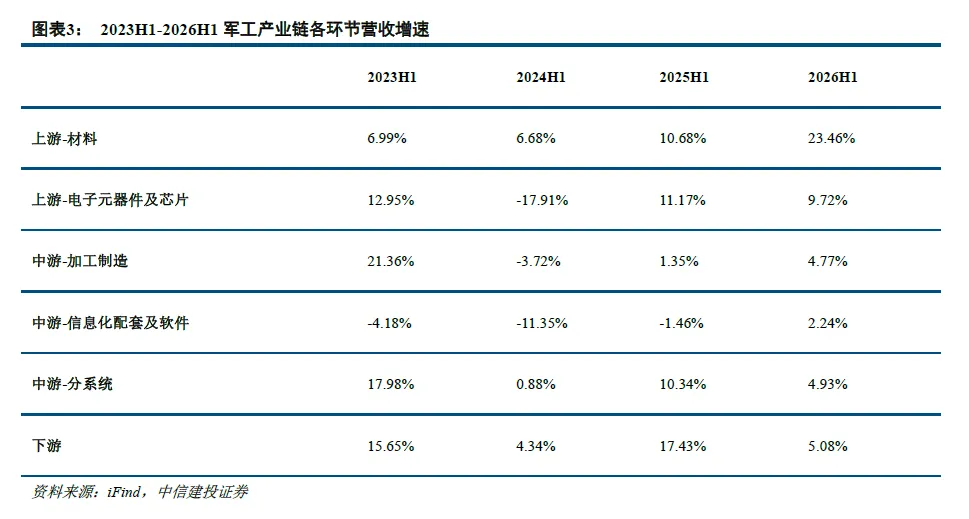
从产业链上下游视角分析,2026年上半年军工行业呈现出“营收全面回暖、利润弹性释放”的结构性增长特征。营收端各环节全部实现正增长。其中,上游-材料营收增速大幅回升至23.46%,为各环节最高,反映下游备产需求向上游传导明确;中游-信息化配套及软件在连续多期负增长后转正(+2.24%),中游-分系统(+4.93%)、中游-加工制造(+4.77%)、下游(+5.08%)平稳增长,整体需求持续恢复。
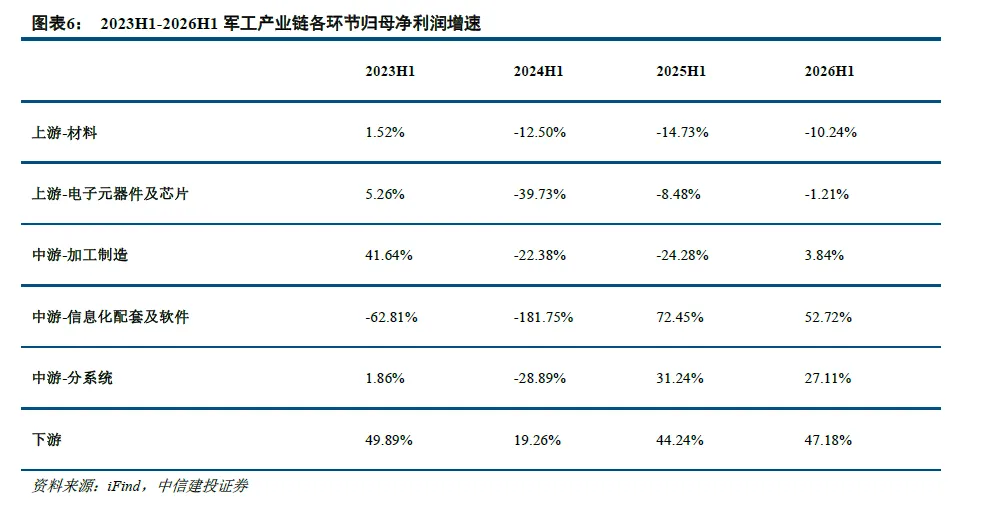
利润端弹性开始显现,且呈现明显分化。下游整机与中游-分系统归母净利润分别增长47.18%和27.11%,凸显其强势的议价能力与成本传导效率;中游-加工制造由负转正(+3.84%),改善信号明确;上游-电子元器件及芯片、上游-材料利润降幅明显收窄,分别由-8.48%收窄至-1.21%、由-14.73%收窄至-10.24%;然而中游-信息化配套及软件环节利润仍持续承压,26H1亏损同比扩大52.72%至19.26亿元,折射出该环节在成本消化与竞争格局方面的阶段性困境。
导致这种“结构性增长”的主要原因,一是订单释放节奏差异。“十四五”规划进入收官阶段,前期延迟的订单进入集中交付期,但不同领域释放节奏明显分化。地面兵装、弹等兵装领域需求集中释放;船舶制造受益于民船周期上行与军船交付,表现强劲;而航空整机、商业航天(火箭卫星)等领域仍处于调整期,短期持续承压。二是产业链议价与成本传导能力不同。下游整机与中游分系统凭借较强的议价地位和订单确定性,有效实现成本传导,归母净利润增长显著;上游电子元器件及芯片、材料环节虽尚未完全转正,但利润降幅已明显收窄,改善信号明确;而中游信息化配套及软件环节利润仍承压,竞争格局与回款压力仍在消化。
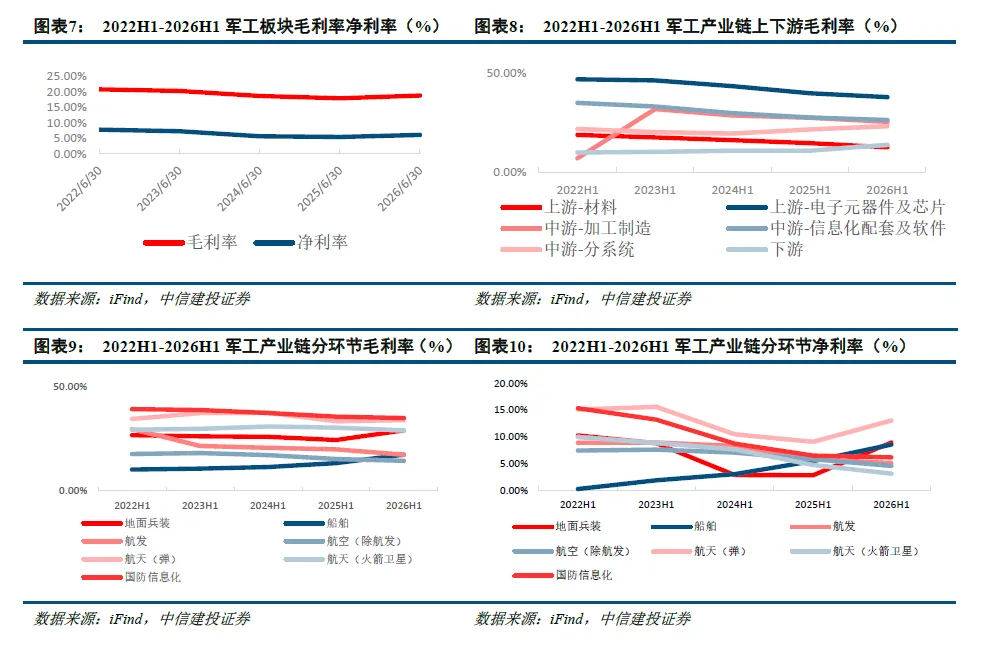
从盈利能力来看,利润率明显修复。26H1板块毛利率回升0.92个百分点至18.85%,净利率回升0.66个百分点至6.09%,盈利质量改善明显。产业链各环节毛利率表现分化,其中,中游-分系统和下游整机毛利率分别回升1.62和2.95个百分点;中游-加工制造、中游-信息化配套毛利率分别下降2.08和1.26个百分点;上游-材料、上游-电子元器件及芯片毛利率分别下降2.06和1.94个百分点,仍处下行通道,反映上游价格压力仍在持续。
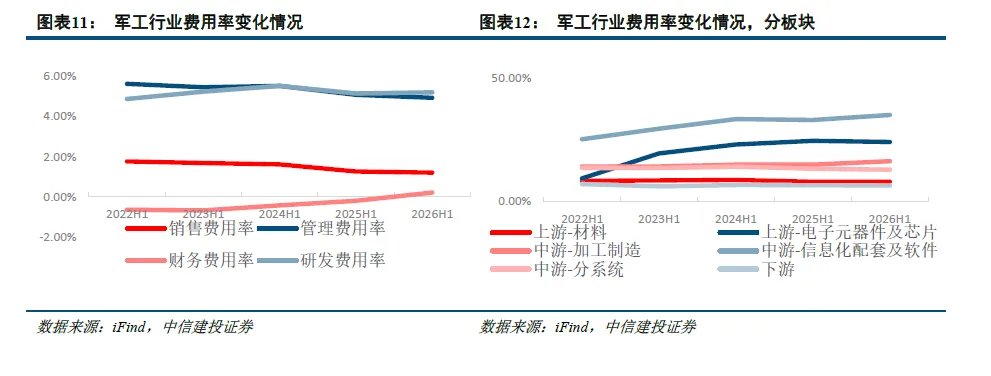
费用率方面,26H1板块四费费用率占营收比例为11.54%,同比上升0.28个百分点。其中,销售费用率、管理费用率分别下降0.05、0.14个百分点至1.21%、4.93%,研发费用率微升0.07个百分点至5.20%,财务费用率由-0.20%转正至0.21%,上升0.41个百分点,主要受利息收入下降及债务融资成本上行影响。虽然财务费用率阶段性承压,但行业整体研发投入的绝对值仍保持稳定增长(26H1研发费用216.28亿元,同比+9.32%),反映了对新产品及长期竞争力的重视。随着“十四五”收官订单验收落地,回款效率有望持续改善。展望“十五五”,随着新一代装备规模化订单陆续下达,行业有望迎来营收体量与现金流质量的双重提升,为长期研发投入和产能扩张提供更充裕的资金支撑。
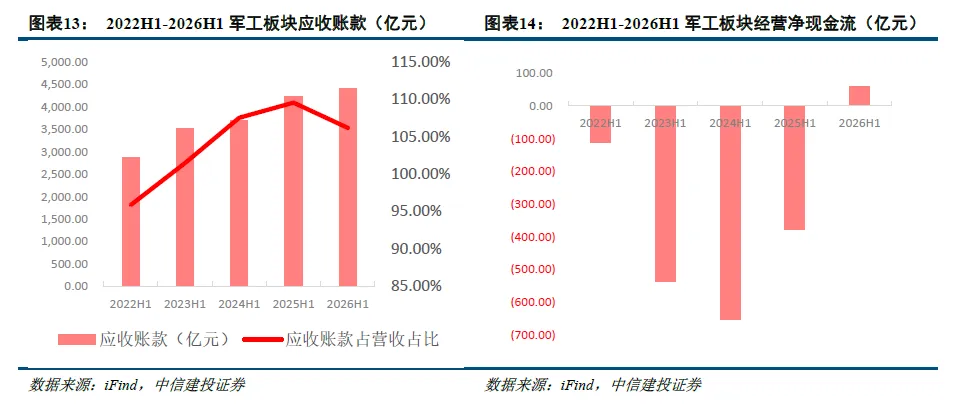
受军队客户人事调整影响消化、交付及回款节奏恢复的带动,板块公司回款情况明显回暖。从应收账款来看,26H1应收账款绝对金额上升至4,417.21亿元,同比增长4.60%,增速低于营收增速,占营收比例同比下降3.38个百分点至106.18%。经营性净现金流方面,26H1由负转正至55.88亿元(25H1为-375.69亿元),同比多流入超过430亿元,回款改善已明确传导至现金流端,行业资金面压力显著缓解,但仍需关注应收账款绝对规模偏高带来的潜在风险。
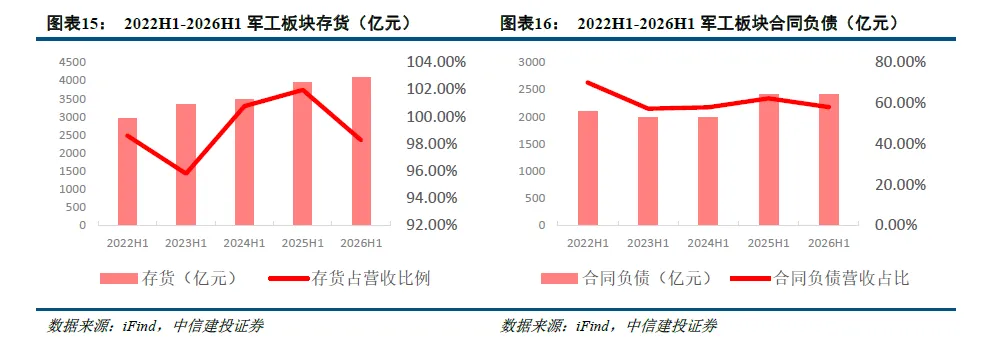
合同负债和存货稳步增长,反映当前部分公司订单预期好转并积极组织生产备货。26H1板块存货4,087.40亿元,同比增长4.01%;合同负债2,412.44亿元,同比增长0.55%。存货、合同负债占营收比例分别为98.26%、57.99%,同比下降3.70和4.26个百分点,表明当期营收确认速度快于备货与预收增速,交付执行效率提升,前期备产备货正在加速转化为收入。随着“十五五”规模化订单逐步下达,合同负债有望重新进入上行通道,为后续业绩增长提供前瞻指引。
1、国防预算增长不及预期;近年来国防预算维持较为稳定的增长,军工政策向好,但存在国家政策及国家战略的改变而减少国防预算的支出的可能性。
2、武器装备交付不及预期;后疫情时期,叠加地区紧张因素,世界经济贸易往来链路受到较大冲击,如船舶等行业存在无法按时完成施工及延期交付风险。
3、相关改革进展不及预期;国家对未来形势的判断和指导思想决定了行业的发展前景,国家宏观经济政策、产业发展政策对军工企业战略方向确定、产业选择及投资并购方向均有重大影响。
(文章来源:证券时报网)
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任
天眼交易商
热点资讯
纽元:增长检查与鸽派重新定价空间 – BBH
WikiFX美元:由通胀驱动的利率风险和溢价 - 德国商业银行
WikiFX中信证券:金属业绩增长继续提速 估值修复值得关注
WikiFX史上首次升破900元/桶!原油期货飙涨
WikiFX布伦特原油:中东风险支撑价格 – 荷兰国际集团
WikiFX英镑因美联储加息押注而走弱,接近 1.3500
WikiFX在央行事件前夕美元走强,金价延续在4,300美元上方的区间波动
WikiFX欧元在能源冲击和美联储加息压力加大的背景下兑加元下跌
WikiFX美联储议息本周落地 摩根士丹利基金:重点关注四大方向
WikiFXATFX:今日关注英国7月ILO失业率数据 市场预期值5%
WikiFX