
全球交易商监管查询APP
什么是WikiFX


【ACY每日分析】油价暴飙突破100美元,美国国债收益率逼近5%,美股四大指数四连跌


摘要:昨日全球市场受中东局势升级与通胀压力双重重挫。也门胡塞武装攻占穆哈港,能源危机扩展至红海,国际油价暴涨超6%突破100美元关口。美国8月PPI超预期升至5.4%,推动美联储9月加息概率升至70%,10年期美国国债收益率逼近5%。美股四大指数连续四日收跌,欧股创两个月新低,A股与港股同步缩量回调。美元指数回升至99上方,高收益率压制黄金大跌1.94%。今夜市场焦点转向美国8月CPI通胀数据。昨日发生
昨日全球市场受中东局势升级与通胀压力双重重挫。也门胡塞武装攻占穆哈港,能源危机扩展至红海,国际油价暴涨超6%突破100美元关口。美国8月PPI超预期升至5.4%,推动美联储9月加息概率升至70%,10年期美国国债收益率逼近5%。美股四大指数连续四日收跌,欧股创两个月新低,A股与港股同步缩量回调。美元指数回升至99上方,高收益率压制黄金大跌1.94%。今夜市场焦点转向美国8月CPI通胀数据。
昨日发生了什么?
美元:
美元指数震荡上行,盘中重回99关口上方,最终收涨0.28%至99.08附近。
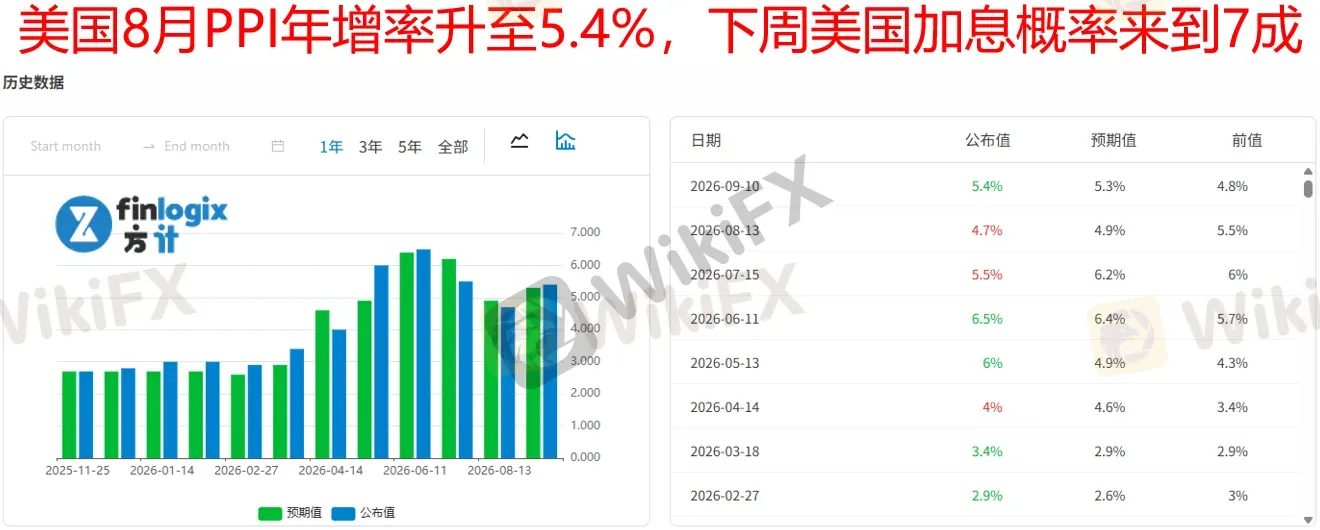
美元走强的主要驱动力来自超出预期的通胀数据与升温的加息押注。美国劳工统计局公布的8月生产者物价指数(PPI)同比上涨5.4%,高于市场预期的5.3%,月增0.4%。
由于中东局势加剧导致原油价格暴涨突破每桶100美元,市场对于上游能源成本向最终消费传导的通胀担忧显著上升。数据公布后,芝商所CME FedWatch工具显示,交易员押注美联储在9月16日会议上加息25个基点的概率由先前的64%快速升至约70%至73%。
美国国债收益率的全面走高为美元提供了坚实支撑,10年期美国国债收益率大涨近12个基点来到4.96%,2年期国债收益率亦升至4.59%上方。
此外,每周初请失业金人数录得20.5万人,证实劳动力市场依然保持韧性,进一步巩固了美联储维持鹰派货币政策的理由。
澳元:
澳元兑美元大幅走低,全天收跌0.83%至0.7157附近,盘中一度自高点0.7223回落。
澳元走软主要是受到强劲美元以及全球避险情绪升温的压制。美国8月PPI年率上升至5.4%,加上国际油价突破每桶100美元关口,推动全球通胀预期居高不下。这使得市场对于美联储在下周议息会议上加息25个基点的预期提高至近70%,进而带动美国国债收益率急剧攀升,直接打压了作为高贝塔风险资产的澳元表现。
澳大利亚本地经济日程相对平淡,但近期澳洲联储官员的鹰派表态支撑了国内利率预期,货币市场已将2027年底的终端利率定价上调至4.85%附近。随着美联储决议临近,市场焦点已全面转向即将公布的美国8月CPI数据,若通胀数据维持高位,澳元短期内可能继续面临下行压力。
中国与香港股市:
大陆A股与港股同步回调。A股三大股指全线收跌,上证指数跌0.43%报3934.40点,深证成指跌0.77%,创业板指跌0.49%,科创50指数跌0.69%创五周新低。
沪深两市成交额缩量至1.65万亿元,全市场逾4400只个股下跌,农业、医药及白酒板块领跌,仅银行与电力板块逆势走强。此外DeepSeek发布新模型降低HBM需求引发市场关注。
港股方面,恒生指数收跌1.27%收于24954.47点,失守25000大关;恒生科技指数重挫2.04%报4330.49点。
科网股普遍承压,智谱跌超10%,MiniMax跌近9%,美团跌3.9%。港股大市成交额微缩至1988.6亿港元,中东地缘局势升级推高油价,叠加外资套现离场,致使港股市况持续承压。
美国股市与债市:
美国股市与债市遭受双重打击。美股三大指数连续第四个交易日收跌,道琼斯指数下跌0.60%报52064.10点,标普500指数跌0.58%报7591.70点,纳斯达克指数跌0.65%报26081.72点,费城半导体指数重挫2.66%。
科技巨头表现分化,英伟达下跌2.26%,英特尔跌5.5%,而苹果逆势上涨3.5%;甲骨文因云基础设施营收大增121%在盘后大涨逾4%。
债市方面,抛售潮持续加剧,10年期美国国债收益率大涨11.8个基点至4.9565%,逼近5%警戒线;30年期国债收益率攀升至5.37%,创2007年6月以来新高。
美国财政部进行的国债回购规模仅为51.87亿美元未达60亿美元上限,加上30年期国债标售需求疲软,未能平息市场对财政赤字与高通胀的担忧。
欧洲股市:
欧洲市场受央行升息及能源危机双重笼罩。欧洲中央银行如期将存款便利利率上调25个基点至2.50%,完成年内第二次加息,并同步上调了明后两年的通胀预期。
欧洲央行行长拉加德警告,中东冲突引发的能源冲击可能导致第二轮通胀效应,通胀率将在较长时间内高于目标。货币市场随即下注欧洲央行至2027年春季前还将加息约60个基点。
紧缩预期与高昂能源成本重创股市,欧洲主要股指跌至两个月低位。泛欧STOXX 600指数下跌0.69%收于635.97点,英国富时100指数跌0.57%,德国DAX指数跌0.84%,法国CAC40指数跌0.49%。基础资源与采矿板块重挫3.7%。
债市方面,基准德国10年期国债收益率攀升至2011年以来新高。
黄金:
黄金市场承受显着抛售压力,现货黄金大幅收跌1.94%至每盎司4316.76美元,盘中自高点急剧回落约120美元;纽约COMEX黄金期货亦下跌2.29%收报4358.50美元。
金价走低的主要原因在于美国强劲的PPI数据年率达5.4%,叠加原油价格飙升,促使市场对美联储下周加息的押注升至70%。
美联储收紧政策预期推高了美元指数突破99关口,同时10年期美国国债收益率逼近4.96%,极大抬高了持有不孳息黄金的机会成本。
现货白银同步重挫5.48%至每盎司63.60美元。不过,全球央行购金需求仍提供了底部支撑,波兰央行宣布8月稳步增持黄金至648吨并重申700吨目标,消息公布后现货黄金跌幅有所收窄。
原油:
国际原油市场暴涨逾6%,两大标杆油价双双强劲突破每桶100美元关口。WTI原油期货大涨6.69%收于102.48美元/桶,为5月以来首次站上100美元;布伦特原油期货大涨6.34%收于107.63美元/桶,创下近5个月新高。
油价狂飙主要受到中东供应链危机急剧恶化的驱动。美伊海上冲突升温导致多艘油轮遇袭,同时获伊朗支持的也门胡塞武装攻占了红海沿岸战略港市穆哈及哈尼什群岛,威胁控制曼德海峡,使能源危机由霍尔木兹海峡延伸至红海航道。
此外,欧佩克月报显示沙特8月原油产量降至1990年以来最低的623.8万桶/日,白宫高层更评估美伊冲突可能持续至川普任期结束的2029年初,进一步加剧了市场对长期供应中断的恐慌。
今日重要事件(澳洲东部时间):
16:00 英国GDP月率
*22:30 美国CPI
*隔天00:00 欧洲央行行长谈话、密歇根大学消费者信心指数
*代表更具影响力的先行指标,值得日内交易者重点关注。
今日关注行情:
今日将迎来下周美联储议息会议前最为关键的宏观数据考验。市场首要焦点集中于即将公布的美国8月消费者物价指数。目前市场预估8月CPI同比上涨3.4%、核心CPI同比上涨2.4%,月率上升0.4%。同时,美国9月密歇根大学消费者信心指数初值及1年期通胀预期初值也将于今晚揭晓。
此外,国际能源署(IEA)将发布月度原油市场报告,欧洲央行行长拉加德亦将发表公开讲话。国内方面,国产GPU龙头燧原科技今日于科创板挂牌上市,且2026中国算力大会在河北廊坊拉开帷幕。
基于上述事件与数据,今日三大市场的走势推演如下:
第一,股市方面。美国CPI通胀读数将直接决定美联储9月是否落地25个基点的加息。若CPI超预期上行,美联储加息预期将彻底锁定,美债收益率逼近5%将继续压制美股估值,特别是对利率高度敏感的纳斯达克与半导体科技股将承压。反之,若通胀平稳,美股有望迎来技术性反弹。
第二,汇市方面。若美国通胀保持韧性,美联储鹰派预期将支撑美元指数稳定在99关口上方,非美货币如欧元、澳元将继续承压。欧洲央行虽有加息支撑但受制于欧洲能源冲击与经济衰退担忧,欧元反弹空间受限。
第三,大宗商品与黄金方面。原油市场将密切关注IEA月报对供需缺口的评估,在地缘战事肆虐与红海航道受阻背景下,油价高位震荡格局难改。对于黄金而言,今日处于关键破位节点。若美国CPI高于预期,将推动美债实际收益率与美元双涨,现货黄金或下探每盎司4300美元支撑位;若通胀不及预期或中东地缘局势再度恶化,在避险买盘与央行长期购金需求的推动下,金价有望迎来逢低买盘的反弹。
美元兑日元USDJPY
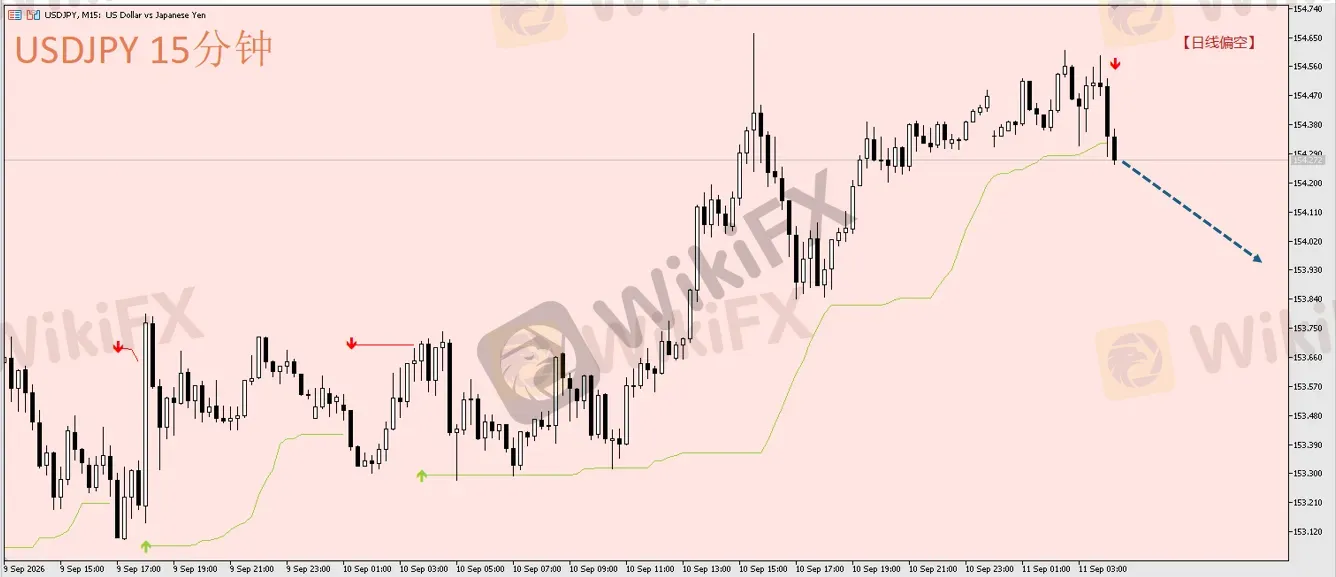
日内交易策略:现价~154.5,考虑做空
阻力参考:154.85
支撑参考:153.9、153.7
技术面:透过ACY独家指标<布林通道突破>的日线观察,当前仍属空头格局(请查看图形右上角)。15分钟线已于刚刚出现向下信号(稳健者可等15分钟线收线后确认向下信号是否留存),因此规划现价~154.5,考虑做空。
黄金兑美元 XAUUSD
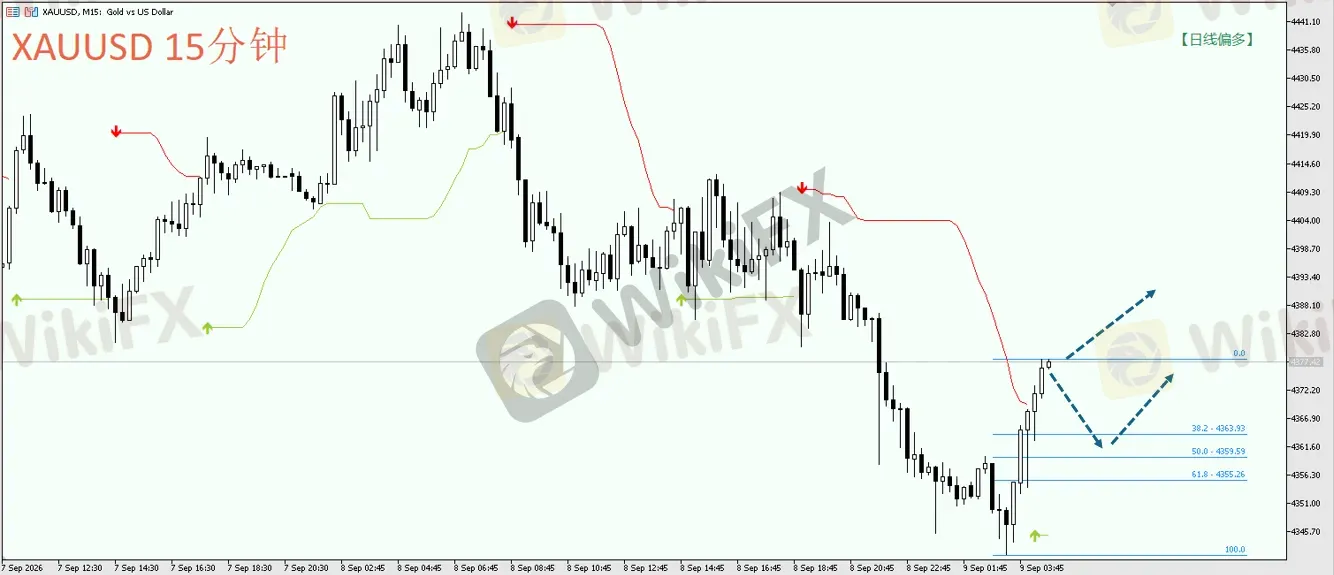
日内交易策略:现价~4325,考虑做多
阻力参考:4360
支撑参考:4300
技术面:黄金若从ACY独家指标<布林通道突破>的日线观察,当前仍属多头格局(请查看图形右上角)。就在刚刚,15分钟线在过去15小时的修正回调后出现向上信号,因此规划现价~4325,考虑做多。
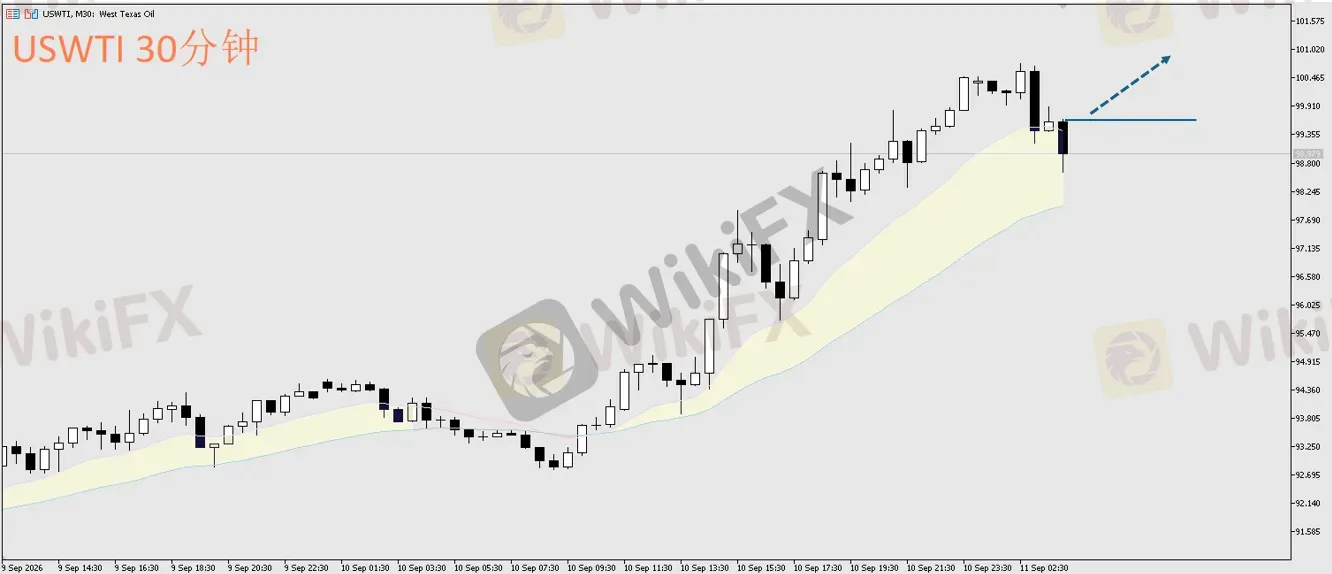
西德克萨斯原油 USWTI
日内策略:30分线收盘站上99.68,才考虑做多。
阻力参考:100.8
支撑参考:97.7
技术面:原油于昨天持续涨之后,亚洲早盘出现获利了结卖压,若从ACY独家指标<多空带状均线>的30分线观察,当前在测试多头云带的支撑是否有效,在此情况下,规划小时线收盘站上99.68,才考虑做多。
本文内容由第三方提供。ACY证券对文中内容的准确性和完整性,不做任何声明或保证;由第三方的建议,预测或其他信息导致了投资损失,ACY证券不承担任何责任。本文内容不构成任何投资建议,与个人投资目标,财务状况或需求无关。如有任何疑问,请您咨询 独立专业的财务或税务的意见 。
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任
天眼交易商
热点资讯
美元:由通胀驱动的利率风险和溢价 - 德国商业银行
 WikiFX
加拿大8月CPI预计显示通胀保持稳定
WikiFX加元因沙特管道中断导致油价上涨而获得支撑
WikiFX美联储加息预期拉满,金价为啥还守4330?
WikiFX日本央行加息或已无悬念,关键在于如何应对高市政府和贝森特的压力
WikiFX欧元/美元:关注1.1565支撑位的表现 – 大华银行
WikiFX金价在美元走强和美联储偏鹰派预期下跌至4300美元附近
WikiFX美联储议息本周落地 摩根士丹利基金:重点关注四大方向
WikiFX美联储加息在即,美股牛市不保?高盛反驳:盈利增长才是关键!
WikiFX能源、食品价格压力加剧或引通胀反扑!英国央行恐难再“淡定” 市场加息押注急升
WikiFX