
全球交易商监管查询APP
什么是WikiFX


【ACY每日分析】美债收益率升破5%,黄金跌破4300美元关口,科技股受挫拖累美股三大指数


摘要:昨日全球金融市场受中东地缘冲突升级、油价暴涨以及美联储加息预期升温等多重因素交织影响。沙特输油管道遇袭停运推动油价重回每桶100美元上方,促使美10年期国债收益率盘中升破5.0%关口。强劲的国债收益率与美联储本周加息高概率推动美元指数四连涨,进而使得现货金价失守4300美元关口。股市方面,因AI领袖呼吁放慢研发速度引发硬件需求担忧,美欧及亚太科技股普遍重挫,美股费半指数大跌5.86%。昨日发生了什
昨日全球金融市场受中东地缘冲突升级、油价暴涨以及美联储加息预期升温等多重因素交织影响。沙特输油管道遇袭停运推动油价重回每桶100美元上方,促使美10年期国债收益率盘中升破5.0%关口。强劲的国债收益率与美联储本周加息高概率推动美元指数四连涨,进而使得现货金价失守4300美元关口。股市方面,因AI领袖呼吁放慢研发速度引发硬件需求担忧,美欧及亚太科技股普遍重挫,美股费半指数大跌5.86%。
昨日发生了什么?
美元:
美元指数呈连续第四个交易日攀升走势,收盘上涨0.38%至99.47附近,盘中一度刷新阶段高点至99.736。
推升汇价走强的核心动力来自通胀担忧与货币政策紧缩预期,由于沙特阿拉伯输油管道遭袭击引发能源价格飙升,市场对美联储本周进行加息的概率评估上升至约89%至92.4%。
此外,多位科技巨头负责人士就人工智能潜在风险发表警示言论,令股票市场承压下行,避险避风港需求因而流向美联储货币资产。
在外汇交投中,美元兑日元显著上扬0.57%回升至154.30上方,脱离前期低点,而欧元兑美元则贬值至1.1548附近的月内低位。整体而言,市场资金在利率政策决议前夕偏向持有美元。
澳元:
澳元兑美元承受明显抛售压力,单日回落0.39%,盘中高点触及0.7168后跌至0.7139附近。
促使澳元走低的主因是全球科技股遭遇集中抛售,地缘政治风险加剧以及高企的能源成本令全球市场避险情绪急剧升温。同时,美国10年期国债收益率一度突破5.0%关口,进一步增强了美元的套息与避险吸引力,进而对风险货币形成压制。
随着市场对美联储在9月15日至16日会议上加息25个基点的预期被近乎完全定价,澳洲本土悲观氛围加重。后续市场正密切关注澳大利亚消费者信心指数以及中国零售销售等重要经济指标,以评估这个最大贸易伙伴的复苏状况对澳元走势的潜在提振作用。
中国与香港股市:
中国A股三大指数维持窄幅震荡后走低,上证综合指数微跌0.07%收于3885.33点,深证成指与创业板指分别下挫0.64%和1.10%,科创50指数收跌1.62%,两市成交额缩量至1.63万亿元。
培育钻石与医药板块表现活跃,但受人工智能安全疑虑影响,科技及光模块概念股跌幅居前。
港股市场则呈现止跌反弹,恒生指数收涨0.45%至24917.60点,止步五连跌,大市成交额为1926.25亿港元。
港股医药外包与创新药概念全线暴涨,汽车股亦表现亮眼;然而受全球科技股卖压拖累,恒生科技指数微跌0.06%,存储芯片与光通信类股大幅承压。
美国股市与债市:
美国股市三大指数遭遇股债双杀惨局,纳斯达克指数下跌0.56%至26186.41点,标普500指数下滑0.48%至7619.98点,道琼斯指数下跌0.29%至52421.20点,费城半导体指数重挫5.86%。
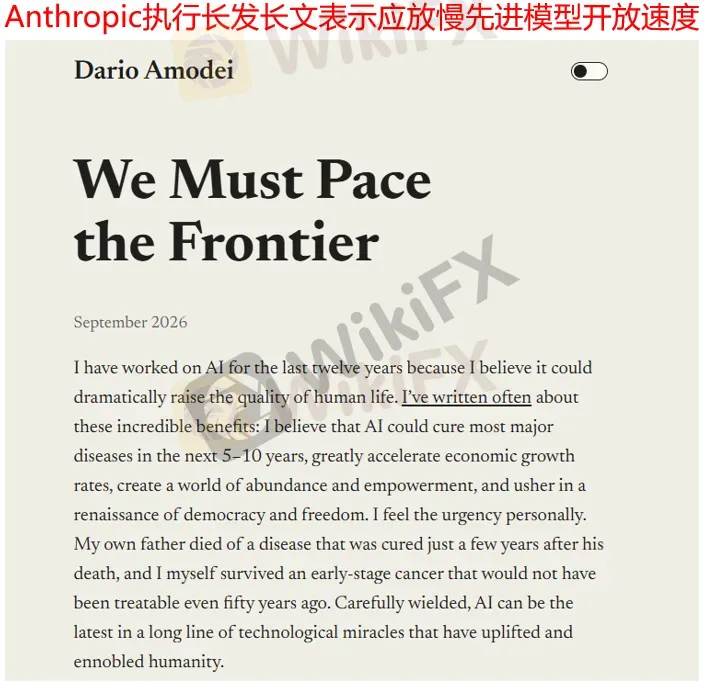
Anthropic、OpenAI及xAI领袖呼吁放慢先进AI模型开发,引发市场对AI资本开支降温的担忧,英伟达下跌3.36%,美光科技下挫5.25%。
债市方面,中东战事推高油价加剧通胀隐忧,美国10年期国债收益率自2023年以来首次盘中升破5.0%至5.014%,尾盘回落至4.99%附近,2年期国债收益率升至4.671%。
目前市场押注美联储本周加息25个基点的概率已接近92%。
欧洲股市:
欧洲股市主要指数集体下挫,欧洲Stoxx 50指数下跌1.02%至6257点,Stoxx 600指数收跌0.49%至635.99点,德国DAX30指数下挫0.50%,法国CAC 40指数下跌0.76%,仅英国富时100指数逆势微涨0.44%。
欧洲科技板块重挫2.1%,芯片制造大厂ASML与英飞凌分别大跌6.3%和7.5%,主因人工智能行业领袖呼吁减缓模型研发引发市场对硬件需求的担忧。
中东战局升级推高原油价格并恶化欧元区通胀前景,银行股如桑坦德银行等普遍下挫1.3%至2.0%。伴随通胀压力,基准10年期德国国债收益率飙升至2009年中以来最高水平,欧洲央行年内进一步加息的预期大幅升温。
黄金:
现货黄金价格承压大跌并失守4300美元关口,收盘下跌1.15%至每盎司4298.80美元,盘中下探至每盎司4295美元附近,刷新一个多月以来新低。
造成金价走弱的根本动力在于美国10年期国债收益率突破5.0%大关以及美元指数强势站上99.40水平,抬高了持有不生息资产的资金机会成本。
此外,随着沙特输油管线遇袭引发原油走高与通胀预期上升,市场对美联储在本周FOMC会议上升息25个基点的押注激增至约92%以上。尽管中东地缘政治紧张局势仍在持续,但鹰派货币政策预期与强劲美债收益率显著主导了黄金市场的短期抛售表现。
原油:
国际原油市场陷入剧烈震荡后收涨,WTI原油期货盘中再次突破100美元大关,收盘上涨1.34%至每桶101.39美元;布伦特原油期货收涨1.02%至每桶105.68美元。
油价冲高主要因也门胡塞武装袭击沙特阿拉伯东西输油管道,导致这一绕过霍尔木兹海峡的关键通道中断,加之霍尔木兹海峡航运量骤降,全球每日原油供应面临显著缺口。
尽管川普声称俄乌两方已同意暂停打击对方能源基础设施,且美方对与伊朗谈判持开放态度,稍稍平复了盘中近5.0%的狂飙涨幅,但由于沙特延布港库存仅能维持5至7天出口,地缘供应风险仍支撑原油高位运行。
今日重要事件(澳洲东部时间):
12:00 中国工业产出与零售销售
16:00 英国失业率
19:00 德国ZEW经济景气指数
*代表更具影响力的先行指标,值得日内交易者重点关注。
今日关注行情:
市场核心焦点将高度集中于中国宏观经济数据发布、美联储与日本央行议息会议前夕的资金博弈,以及中东地缘局势的后续演变。
中国今日将公布8月规模以上工业增加值、社会消费品零售总额及房地产投资等多项重磅数据,人民银行亦将开展5000亿元买断式逆回购操作。若中国经济数据展现韧性,将有助于改善亚太区域风险偏好,并为大宗商品带来底部支撑;反之若表现疲弱,结合人行货币政策投放,可能加剧市场对需求端恢复放缓的担忧。
全球汇市方面,美元指数在美联储开启FOMC会议前夕维持强势震荡,利率期货市场定价9月加息25个基点概率已高达九成以上。若美联储在会议中释出偏鹰派点阵图信号,美元收益率优势将持续固化,导致澳元等非美货币继续面临资本外流与贬值压力。
股市方面,受人工智能巨头呼吁放缓模型开发及美国国债收益率突破5.0%的双重冲击,全球科技股估值重塑过程仍在延续。若高国债收益率常态化,科技与半导体板块将持续承受估值压缩挤压,而防御性板块及能源类股相对占优。
大宗商品方面,原油受沙特输油管道受损及霍尔木兹海峡通行受阻影响维持强劲震荡,100美元/桶是目前主要观察窗口,并可能通过能源价格二次推升通胀。对于黄金市场而言,金价目前在4000至4300美元的大范围支撑区间寻找中期底部。若美联储加息被市场视为终极防守性举措且加息靴子落地,利空尽出后黄金有望止跌企稳;但若高国债收益率与强美元持续维持,黄金短线上方反弹空间仍将受限。
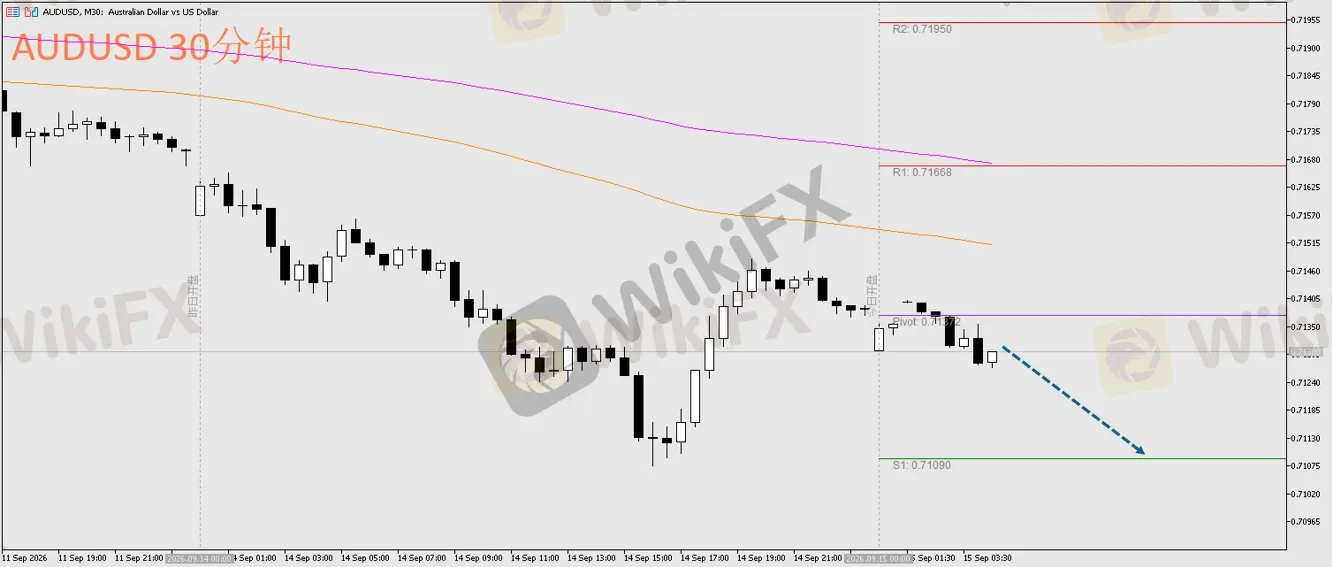
澳元兑美元 AUDUSD
日内交易策略:现价~0.7140,考虑做空
阻力参考:0.7175
支撑参考:0.7110、0.7180
技术面:透过ACY独家指标<高级枢纽点>的分析框架观察,当前尚属空头格局。刚刚30分钟线已出现由上往下穿越枢纽点的短线做空信号,因此规划现价~0.7140,考虑做空。
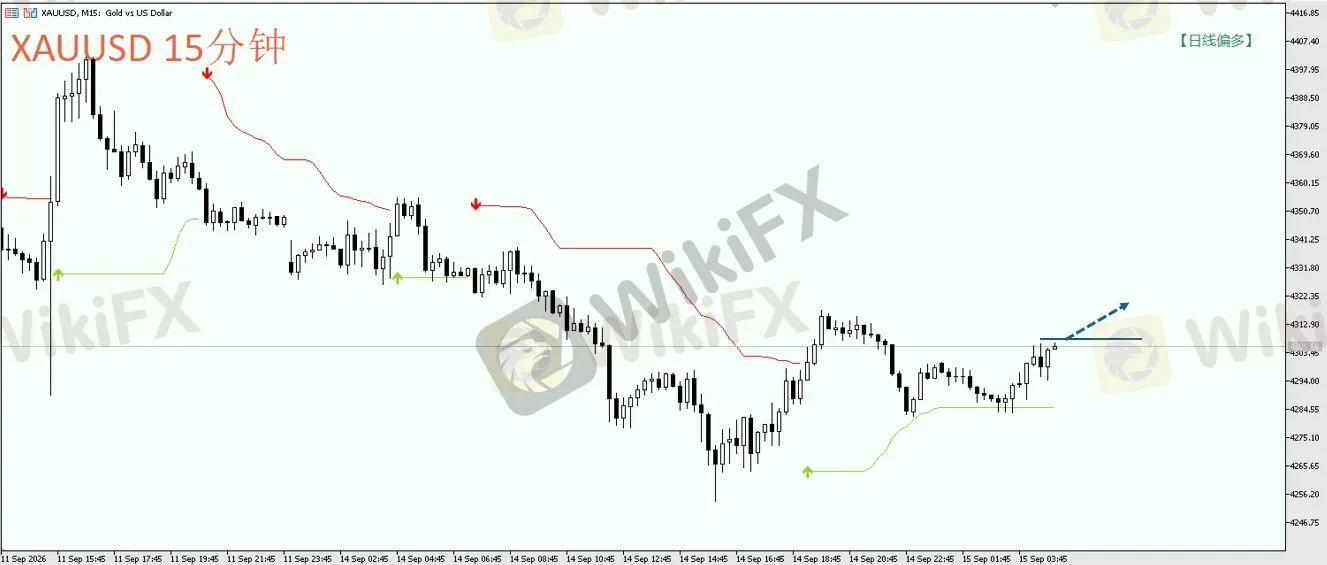
黄金兑美元 XAUUSD
日内交易策略:突破4308,考虑做多
阻力参考:4320、4340
支撑参考:4275
技术面:尽管黄金一度跌破4300美元大关,但黄金从ACY独家指标<布林通道突破>的日线观察,尚属多头格局(请查看图形右上角)。15分钟线从昨天美盘的午盘过后开始有企稳的现象,因此规划突破4308,考虑做多。
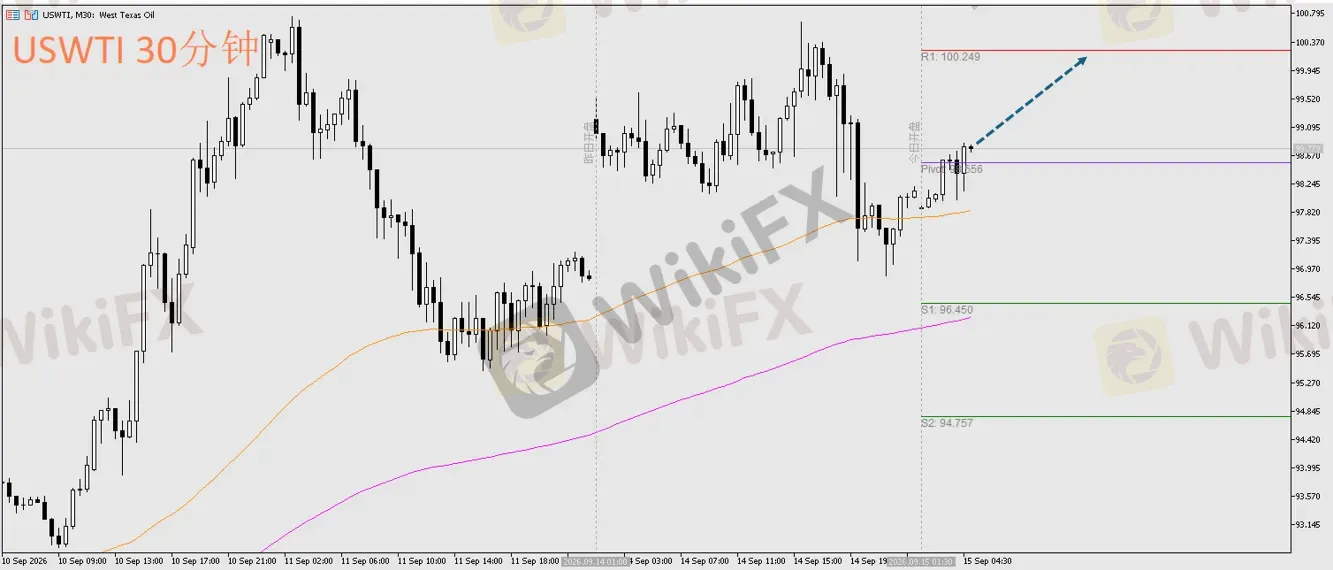
西德克萨斯原油 USWTI
日内交易策略:现价~98.4,考虑做多。
阻力参考:100.24
支撑参考:96.35
技术面:原油虽于昨日美盘午后有所回落,透过ACY独家指标<高级枢纽点>的分析框架观察仍旧是多头格局。今日亚盘延续上攻,并于稍早由下至上突破枢纽点,出现短线做多信号,因此规划现价~98.4,考虑做多。
本文内容由第三方提供。ACY证券对文中内容的准确性和完整性,不做任何声明或保证;由第三方的建议,预测或其他信息导致了投资损失,ACY证券不承担任何责任。本文内容不构成任何投资建议,与个人投资目标,财务状况或需求无关。如有任何疑问,请您咨询 独立专业的财务或税务的意见 。
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任
热点资讯
美元:由通胀驱动的利率风险和溢价 - 德国商业银行
 WikiFX
加拿大8月CPI预计显示通胀保持稳定
WikiFX加元因沙特管道中断导致油价上涨而获得支撑
WikiFX美联储加息预期拉满,金价为啥还守4330?
WikiFX日本央行加息或已无悬念,关键在于如何应对高市政府和贝森特的压力
WikiFX欧元/美元:关注1.1565支撑位的表现 – 大华银行
WikiFX金价在美元走强和美联储偏鹰派预期下跌至4300美元附近
WikiFX美联储议息本周落地 摩根士丹利基金:重点关注四大方向
WikiFX美联储加息在即,美股牛市不保?高盛反驳:盈利增长才是关键!
WikiFX能源、食品价格压力加剧或引通胀反扑!英国央行恐难再“淡定” 市场加息押注急升
WikiFX