
全球交易商监管查询APP
什么是WikiFX


RKX市场研析:非农2倍超预期,加息预期不增反降?


摘要:市场有时候比数据本身诚实。9月4日,非农报告发布,新增就业16.2万人,比5.6万的市场预期多出一倍;而在不久之前,沃什在杰克逊霍尔会议上的措辞同样偏鹰。接连出现两份鹰派信号,加息预期应当明显上行。可截至 非农发布的下一个星期一,9月加息的概率为58.4%,前一周是67.2%。要说明的是,此时美国8月CPI尚未发布,因此这个加息概率,大多数只反映出非农的影响。说明了什么?说明非农大超预期2倍不止,
市场有时候比数据本身诚实。9月4日,非农报告发布,新增就业16.2万人,比5.6万的市场预期多出一倍;而在不久之前,沃什在杰克逊霍尔会议上的措辞同样偏鹰。接连出现两份鹰派信号,加息预期应当明显上行。可截至 非农发布的下一个星期一,9月加息的概率为58.4%,前一周是67.2%。要说明的是,此时美国8月CPI尚未发布,因此这个加息概率,大多数只反映出非农的影响。
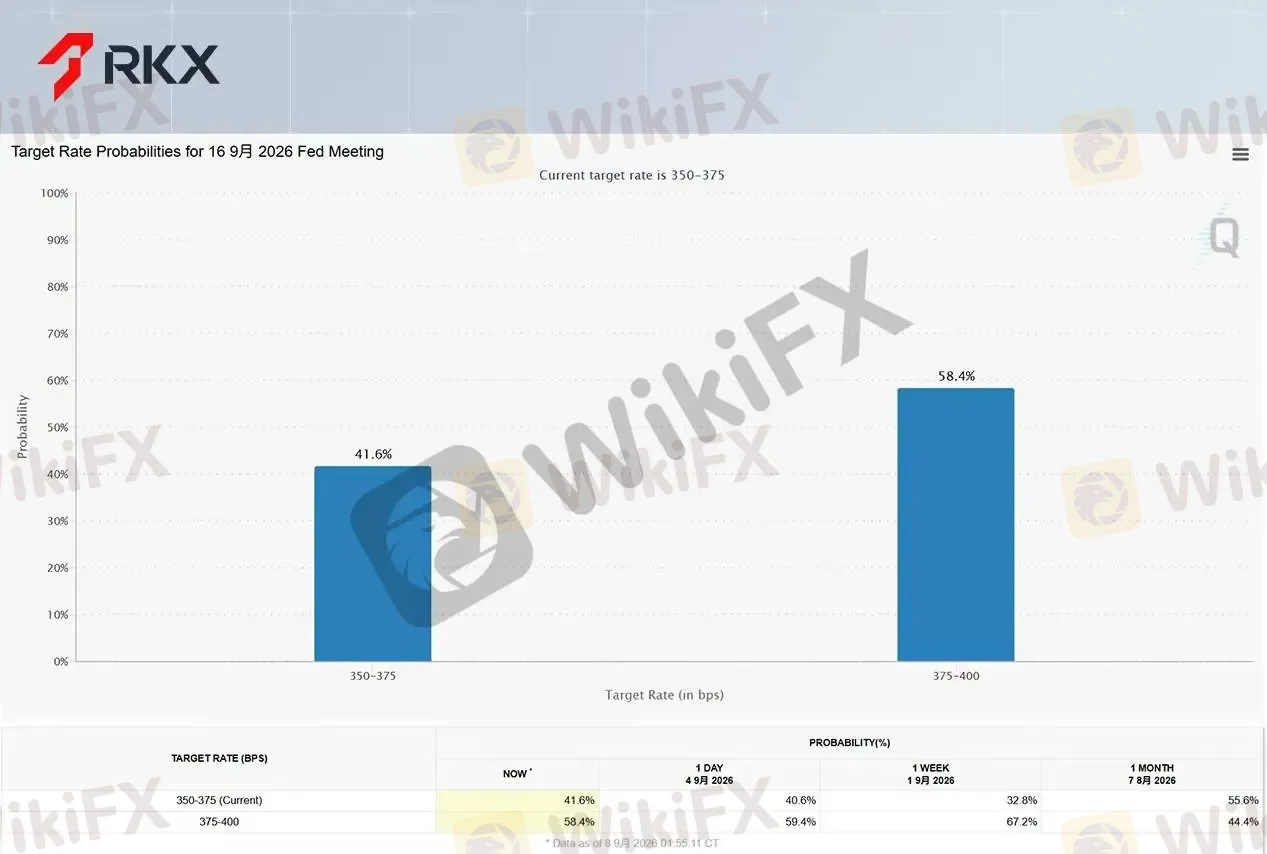
说明了什么?说明非农大超预期2倍不止,市场的加息预期反而下降了!一周期正好是杰克逊霍尔会议,也就是说,超预期的非农,影响力甚至不如沃什在杰克逊霍尔会议上的讲话。
这究竟说明了什么?
一、16.2万新增非农,实则并不乐观
判断一份就业报告,要看的不是总量,而是具体的结构。8月新增的这16.2万当中,5.9万来自休闲与酒店业,另有4.2万来自地方政府的教育部门,两项合计占比超过六成。
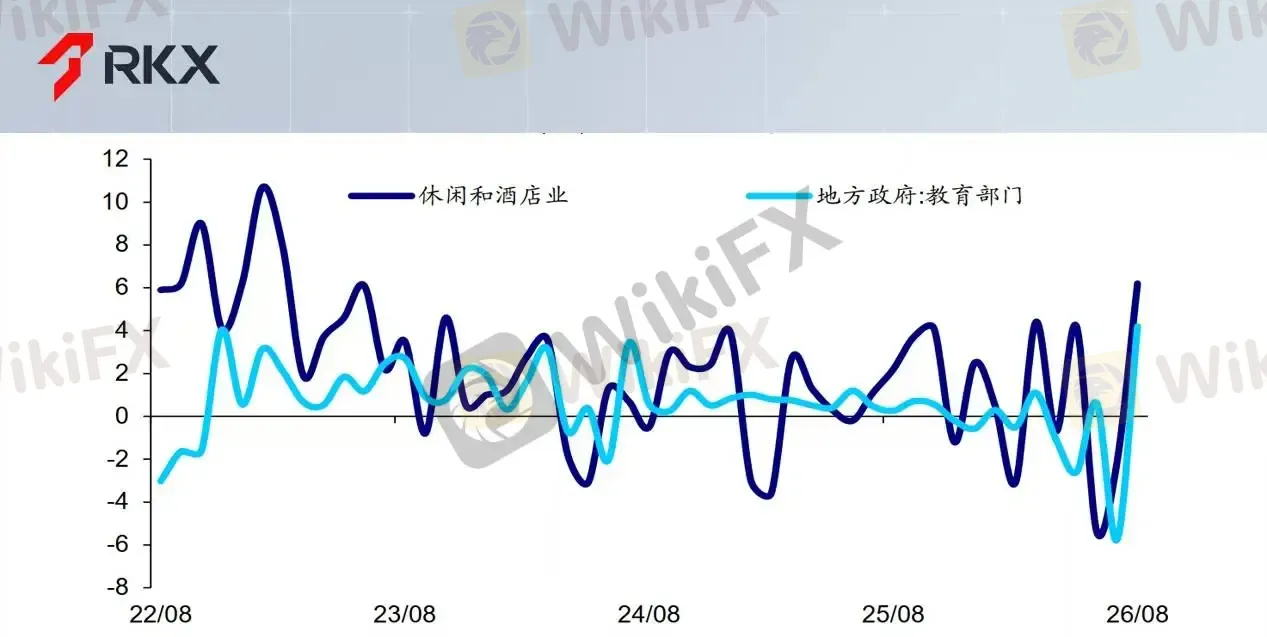
美加墨世界杯虽然已经收场,但因此增加的一些服务供给还存在刚性,公立学校前一轮裁掉的岗位正在陆续回补,再叠加暑期用工的季节性波动。这两块都属于典型的季调噪音,也就是说,剔除噪音之后,非农新增就业其实不多,美国就业市场并没有表面看起来的那么乐观。
失业率同样佐证了我们的观点。8月,美国失业率4.1%,与7月持平;同时期劳动参与率为61.6%,比上月的61.4%略有提高,意味着有更多人重新进入劳动力市场。找工作的人变多了,失业率却没变化,说明新增的岗位更多是被新增的劳动力吸收了,美国劳动力市场处于充分就业的状态,仅此而已。
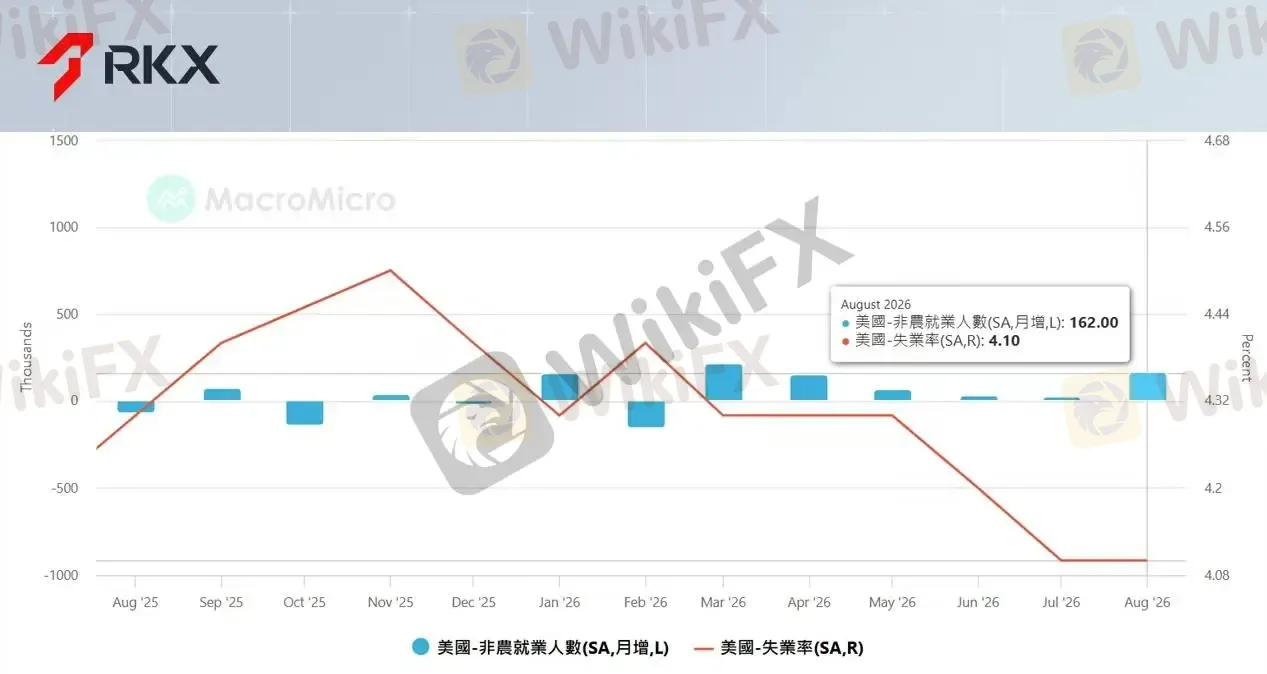
同一天劳工部还公布了另一项指标。劳动者报酬在国民经济产出中所占的份额,2026年二季度降至52.8%,是1947年有记录以来的最低水平。也就是说,就业数据是好看,但难掩实体经济脆弱、收入下降的事实。
总而言之,看似蒸蒸日上的就业,更像是一轮季节性反弹,而非趋势性的走强。我们不能单凭非农数据就给美国经济下"强劲"的定论,自然也不能贸然加息。
二、非农之外的美国经济数据
8月的美国经济,是冷热不均的。
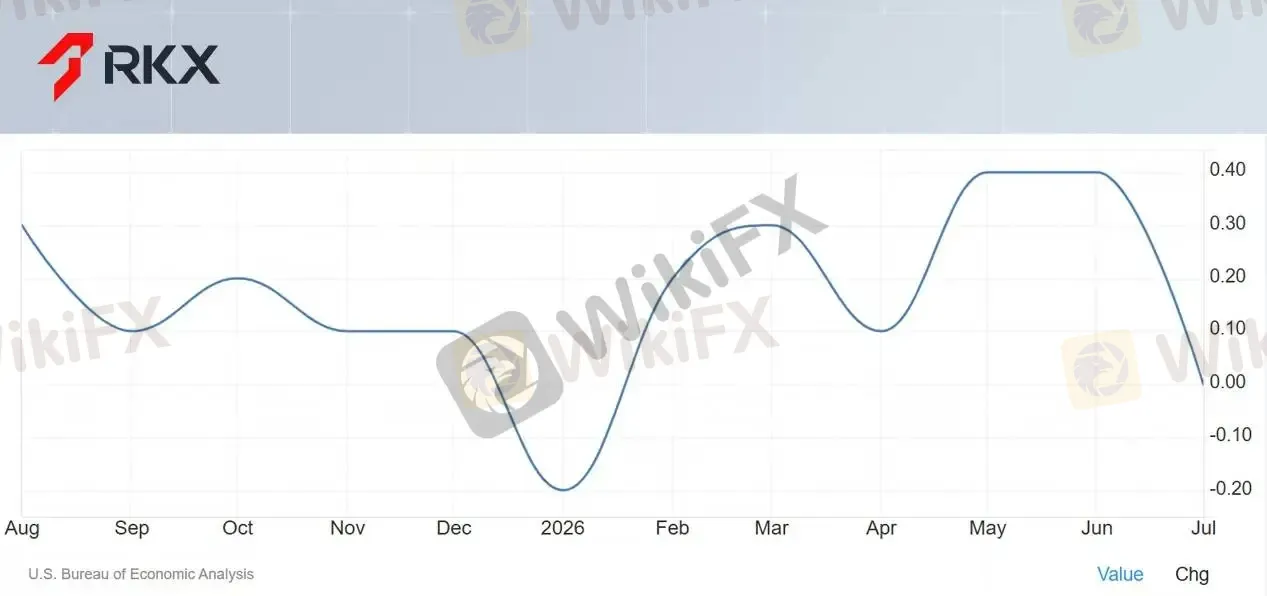
需求端明显出现疲态。7月,美国居民实际消费支出环比增幅低至0,几乎没有增长,原因可能是"大美丽法案"的超额退税的红利已经消退。此外就是促销节奏的变化,亚马逊今年的Prime Day提前,因此透支了一定的消费力,也拖累了7月的数据。
供给端则比较明显的K型分化。8月,制造业的PMI为54.6,前一个月是55.6,市场此前的预期是55.2,对比都不理想,不过PMI仍在荣枯线之上,说明扩张还在延续。其中。新订单分项的表现最弱,前值为56.7,8月已经降到53.7,说明制造业的新增需求已经有边际放缓的迹象。这也验证了我们之前的判断,即AI基础设施建设速度也在放缓,这或许也是近期半导体行情回撤的原因之一。
服务业是另一番景象,ISM非制造业指数录得55.4,高于前值和预期值54.1,世界杯等因素对服务消费的拉动仍在延续。
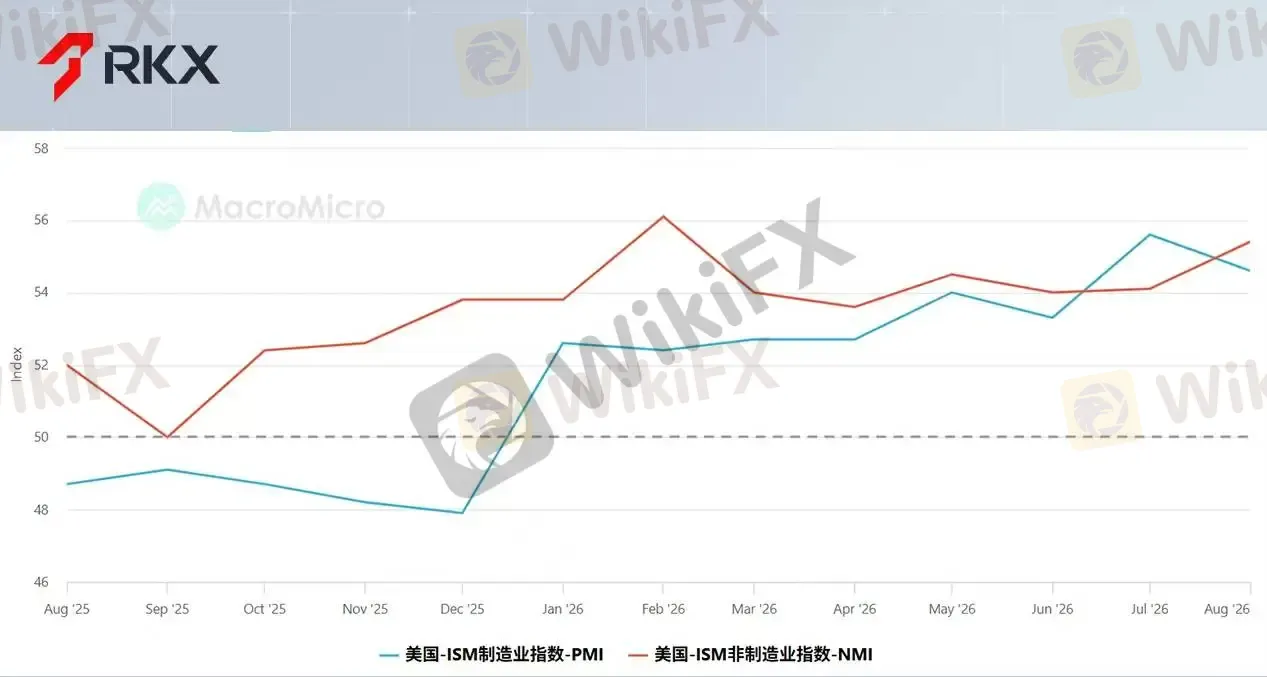
综合这几个月的数据,美国经济的真实温度比非农报告呈现出来的要低,但也远未到需要担忧的地步,如果只因为一份非农就启动加息,付出的代价可能大于收益。
美联储内部对此同样没有定论。沃什与沃勒近期的公开表态一鹰一鸽,说明决策层未形成共识。不过两人对就业状况的评价是一致的,都认为就业市场没有走弱的迹象。沃勒的表述更直接,说经济与就业目前都还稳健,政策重心应当转向通胀。这也解释了市场为何对非农反应平淡。决定下一步的已经不是就业数据,而是即将公布的CPI,再往后就是议息会议,这是比非农更重要的数据。
三、黄金的方向
回到贵金属。RKX的判断是,方向暂时难以明确,区间震荡的概率较大。
金价的支撑来自各国央行的避险需求。随着美债越堆越高,各国对美元信用的怀疑也越来越深,美元信用一旦受到质疑,黄金就是最便捷的对冲工具,央行配置黄金看重的本就不是收益率,而是资产安全。这类需求对利率并不敏感,长端利率即便更高一些,也不会让央行停止买入。
金价的压制在利率侧。10年期美国国债的收益率近期处于新的高位,背后是市场对美元资产与美债信用的怀疑,从而要求的更高的期限溢价。市场对财政可持续性的疑虑并非空穴来风,美国的债务已经超过40万亿美元,美国能否支撑如此高昂的赤字,也是市场持续的争论,加上居高不下的油价,使长期国债的利率持续处于高位。而高收益、低风险的美国国债,自然吸引了大量资金,能够流入黄金的流动性便相应收窄,短线上涨的空间也受到限制。
多空两头各有各的理由,金价短期内很难走出单边行情。
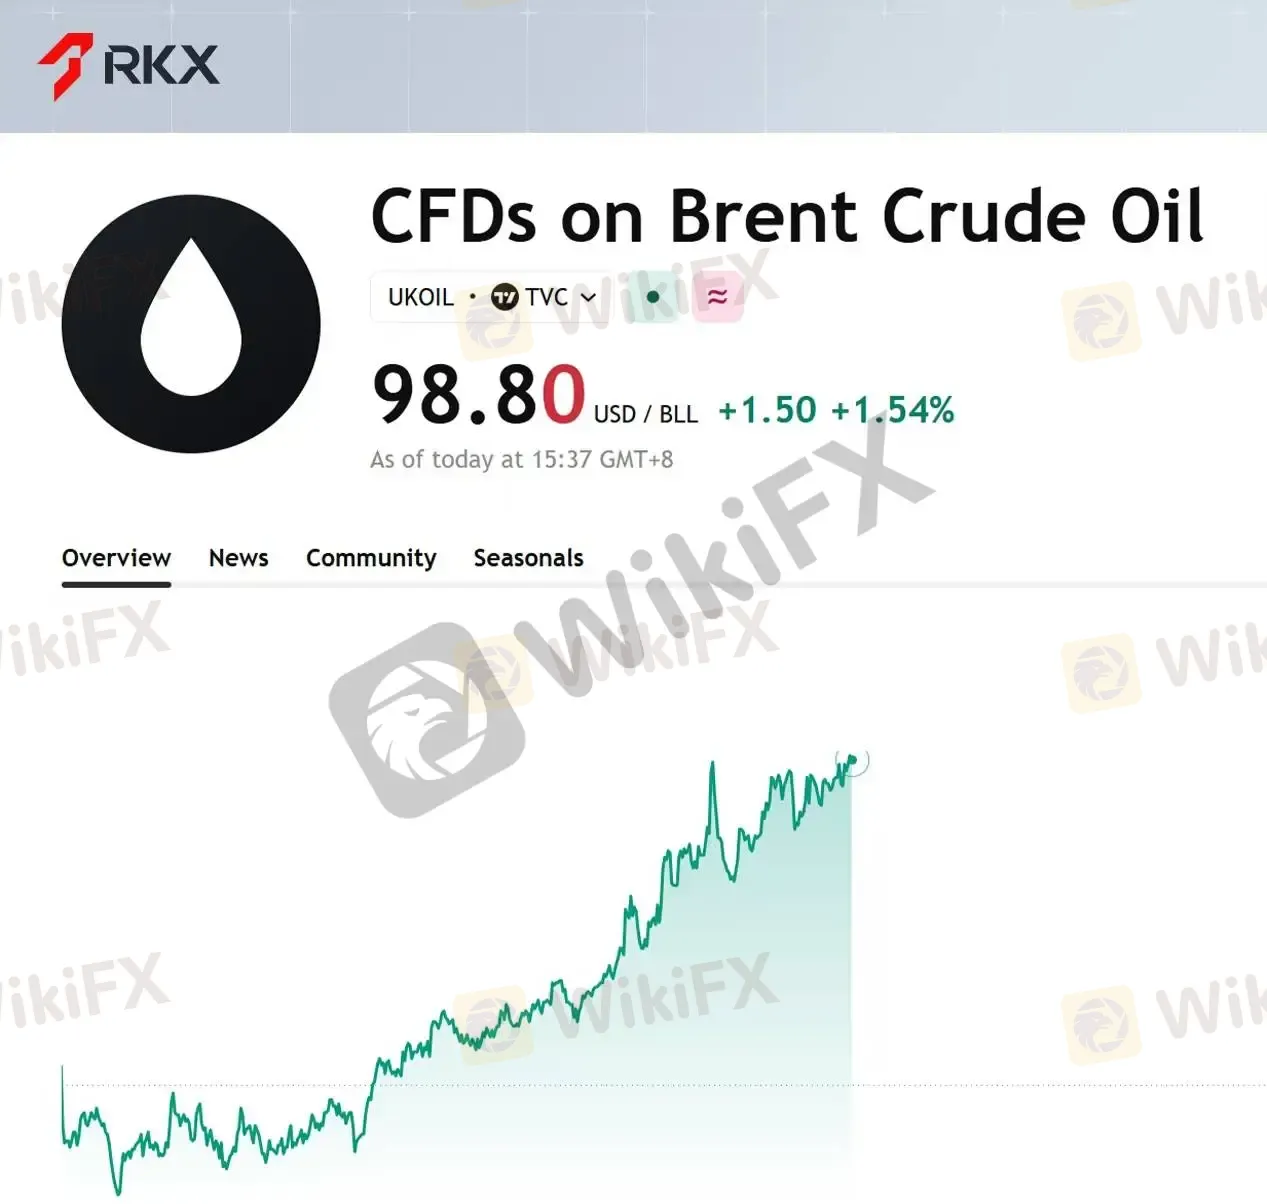
目前,市场更加关注CPI,而油价是最重要的变量,落点在美伊局势。目前,布伦特原油破百,通胀预期随之上行,加息预期也将明显升温。照这样看来,通胀黏性恐怕无法消除,而这恰恰是市场最怕的,因为一旦通胀传导到工资、物价等,那么加息几乎板上钉钉。
8月的CPI是全市场的关注重点,随后就是美联储的议息会议。最新的CPI同比增速与预期一致,上涨3.4%,但环比扩大,且核心CPI超预期,这并不是好事。此外还有主要央行的节奏。欧洲央行与日本央行的决议也都排在美联储前后,日本央行近期的措辞明显偏紧,若真的启动加息,全球流动性受到的收缩影响不容低估。
落到操作上,区间思路比押注方向更合适。在9月16日之前保持灵活、留有回旋余地,是更稳妥的做法。待结果公布,方向自然会清晰许多,届时再做判断并不迟。
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任
天眼交易商
热点资讯
欧洲央行拉加德:当前冲击持续时间更长
 WikiFX
加元:CPI考验加拿大央行通胀警告 – 布朗兄弟哈里曼
WikiFX在即将到来的美联储加息前,黄金小幅走低跌破 4,350 美元
WikiFX美联储9月加息成共识,这是一次到位还是新一轮紧缩的开始?
WikiFXATFX:CME Fed Watch预测 美联储9月加息概率超70%
WikiFX布伦特原油:中东风险支撑价格 – 荷兰国际集团
WikiFX欧元/美元:关注1.1565支撑位的表现 – 大华银行
WikiFX油价与通胀预期牵动加元,USD/CAD连续三日反弹,等待压力测试
WikiFX纽元:增长检查与鸽派重新定价空间 – BBH
WikiFX金价在美元走强和美联储偏鹰派预期下跌至4300美元附近
WikiFX