글로벌 브로커 규제 조회 APP
WikiFX
한국어
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


호주달러와 캐나다달러, 같은 원자재인데 왜 따로 움직일까
WikiFX
|


요약:호주달러와 캐나다달러를 원자재 가격만으로 판단하면 어긋나는 이유를 교역조건과 경상수지 개념으로 풀어 본다. 지수 계산과 환율 표기 방식을 가정 예시로 확인하고, 에너지 전환이 두 나라 수출 구조에 다르게 작용하는 지점과 흔한 오해를 정리한다.
원자재 가격 차트와 호주달러, 캐나다달러 차트를 나란히 놓으면 한동안 같은 방향으로 움직이는 구간이 눈에 띈다. 그래서 이 두 통화를 원자재 가격의 움직임을 대신 보여 주는 지표처럼 외워 버리는 초보자가 많다. 그러나 같은 원자재 수출국인데도 두 통화가 서로 반대 방향으로 갈라지는 국면이 되풀이된다. 그 간격을 만드는 배경에는 에너지 전환이라는 구조적 변화가 있다.
 목차
원자재 통화라는 별명, 어디까지 믿을까
원자재 통화는 수출에서 원유나 광물, 곡물처럼 가공을 거의 하지 않은 1차 산품이 차지하는 비중이 큰 나라의 통화를 가리키는 시장의 별명이다. 호주달러와 캐나다달러, 노르웨이 크로네가 대표적으로 거론된다. 이는 학술적 정의라기보다 무역 구조의 특징을 줄인 표현에 가깝다. 중요한 것은 이 별명이 원자재 가격만 보면 환율이 결정된다는 뜻은 아니라는 점이다.
환율은 두 나라 통화의 상대 가격이다. 따라서 원자재 가격이 같게 움직여도 상대국 통화의 사정, 금리 수준, 자금 흐름에 따라 결과가 달라진다. 원자재 수출 비중은 환율을 설명하는 여러 재료 가운데 하나이지 유일한 재료가 아니다.
교역조건과 경상수지부터
이야기의 출발점은 교역조건이다. 여기에 몇 가지 개념을 함께 알아 두면 기사 읽기가 수월해진다.
- 교역조건: 수출품 가격과 수입품 가격의 비율이다. 같은 양을 수출해서 몇 배의 수입을 살 수 있는지를 보여 준다.
- 경상수지: 상품과 서비스 수출입, 소득, 이전 거래를 합친 대외 거래의 합계다. 흑자이면 외화가 들어오는 방향이다.
- 자본 수지와 금리차: 외국인 투자 자금의 유출입을 다루는 항목이 자본 수지다. 금리차는 자국 금리와 상대국 금리의 차이를 말한다. 자국 금리가 상대국보다 높아지면 자금 유입이 늘어날 수 있다.
- 위험 선호: 글로벌 투자자들이 가격 변동이 큰 자산을 사려는 태도다. 반대로 위험을 피하려는 분위기에서는 원자재 통화가 함께 약해지는 경우가 많다.
교역조건은 실물 거래의 몫을, 자본 수지와 금리차는 금융 거래의 몫을 설명한다. 환율은 이 두 힘이 부딪히면서 만들어진다. 교역조건이 좋아져도 금리 매력이 떨어지면 통화가 반대 방향으로 움직일 수 있다.
숫자로 보는 전달 경로
교역조건은 보통 지수로 표시한다. 지수는 어느 시점을 100으로 정해 두고 그 뒤의 변화를 비교하는 숫자다. 수출물가지수는 수출품의 가격 수준을, 수입물가지수는 수입품의 가격 수준을 나타낸다.
교역조건 지수 = (수출물가지수 ÷ 수입물가지수) × 100
- 기준 시점의 수출물가지수와 수입물가지수를 100으로 맞춘다.
- 비교하려는 시점의 두 지수를 확인한다.
- 수출물가를 수입물가로 나눈 뒤 100을 곱한다.
- 기준 시점의 100과 비교해 변화율을 읽는다.
다음은 계산 방법을 익히기 위한 가정 예시이며 실제 시장 전망이나 매매 지시가 아니다. 어느 원자재 수출국의 비교 시점 수출물가지수가 120, 수입물가지수가 110이라면 교역조건은 120 ÷ 110 × 100으로 약 109가 된다. 기준 시점보다 9%가량 개선된 셈이다. 같은 나라 수입물가지수가 125로 뛰면 120 ÷ 125 × 100은 96이 되어, 오히려 4% 악화된 것으로 계산된다.
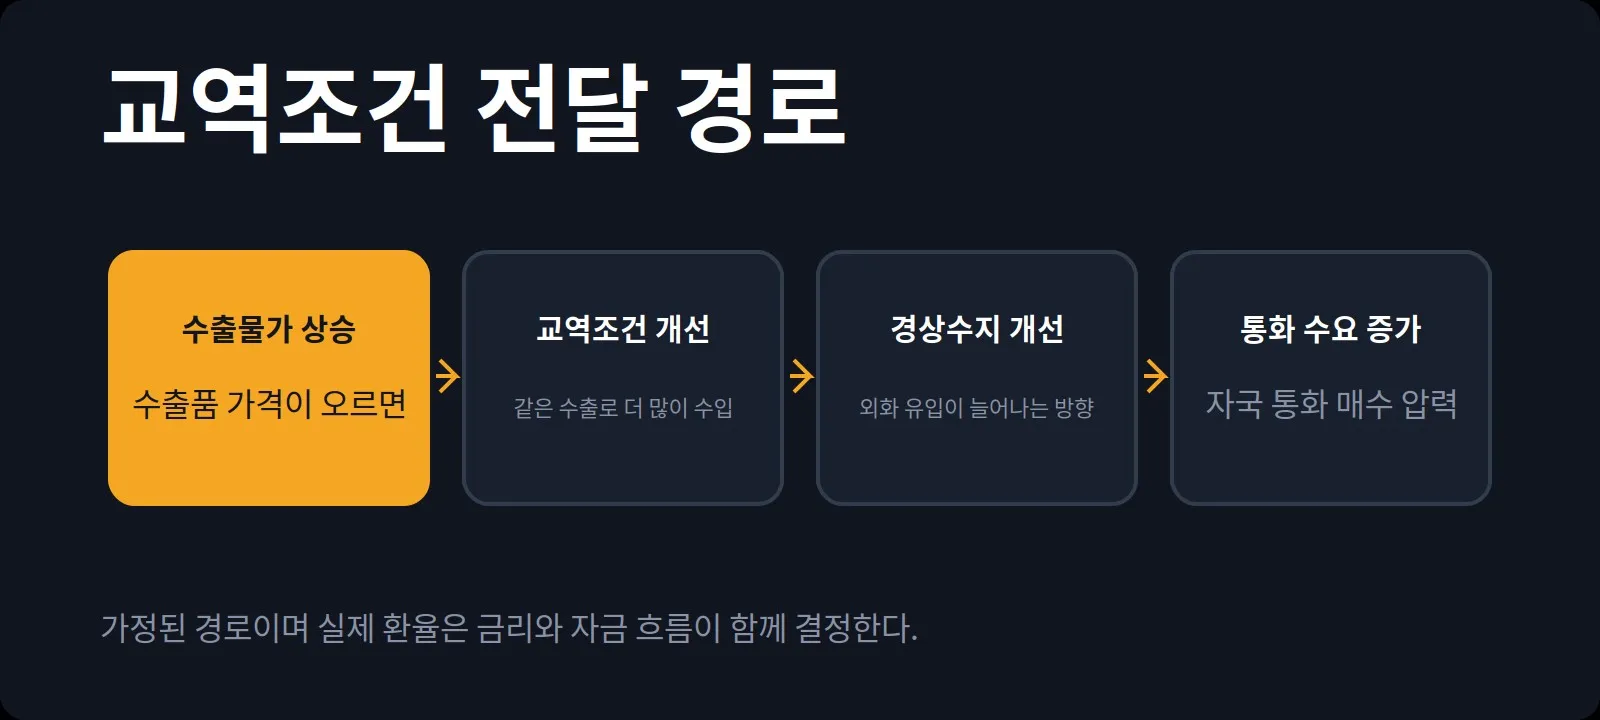
교과서적인 전달 경로는 다음과 같다. 수출물가가 오르면 교역조건이 개선되고, 경상수지가 좋아지며, 자국 통화를 실제로 사서 쓰려는 수요가 늘어나는 방향으로 압력이 생긴다. 이 경로는 방향을 보장하는 공식이 아니라 압력의 세기를 가늠하는 틀이다.
환율 표기 방식도 함께 봐야 한다. 환율은 1단위 통화가 다른 통화로 얼마인지 적는 방식이다. 참고 환율을 반올림해 호주달러/미국달러를 0.70, 미국달러/캐나다달러를 1.41로 가정하자. 이 역시 설명을 위한 가정일 뿐 실제 환율 예측이 아니다. 앞의 숫자는 1호주달러가 몇 미국달러인지, 뒤의 숫자는 1미국달러가 몇 캐나다달러인지를 나타낸다. 두 숫자가 각각 1% 오르면 0.707과 1.424가 되는데, 앞은 호주달러 강세이고 뒤는 캐나다달러 약세다. 같은 숫자 상승이 서로 반대의 통화 가치를 뜻하는 셈이다.
에너지 전환이 갈라놓는 지점
에너지 전환은 화석연료 중심의 에너지 구조를 저탄소 발전과 전기화 쪽으로 옮기는 장기 변화다. 이 변화는 두 나라의 수출 구성에 서로 다른 방식으로 작용한다.
- 캐나다: 원유와 천연가스 수출 비중이 크고 수출 상대국이 미국에 크게 치우쳐 있다. 전환 속도가 빨라질수록 화석연료 수요의 장기 전망이 흔들리는 쪽에 서 있다.
- 호주: 철광석과 석탄, 액화천연가스에 더해 리튬과 니켈처럼 배터리와 전력 설비에 쓰이는 전환 광물의 비중이 커지고 있다. 전환의 수요 측면에서 기회와 부담이 동시에 존재한다.
- 공통점: 두 나라 모두 인구가 적고 무역 의존도가 높아 외부 충격에 민감한 소규모 개방경제다. 외국인 자본의 유출입과 위험 선호 변화에 민감하게 반응한다.
- 갈리는 지점: 수출품의 최종 수요처가 다르다. 설비 투자와 에너지 소비, 각국 중앙은행이 정하는 정책 금리의 경로가 서로 다른 속도로 움직인다.
전환이 곧 화석연료 수출국에 일방적인 악재라는 단정은 성립하지 않는다. 광물 수요가 늘어나는 속도에 비해 공급 투자가 더디면 같은 나라가 예상치 못한 이익을 볼 수도 있다. 구조적 요인은 방향을 정해 주는 변수가 아니라 조건을 바꾸는 변수다.
초보자가 자주 틀리는 지점과 설명의 한계
- 원자재 가격이 오르면 통화도 오른다는 등식: 가격 상승이 자국 생산 차질에서 비롯되면 생산국 통화에 불리하게 작용할 수 있다.
- 교역조건과 환율의 시차: 지표 변화가 환율에 반영되기까지 시간 차이가 날 수 있다. 시장은 이미 예상된 변화를 가격에 반영하기 때문이다.
- 두 통화의 숫자를 같은 방향으로 비교: 표기 기준이 다르면 같은 상승이 반대 의미가 된다.
- 에너지 전환을 단일 이슈로 보는 시각: 전환은 수십 년에 걸친 변화이고, 그 사이 공급 정책과 설비 투자가 늘었다 줄었다 하는 주기가 계속 개입한다.
교역조건과 수출 구성은 원자재 수출국 통화가 어떤 압력을 받는지 읽는 틀을 제공한다. 어느 통화가 오를지 내릴지를 알려 주는 공식은 아니다. 같은 지표라도 금리차와 자금 흐름, 위험 선호가 겹치면서 결과는 매번 달라진다. 원자재 통화라는 별명은 설명의 출발점이지 결론이 아니다.
면책 성명:
본 기사의 견해는 저자의 개인적 견해일 뿐이며 본 플랫폼은 투자 권고를 하지 않습니다. 본 플랫폼은 기사 내 정보의 정확성, 완전성, 적시성을 보장하지 않으며, 개인의 기사 내 정보에 의한 손실에 대해 책임을 지지 않습니다.
WikiFX 브로커
최신 뉴스
EURUSD, 반등 후 다시 조정 — 1.1140을 지켜낼 수 있을까?
WikiFXUSDJPY, 핵심 지지 유지 중 — 158.20 돌파에 성공할 수 있을까?
WikiFXUSDJPY, 다시 158.00 앞에 — 회복 흐름을 이어갈 수 있을까?
WikiFXEURUSD, 하락 추세 지속 — 추가 하락이 이어질까?
WikiFXEURUSD, 핵심 지지 구간에서 버티는 중 — 단기 반등이 시작될 수 있을까?
WikiFXEURUSD, 지지선에서 반등 — 1.1240을 넘어설 수 있을까?
WikiFXGBPUSD, 핵심 지지 구간 유지 — 단기 반등이 시작될까?
WikiFX참여 기간 연장으로 보상 기회도 더! 친구를 초대하고 WikiFX에서 미화 20달러 기프트카드를 받으세요
WikiFXGBPUSD, 1.3400 아래 숨 고르기 — 다시 상승할 준비가 됐을까?
WikiFXUSDJPY, 급락 후 반등 — 157.20을 되찾을 수 있을까?
WikiFX