تطبيق الاستعلام عن تنظيم الوسطاء العالميين
ما هو WikiFX
العربية
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


الدولار يتراجع عن 1.4300 أمام الكندي رغم قفزة التضخم الأمريكي
WikiFX
|


الملخص:يتراجع الدولار عن 1.4300 أمام الكندي رغم تسارع التضخم الأمريكي، ويعود إلى منطقة 1.4200. فارق الفائدة يدعم الدولار، لكن فشل الاختراق يضع الزخم تحت الضغط، فيما تكشف تفاصيل الوظائف والأسعار الكندية حدود التعافي.
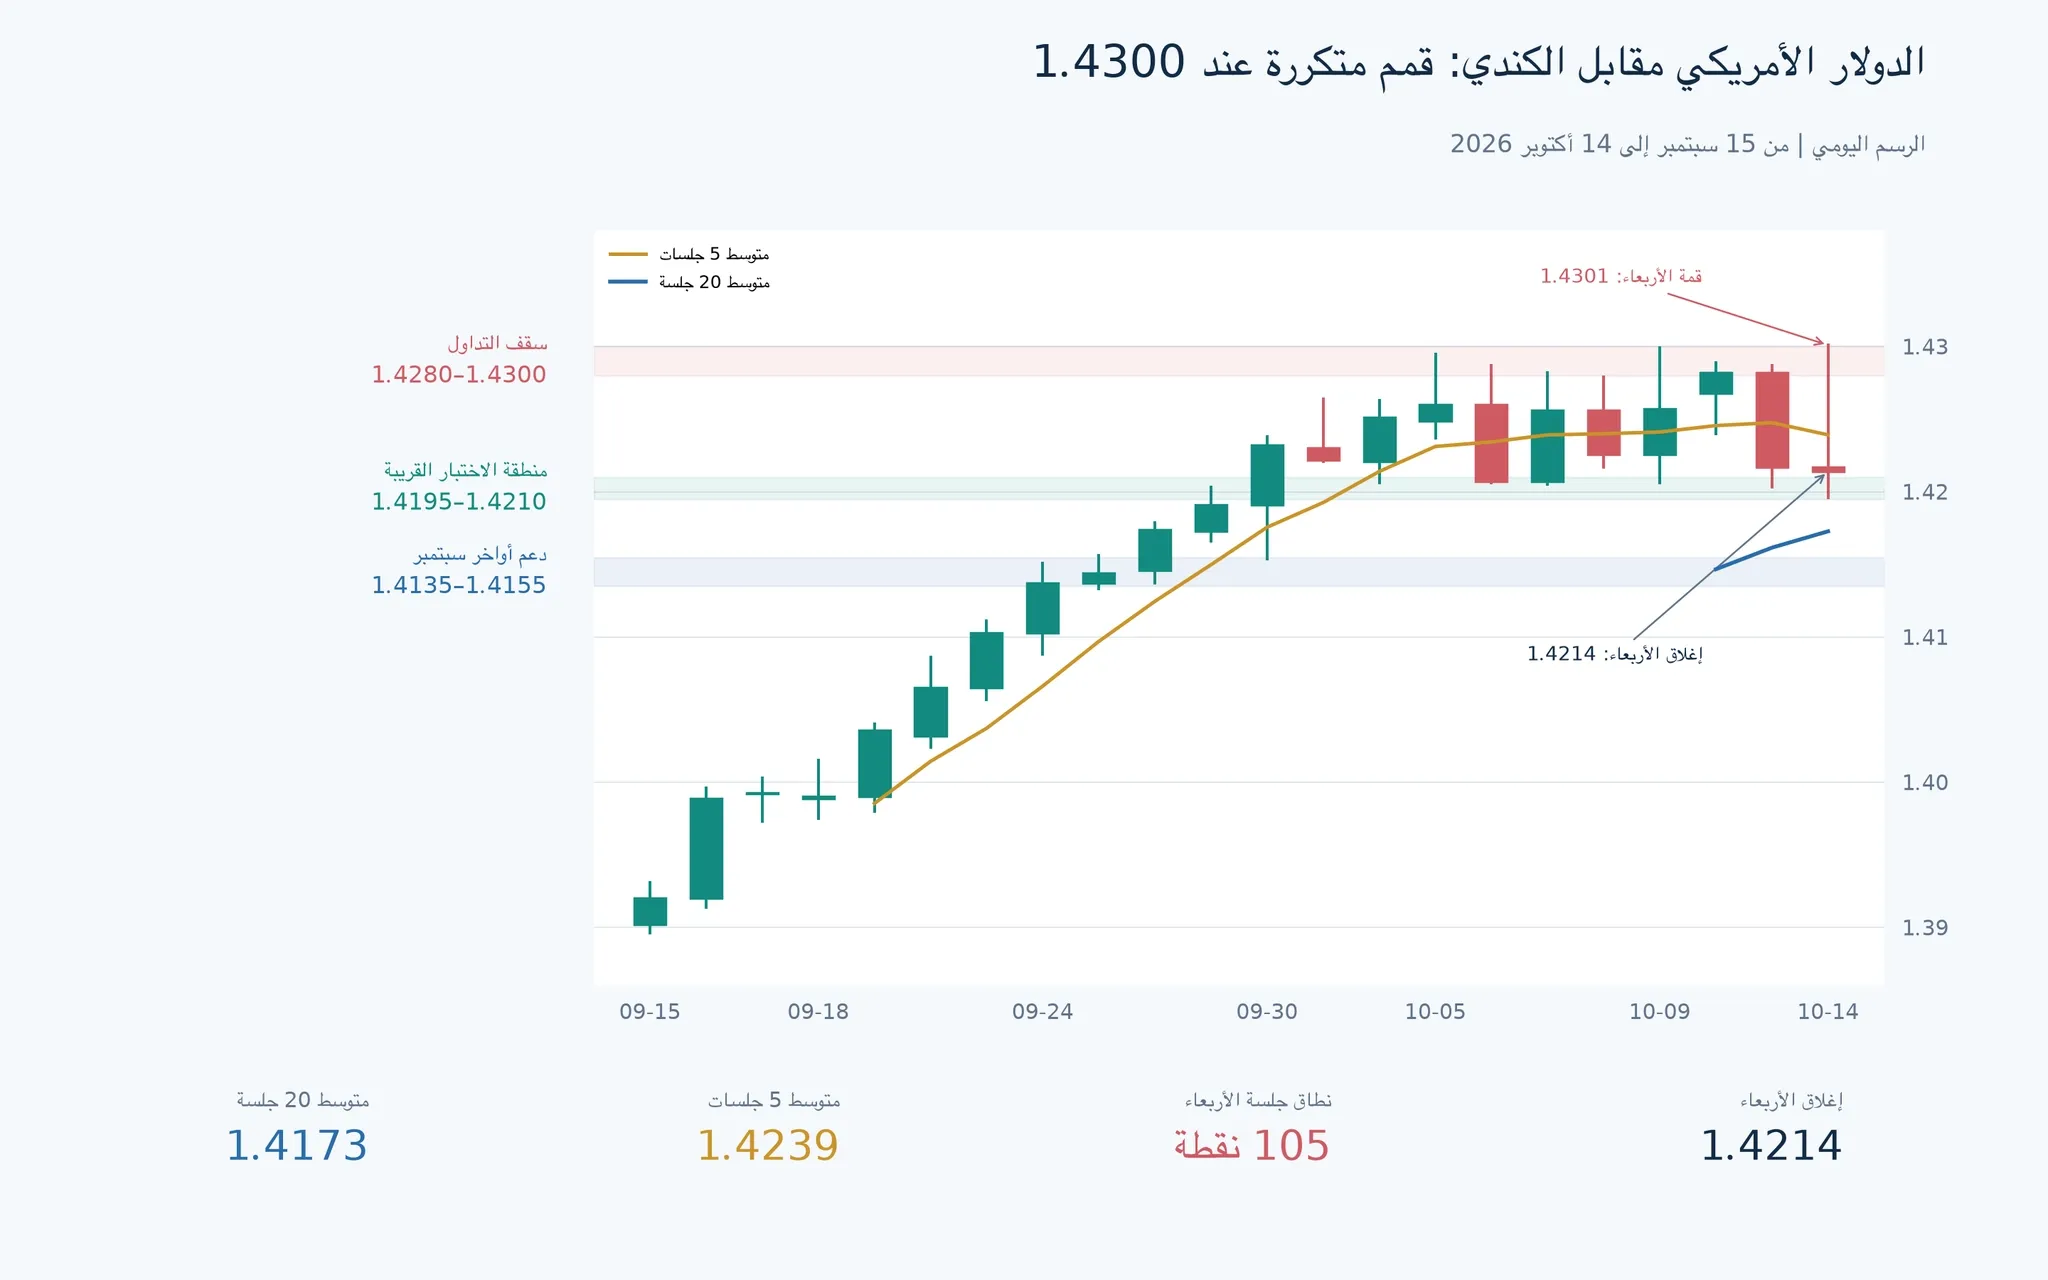
عاد الدولار الأمريكي إلى محيط 1.4200 دولار كندي في التعاملات الآسيوية صباح الخميس، بعدما لامس 1.4301 في الجلسة السابقة ولم يحتفظ بالاختراق. جاءت هذه العودة رغم تسارع التضخم الأمريكي، ما يضع المشترين أمام مشكلة واضحة: الأخبار الداعمة للدولار لم تتحول إلى تقدم مستقر في السعر.
أغلق الزوج يوم الأربعاء 14 أكتوبر عند 1.4214، قريباً جداً من إغلاق الثلاثاء البالغ 1.4217. تحرك خلال الجلسة بين 1.4196 و1.4301، أي في نطاق بلغ 105 نقاط، ثم أنهى التداول أدنى القمة بنحو 87 نقطة. هذا التراجع يمنح الكندي فرصة لالتقاط أنفاسه، لكنه يحدث داخل صعود أوسع للزوج، لا بعد انهياره.
 الفهرس
مقاومة متكررة تكشف حدود قوة الدولار
منذ بداية أكتوبر، تكررت قمم الزوج قرب 1.4280–1.4300 من دون إغلاق فوق 1.4300. وفي الأربعاء امتد الصعود نقطة واحدة فوق هذا الحاجز قبل أن يعود السعر إلى الطرف السفلي من نطاق الأسبوعين الأخيرين.
بلغ متوسط خمسة أيام 1.4239 عند إغلاق الأربعاء، مقابل 1.4173 لمتوسط عشرين جلسة. هبوط السعر دون الأول يكشف ضعف الزخم القصير، بينما بقاؤه فوق الثاني يحافظ على جزء من البنية الصاعدة التي تكونت خلال سبتمبر. فالزوج ما زال أعلى بنحو 2.11% من إغلاق 15 سبتمبر عند 1.3920.
تتركز المواجهة القريبة في 1.4195–1.4210، حيث تجمعت قيعان متكررة خلال أكتوبر. كسر هذه المنطقة بإغلاق يومي يفتح الطريق أمام اختبار متوسط العشرين جلسة، ثم نطاق 1.4135–1.4155 الذي شهد تداولات أواخر سبتمبر. أما الارتداد فوق 1.4240 فسيخفف الضغط الأول، لكنه لن يحسم معركة المقاومة عند 1.4280–1.4300.
تضخم أعلى، لكن طبيعة الزيادة تهم الفائدة
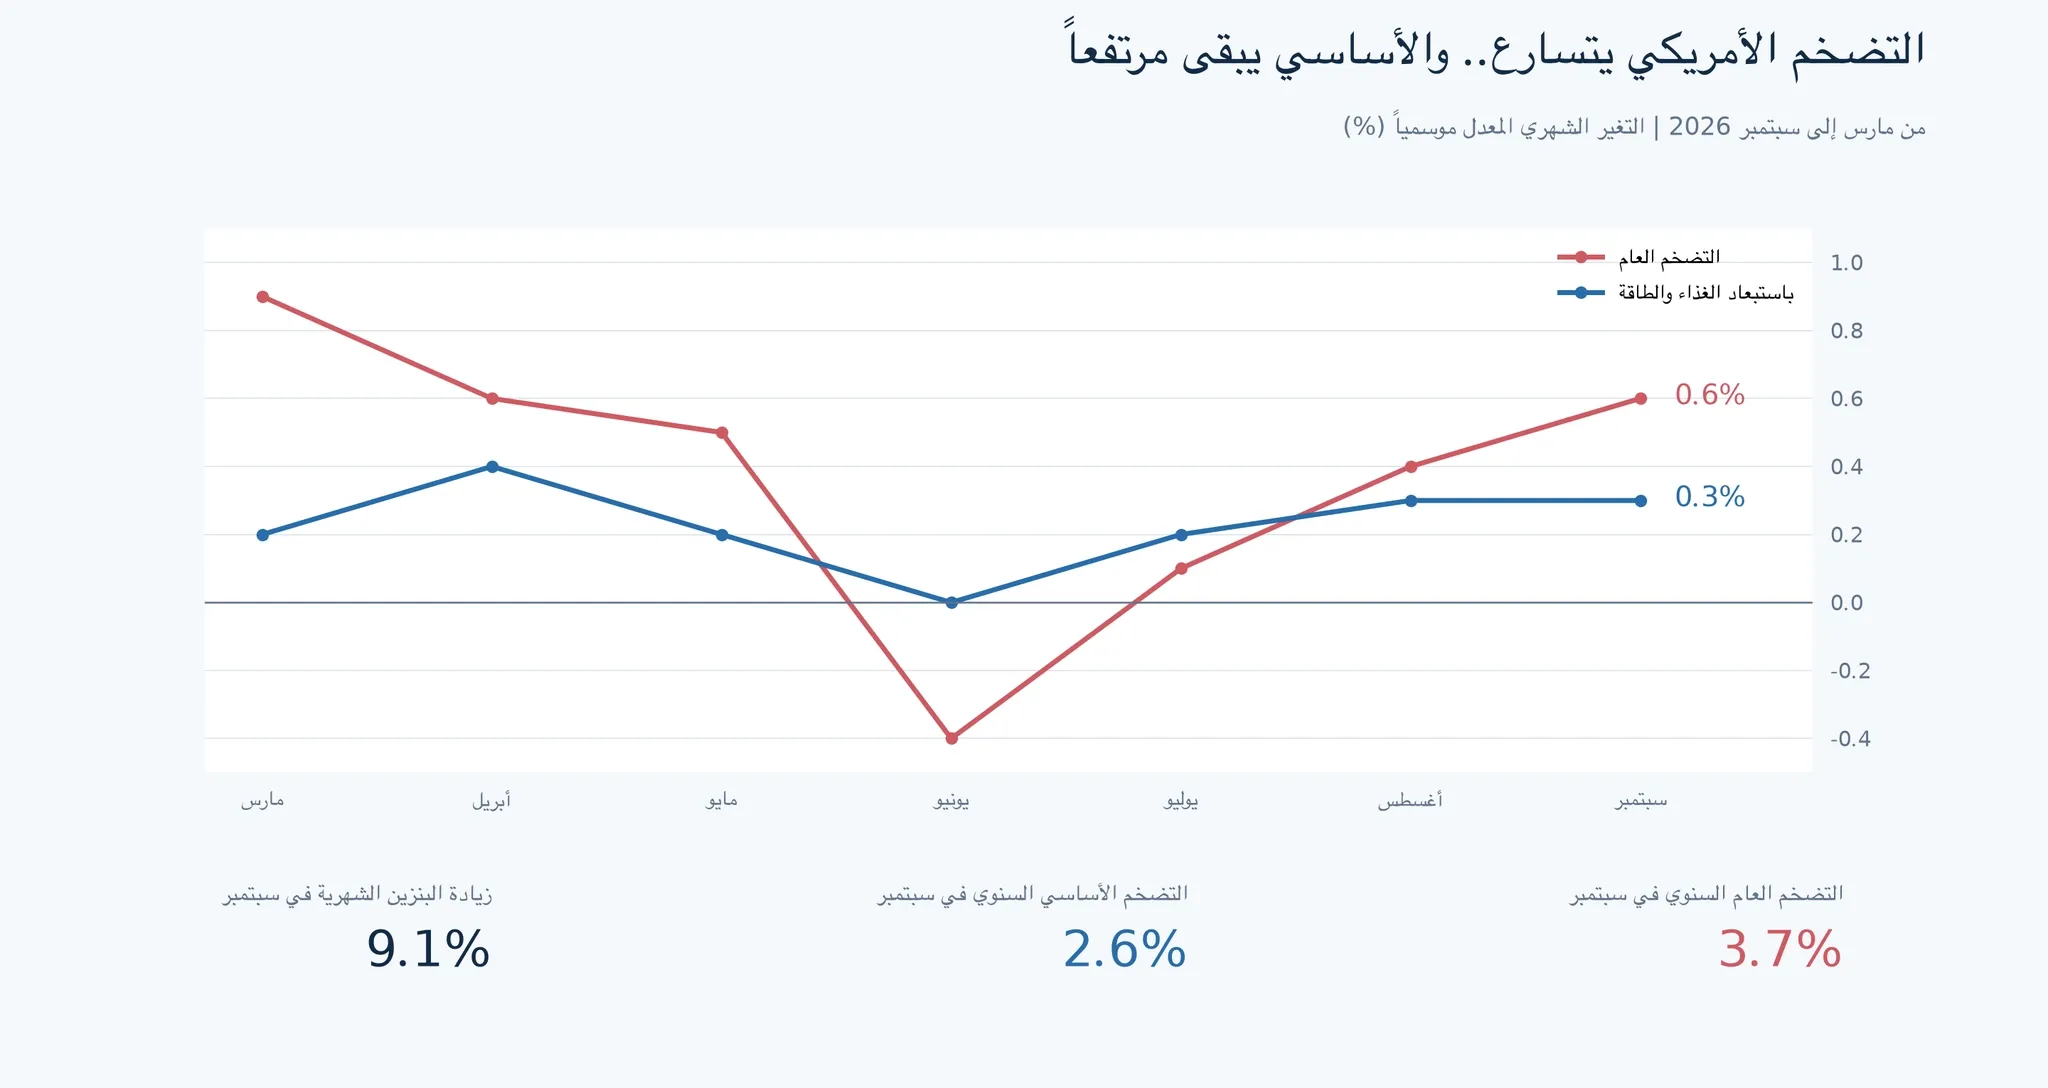
ارتفع التضخم الأمريكي في سبتمبر 0.6% شهرياً، بعد 0.4% في أغسطس، وبلغ 3.7% سنوياً مقابل 3.4%. قفز البنزين 9.1% خلال الشهر، وأسهم بأكثر من نصف الزيادة في المؤشر العام. بذلك حملت الطاقة جانباً كبيراً من الصدمة التي واجهتها السوق يوم الأربعاء.
لكن استبعاد الغذاء والطاقة لا يعطي قراءة مريحة تماماً. ارتفع المؤشر الأساسي 0.3% للشهر الثاني، وتسارع سنوياً إلى 2.6% من 2.4%. كما ارتفعت تكاليف السكن 0.4% شهرياً، مقابل 0.3% في أغسطس. الضغط لا يقتصر إذاً على مضخات الوقود، وإن بقي تسارع المؤشر العام أكبر من تغير القراءة الأساسية.
هذه التركيبة تدعم بقاء الفائدة الأمريكية مرتفعة، لكنها تترك خلافاً حول الحاجة إلى تسريع التشديد. انتقال الطاقة إلى الخدمات والسلع يطيل عمر التضخم؛ أما انحسارها مع ضعف الإنفاق الحقيقي فيخفف جزءاً من الضغط. لذلك يظل مسار الأسعار الأساسية أكثر تأثيراً في استدامة دعم الدولار من القفزة في البنزين وحدها.
وتظهر جلسة الأربعاء أن السوق لم تمنح الدولار تفوقاً سعرياً دائماً مقابل الكندي بمجرد صدور الأرقام. العودة دون 1.4300 لا تلغي مخاطر التضخم، لكنها تعني أن شراء الدولار عند المقاومة يحتاج إلى أكثر من إعادة سردها.
الوظائف الحكومية تقود التراجع الكندي
يحتفظ الدولار بأفضلية نقدية واضحة. الفائدة الأمريكية عند 3.75%–4.00% بعد زيادة سبتمبر، مقابل 2.25% في كندا. هذا الفارق يبقي العائد القصير في صالح العملة الأمريكية، فيما يواجه بنك كندا اقتصاداً أقل قدرة على تحمل تشديد سريع.
انخفض التوظيف الكندي بنحو 68 ألفاً في سبتمبر، بعد خسارة 42 ألفاً في أغسطس، وارتفعت البطالة إلى 6.5%. لكن توزيع الخسائر أدق من العنوان: تراجع عدد العاملين في القطاع العام 70 ألفاً، بينما لم يتغير التوظيف الخاص كثيراً. كما انخفضت المشاركة إلى 64.8%، وهو ما حدّ من انعكاس خسارة الوظائف على معدل البطالة.
لا تمنح هذه الأرقام الكندي سنداً قوياً من الطلب المحلي، لكنها أيضاً لا تصف موجة تسريح متساوية في كل القطاعات. صعوبة إيجاد العمل وتراجع المشاركة يضعفان قاعدة الإنفاق، بينما تركّز الخسائر في القطاع العام يجعل الحكم على الشركات أكثر ارتباطاً بما ستظهره القراءات المقبلة.
وفي الوقت نفسه، لا يملك بنك كندا رفاهية تجاهل الأسعار. بلغ التضخم العام 3.0% في أغسطس، وارتفع المؤشر باستبعاد البنزين إلى 2.4% من 2.2% في يوليو. وكان البنك قد حذر في قرار سبتمبر من انتقال تكاليف الطاقة والرسوم التجارية إلى بقية الاقتصاد. ضعف الوظائف يضغط في اتجاه التريث، واتساع التضخم يدفع في الاتجاه المعاكس.
هذه المفاضلة تجعل تعافي الكندي حساساً لتركيبة بياناته، لا لرقم التضخم العام وحده. اتساع الضغوط خارج الطاقة قد يحد من توقعات التيسير ويدعم العملة، لكنه يأتي بكلفة أكبر على النشاط إذا بقي سوق العمل ضعيفاً.
التضخم الكندي يسبق اجتماع البنكين
يصدر مؤشر أسعار المنتجين الأمريكي اليوم الخميس عند 3:30 عصراً بتوقيت السعودية و4:30 عصراً بتوقيت الإمارات. وبعده ينتقل التركيز إلى التضخم الكندي لشهر سبتمبر، المقرر يوم الاثنين 19 أكتوبر، قبل قرار بنك كندا في 28 أكتوبر واجتماع الاحتياطي الفيدرالي يومي 27 و28 أكتوبر.
قوة تكاليف الإنتاج الأمريكية، إذا امتدت إلى بنود أوسع من الطاقة، ستعزز حجة بقاء التشديد وتساعد الدولار على محاولة استعادة 1.4240. لكن استئناف الموجة الصاعدة يحتاج إلى إغلاق فوق 1.4300 ثم صمود هذا المستوى عند إعادة اختباره؛ من دونه تبقى القمم المتقاربة سقفاً للتداول.
في الجهة الأخرى، إغلاق دون 1.4195 سيعطي تعافي الكندي امتداداً أوضح نحو 1.4173 ثم 1.4135–1.4155. عندها يبدأ السوق في تفكيك جزء أكبر من صعود سبتمبر، بدلاً من الاكتفاء بتصحيح داخل نطاق أكتوبر.
الكندي استفاد من تعثر الدولار عند القمة، لا من تحسن حاسم في اقتصاده. وهذه نقطة الفصل في القراءة الحالية: الرفض السعري عند 1.4300 يستحق وزناً، لكن تجاوز أثر فارق الفائدة وضعف التوظيف يتطلب بيانات كندية أقوى، أو انحساراً أوسع في الضغوط التضخمية الأمريكية.
عدم اعطاء رأي:
الآراء الواردة في هذه المقالة تمثل فقط الآراء الشخصية للمؤلف ولا تشكل نصيحة استثمارية لهذه المنصة. لا تضمن هذه المنصة دقة معلومات المقالة واكتمالها وتوقيتها ، كما أنها ليست مسؤولة عن أي خسارة ناتجة عن استخدام معلومات المقالة أو الاعتماد عليها.
وسيط WikiFX
أحدث الأخبار
تباين أسعار النفط مع تقييم اتفاق إمدادات الديزل الروسي وتصاعد الصراع السعودي-الحوثي
WikiFXالدولار يتراجع من أعلى مستوياته في 18 شهرًا وسط توقعات باحتواء التصعيد الجيوسياسي
WikiFXكيف تتراكم مخاطر الدولار عبر أزواج العملات المختلفة ولماذا لا يكفي وقف الخسارة لكل صفقة؟
WikiFXناسداك يغلق على انخفاض مع تراجع أسهم شركات الرقائق وتوالي صدور نتائج أعمال البنوك
WikiFXكيف يتحدد سعر الصرف الآجل ولماذا لا يتنبأ بالضرورة بسعر العملة مستقبلا؟
WikiFXمورجان ستانلي يتجاوز توقعات الأرباح بدعم من إيرادات تداول الأسهم
WikiFXارتفاع أسعار النحاس للجلسة الثالثة على التوالي وسط اضطرابات الإمدادات.. وتراجع الألمنيوم والزنك
WikiFXإس آند بي 500 يتكبد أكبر خسائر يومية منذ أواخر يوليو وناسداك يغلق منخفضاً بنحو 2%
WikiFXكيف يعمل تدخل البنك المركزي في سوق الصرف ولماذا لا تكفي الاحتياطيات لتثبيت العملة؟
WikiFXالدولار يتراجع عن 1.4300 أمام الكندي رغم قفزة التضخم الأمريكي
WikiFX