تطبيق الاستعلام عن تنظيم الوسطاء العالميين
ما هو WikiFX
العربية
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


كيف يتحدد سعر الصرف الآجل ولماذا لا يتنبأ بالضرورة بسعر العملة مستقبلا؟
WikiFX
|


الملخص:يوضح المقال كيف يتكون السعر الآجل من السعر الفوري وفرق عوائد العملتين خلال أجل العقد، ولماذا لا يمثل توقعا ملزما للسعر عند الاستحقاق. ويستخدم حسابا رقميا ومثال تحوط لتوضيح ما يثبته العقد وتكاليفه ومخاطره.
 الفهرس
السعر الذي يُتفق عليه اليوم للتبادل في المستقبل
إذا كانت شركة ستتلقى مبلغا بعملة أجنبية بعد ستة أشهر، فقد ترغب في معرفة قيمته بعملتها قبل وصوله. يتيح لها عقد الصرف الآجل الاتفاق اليوم على سعر تبادل ينفذ في تاريخ لاحق. هذه وظيفة مختلفة عن محاولة معرفة السعر الفوري الذي سيظهر في ذلك التاريخ. فقد يتساوى السعران عند الاستحقاق، وقد يفترقان كثيرا.
ينشأ الالتباس عندما يرى القارئ أن السعر الآجل أعلى من السعر الفوري، فيستنتج أن السوق يتوقع صعود العملة. لكن الفرق بين السعرين يتشكل أساسا من تكلفة الاحتفاظ بإحدى العملتين وتمويل الأخرى خلال مدة العقد. ولهذا قد ترتفع العملة في التسعير الآجل، ثم تنخفض في السوق الفورية عند الاستحقاق.
الفرق بين السعر الفوري والسعر الآجل ونقاط الآجل
السعر الفوري هو سعر تبادل العملتين في معاملة تجري الآن وفق مواعيد التسوية المعتادة. أما السعر الآجل فهو سعر تبادل متفق عليه اليوم لتاريخ محدد في المستقبل. وتسمى المسافة بينهما نقاط الآجل؛ وهي فرق في سعر التبادل، وليست نسبة ربح مضمونة أو توقعا مستقلا لحركة العملة.
لا معنى لوصف هذا الفرق بأنه موجب أو سالب قبل تحديد اتجاه التسعير. إذا كتب السعر بوحدات العملة الثانية مقابل وحدة من الأولى، فإن ارتفاعه يعني أن شراء وحدة من الأولى يتطلب قدرا أكبر من الثانية. وعند عكس ترتيب العملتين يتغير شكل السعر واتجاه الفرق. كما أن أجل العقد مهم؛ فلا تصح مقارنة نقاط عقد لشهر بنقاط عقد لسنة من دون مراعاة المدة.
كيف يدخل فرق الفائدة في التسعير؟
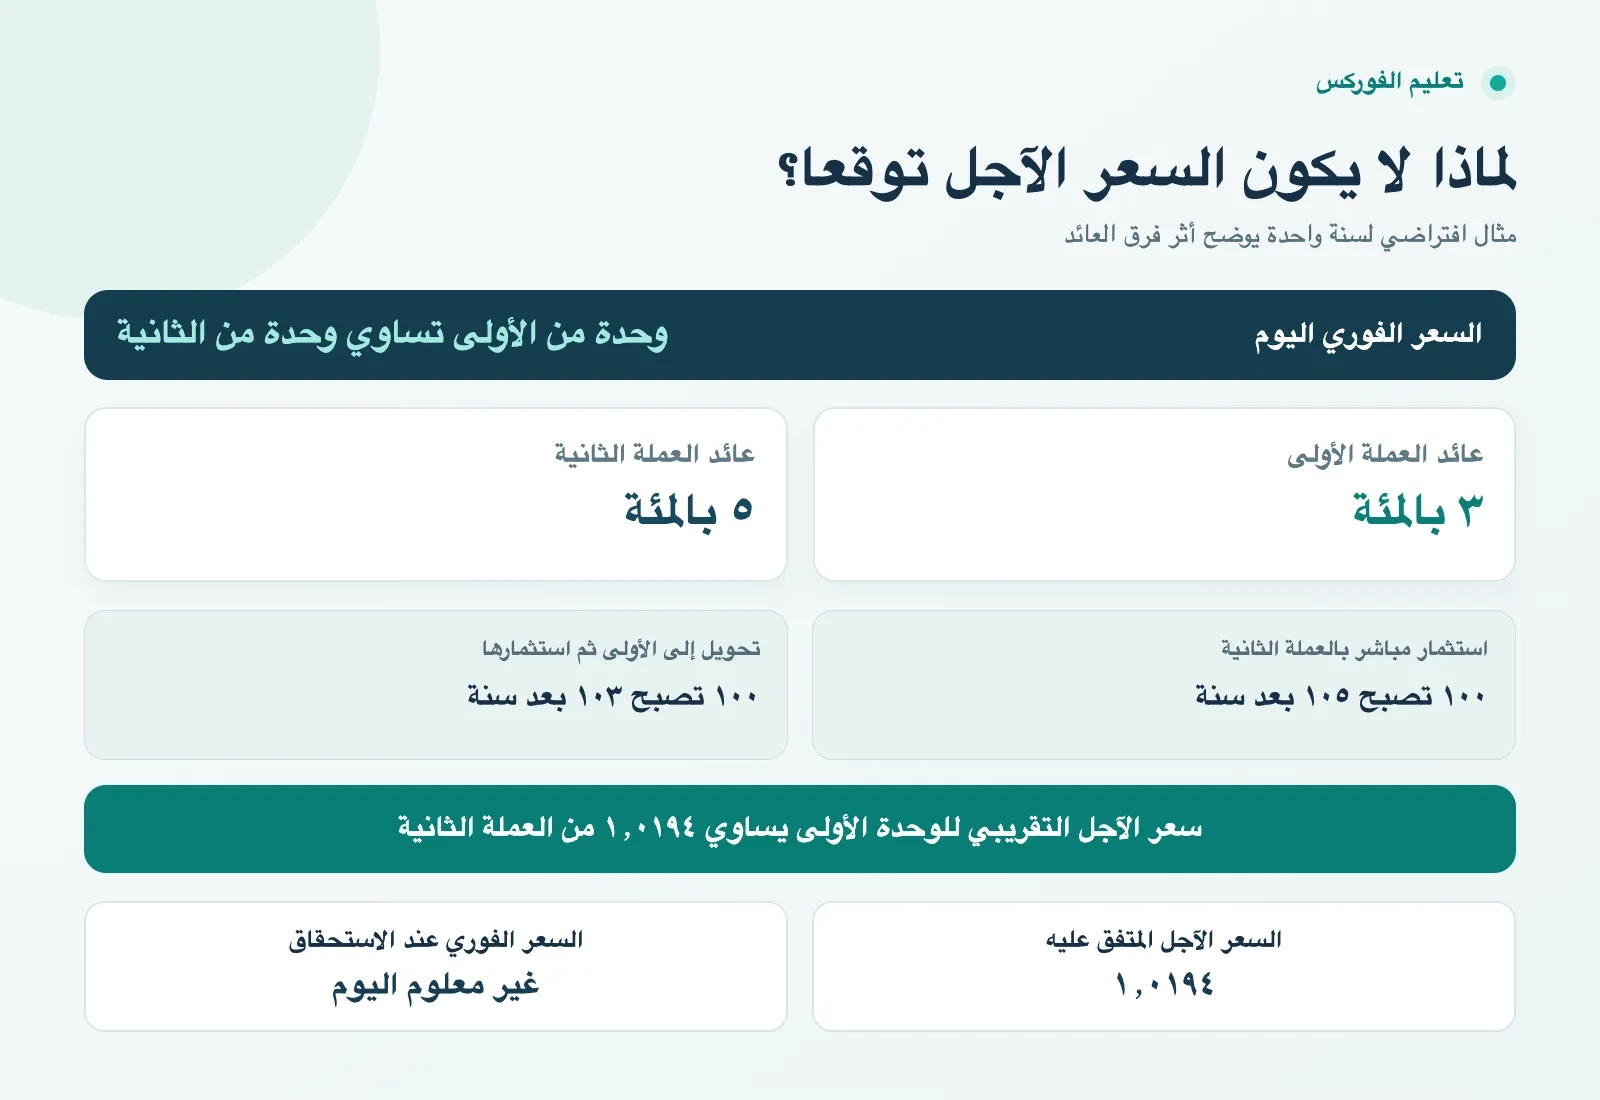
لنفترض أن وحدة العملة الأولى تساوي اليوم وحدة واحدة من العملة الثانية. يوجد استثمار لمدة سنة بعائد ٣ بالمئة في العملة الأولى، واستثمار مماثل في الأجل والمخاطر بعائد ٥ بالمئة في العملة الثانية. هذه عوائد افتراضية قابلة للاستثمار في المثال، وليست بالضرورة أسعار الفائدة التي تعلنها البنوك المركزية.
يمكن استثمار ١٠٠ وحدة من العملة الثانية مباشرة، فتصبح ١٠٥ وحدات بعد سنة. ويمكن بدلا من ذلك تحويلها اليوم إلى ١٠٠ وحدة من العملة الأولى، ثم استثمارها لتصبح ١٠٣ وحدات، مع الاتفاق سلفا على بيع تلك الحصيلة بعقد آجل. لكي تتقارب الحصيلتان بعد تغطية مخاطر الصرف، يلزم أن يساوي سعر بيع الوحدة الأولى آجلا نحو ١٫٠١٩٤ وحدة من العملة الثانية. فضرب ١٠٣ في ١٫٠١٩٤ يعطي نحو ١٠٥.
إذن تظهر العملة الأولى في هذا المثال بسعر آجل أعلى من سعرها الفوري، رغم أن عائدها أقل. لا تعني هذه الزيادة توقع صعودها؛ إنها تعوض فرق العائد بين المسارين المغطيين. وتتطلب هذه المساواة المبسطة إمكان الاقتراض والاستثمار والتحويل والتغطية بشروط متقاربة، مع تطابق آجال المعاملات ومخاطرها.
لماذا قد يبتعد السعر الفعلي عن الحساب المبسط؟
في السوق الحقيقية، لا يحصل الجميع على سعر اقتراض واحد أو على السعر نفسه عند الشراء والبيع. وقد تؤثر تكلفة التمويل والضمانات والسيولة والطلب على التحوط في السعر المعروض. لذلك لا ينبغي استعمال مثال العائدين وكأنه معادلة تعطي عرضا تنفيذيا دقيقا لكل شركة أو متداول. كما أن اختلاف السعر الآجل عن الحساب النظري لا يثبت وحده وجود فرصة ربح سهلة؛ فقد تكون تكلفة تنفيذ المسارات البديلة هي سبب الفرق.
والأهم أن التسعير الآجل لا يلزم السعر الفوري المستقبلي باتباعه. عند حلول الأجل، يتحدد السعر الفوري بمعلومات وأحداث لم تكن معروفة عند إبرام العقد، بينما يبقى سعر العقد الآجل السابق هو السعر المتفق عليه بين طرفيه. وقد يرتبط الفرق بين السعرين لاحقا بتغير التوقعات والمخاطر، لا بخطأ حسابي في العقد.
ماذا يحقق العقد لمن لديه تدفق نقدي حقيقي؟
افترض أن شركة ستتلقى ١٠٠ وحدة من العملة الأولى بعد سنة وتحتاج إلى العملة الثانية. إذا باعت المبلغ بعقد آجل عند سعر ١٫٠١٩٤، فإنها تثبت حصيلة تقارب ١٠١٫٩٤ وحدة من العملة الثانية، قبل التكاليف، متى تسلمت المبلغ ونفذت العقد كما هو مقرر.
إذا أصبح السعر الفوري عند الاستحقاق ٠٫٩٥، لكانت حصيلتها من البيع الفوري ٩٥ وحدة فقط. وإذا أصبح ١٫٠٨، لكان البيع الفوري يحقق ١٠٨ وحدات. العقد الآجل يقلل عدم اليقين بشأن مبلغ التحويل، لكنه يلغي أيضا الاستفادة من حركة مواتية في سعر الصرف. هذا تبادل بين اليقين والمرونة، لا طريقة لضمان حصيلة أعلى في كل الظروف.
تبقى مخاطر عملية يجب تقديرها: قد يتأخر وصول المبلغ، أو يختلف حجمه، أو يتغير تاريخ الحاجة إليه. وقد يترتب على تعديل العقد أو إغلاقه مبكرا تكلفة أو قيمة سوقية سلبية. لذلك يبدأ التحوط الجيد بتحديد مبلغ التدفق النقدي وتاريخه واتجاه التبادل، ثم فحص شروط التسوية والطرف المقابل.
أربع نقاط قبل تفسير أي عرض آجل
- اتجاه السعر: حدد أي عملة تمثل الوحدة الواحدة وأي عملة تُستخدم لقياس قيمتها.
- الأجل: طابق تاريخ العقد مع تاريخ التدفق النقدي، وقارن العوائد التي تمتد للفترة نفسها.
- نوع الرقم المعروض: ميّز السعر الآجل الكامل من نقاط الآجل المضافة إلى السعر الفوري، وانتبه لفارق الشراء والبيع.
- الغرض من العقد: اسأل هل المطلوب تثبيت قيمة مبلغ متوقع، أم اتخاذ مركز يعتمد على حركة السعر؛ فالمخاطرة في الحالتين مختلفة.
بهذه القراءة، يصبح السعر الآجل أداة لفهم تكلفة التبادل عبر الزمن وإدارة تعرض قائم للعملة. أما توقع السعر الفوري مستقبلا فيحتاج تحليلا مستقلا لاحتمالات متعددة، ولا يمكن استخراجه مباشرة من نقاط الآجل.
عدم اعطاء رأي:
الآراء الواردة في هذه المقالة تمثل فقط الآراء الشخصية للمؤلف ولا تشكل نصيحة استثمارية لهذه المنصة. لا تضمن هذه المنصة دقة معلومات المقالة واكتمالها وتوقيتها ، كما أنها ليست مسؤولة عن أي خسارة ناتجة عن استخدام معلومات المقالة أو الاعتماد عليها.
وسيط WikiFX
أحدث الأخبار
الدولار ين بين مثلث يومي وترند صاعد… و159.07 هي الفيصل
WikiFXخبراء عراقيون يستبعدون موجة غلاء شاملة بعد تعديل سعر الصرف ويطالبون بمراقبة الأسعار
WikiFXكيف تنتقل قرارات الفائدة إلى سعر الصرف ولماذا قد تضعف العملة بعد رفعها؟
WikiFXكيف يتحدد سعر الصرف الآجل ولماذا لا يتنبأ بالضرورة بسعر العملة مستقبلا؟
WikiFXتراجع سهم مايكرون بفعل المنافسة من شركة «CXMT» الصينية
WikiFXالذهب يوسع مكاسبه لأعلى مستوى فى أسبوعين بفضل تراجع الدولار و النفط
WikiFXالبيتكوين يواجه صعوبات مع ضغوط تخارجات صناديق المؤشرات المتداولة وتصاعد الضبابية الجيوسياسية
WikiFXالدولار الأسترالي يتراجع مع تشدد الاحتياطي الفيدرالي وتصاعد التوترات مع إيران
WikiFXالين يتحرك فى المنطقة السلبية تحت أنظار السلطات اليابانية
WikiFXالذهب يتراجع بفعل قوة الدولار وارتفاع أسعار النفط.. والأنظار تتجه إلى بيانات التضخم الأمريكية
WikiFX