全球交易商监管查询APP
什么是WikiFX


你以为经济差就该降息,IMF这次没这么说
WikiFX
|


摘要:我们做交易的,常常做数据行情,等数据出来的那一秒,屏幕上那个数字往下掉,于是乎——“数据差,降息要来了”,单子跟着就出去了。
我们做交易的,常常做数据行情,等数据出来的那一秒,屏幕上那个数字往下掉,于是乎——“数据差,降息要来了”,单子跟着就出去了。
这套反应是这几年练出来的,快到不用想。
10月13日那份《世界经济展望》,把这个条件反射按住了。
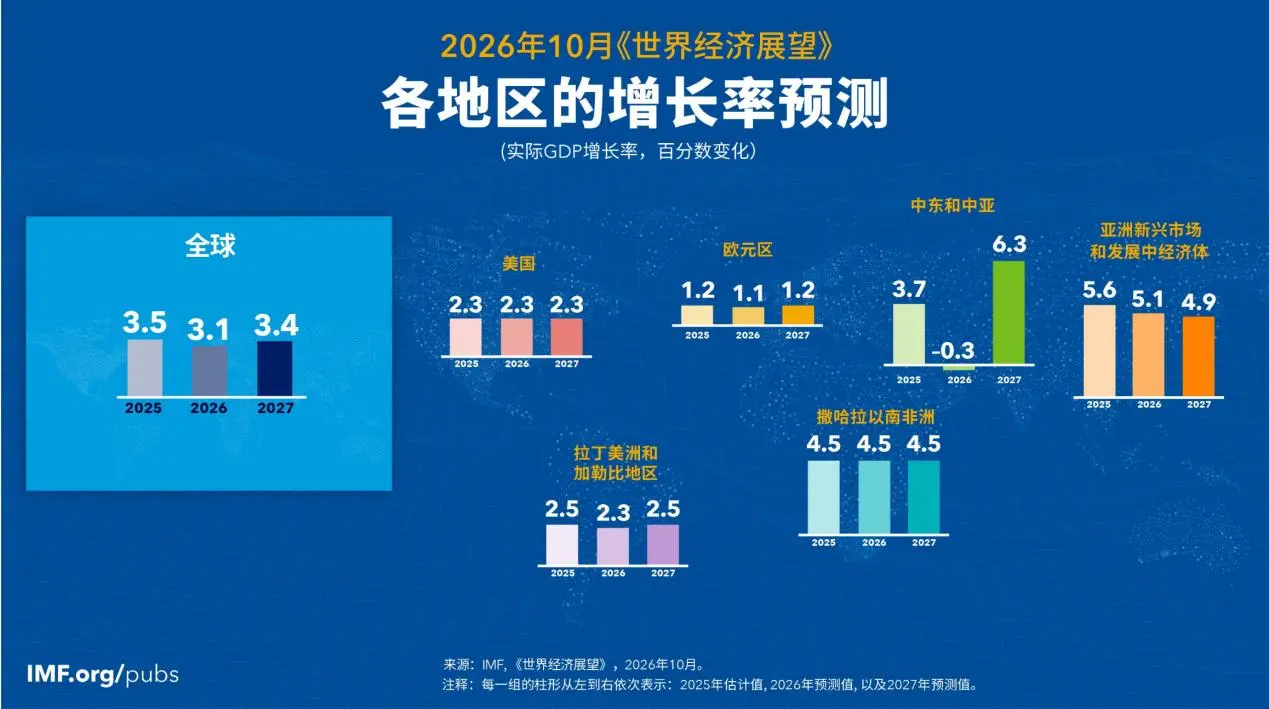
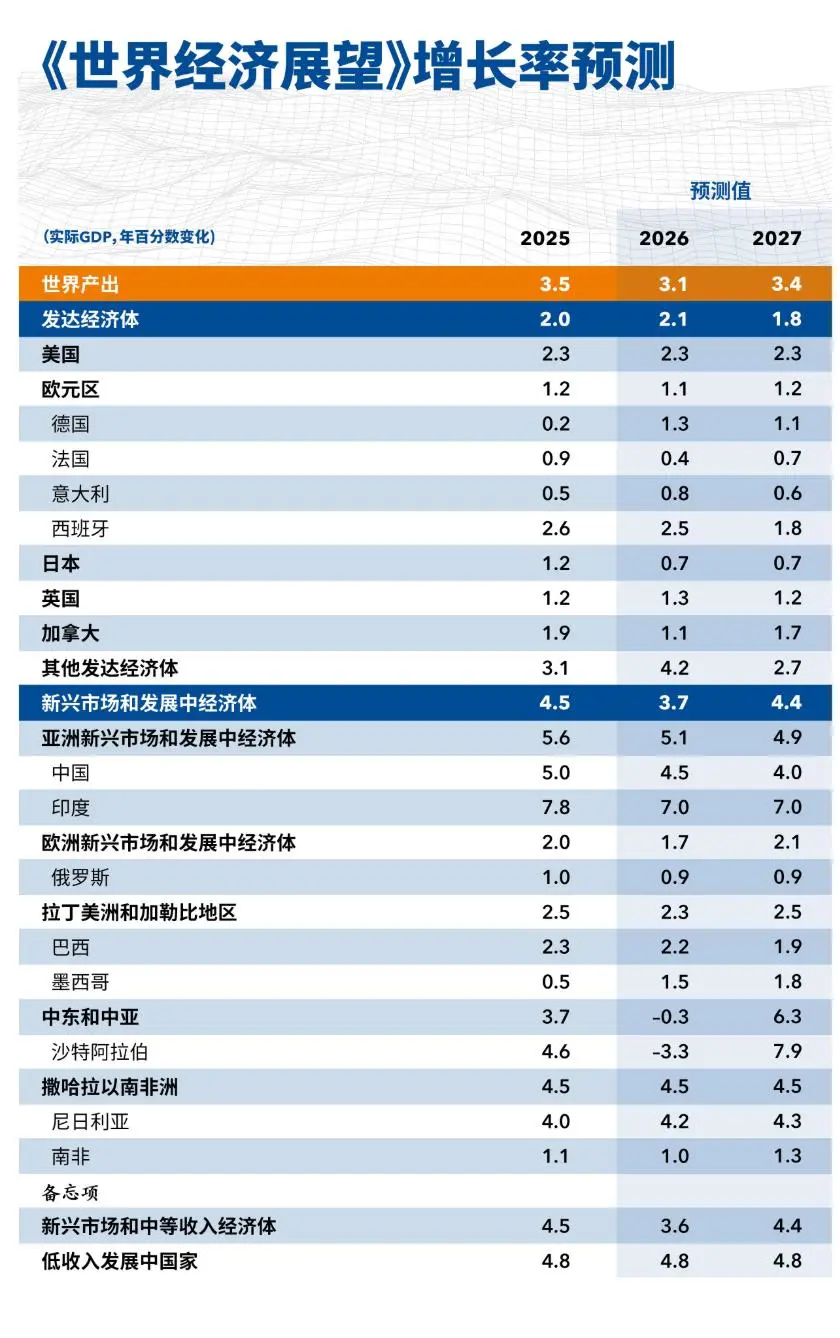
国际货币基金组织在报告里给的两个数,没在同一个方向上:全球经济增速今年放缓到3.1%,可全球总体通胀是往上升的,今年到4.7%,要到明年才回落。
增速往下,通胀往上。这两件事平常不会连在一起讲。
为什么大家会有那个条件反射呢?
过去很长一段时间里,链条是这样的:经济数据变差,央行要放水托一把,利率往下走,这个国家的货币跟着弱。这条链子走了很多年,走成了肌肉记忆。做数据行情的人不需要每次重新推演一遍,看到数字差就直接往那个方向下单,反应快的人吃的就是这几秒。
不过有个前提:通胀得是听话的。只有通胀不添乱,央行才有空间去顾增长。通胀一旦抬头,央行就得先按住价格,增长只能往后排。
现在这个前提松动了。
为什么增长没崩。报告里给了两条理由:一方面是能源那边——改供应路线、动用库存、找替代能源、提高能效,把冲击接住了大半。它甚至明说,要是没有这些回旋余地,光是石油供给这一项就足以让今年的全球增长明显减速。另一块是人工智能带动的投资热潮在托着经济活动。
但接住冲击是要付代价的,代价的一部分落在了价格上。这就是为什么增长没塌,通胀却上去了。
报告里对货币政策的措辞比很多人预期的要硬。它说的是政策立场要“具有足够的紧缩性”,并且明写了一句话:如果大宗商品涨价和技术相关的投资把通胀压力继续推高,就需要进一步收紧。
同一份报告里还有一句更值得琢磨的——“适当的政策立场因国而异”。
翻成大白话就是:各国央行这次不再齐步走了。有的还在跟通胀较劲,有的增长已经撑不住可以先松,谁也别照着谁的节奏来。
它自己也解释了为什么会分化:受战争影响大的、靠能源进口的,和吃到人工智能投资红利、处在技术价值链上的,是两拨处境完全不同的经济体。处境不同,要处理的首要问题就不同,利率路径自然是岔开的。
这一条落到做货币对的人身上,是最实的变化。
前几年各大央行基本同步,一起加、一起降。那种环境下,你判断一个货币对的方向,主要精力放在美元那一头就够了——另一头跟着走,不太需要单独算。
央行各走各的之后,这个省事的做法不成立了。一个货币对里坐着两个央行,两边各自的通胀压力不一样、各自要保的东西不一样,利率路径往两个方向岔。这时候决定这对货币往哪走的,是两边利差的相对变化,而不只是某一头松没松。
具体到动作上,就是同一份经济数据,放在不同的货币身上读出来的意思可以是反的。能源进口那类经济体,数据差可能意味着它真的撑不住了;而处在技术上行周期里的经济体,数据差点未必改变它央行的紧缩立场。
说了这么多,落到你每天在屏幕上做的事,其实是几件很具体的事。
别再用单一反应函数了。看到数据差就下单的那个动作,今年会经常出错——因为你只推了“增长”这一层,没推“通胀还允不允许央行松”这一层。现在多问自己一句:这个国家现在的第一任务是保增长还是压通胀?答案不同,同一个数据走出来的行情可以是反的。
下单前,把两边的政策路径都看一眼,尤其做交叉盘的时候。只盯一个央行、照着过去的经验外推另一个,在这种年份最容易踩空。
还有一件事跟执行有关。央行路径分歧大的时候,数据和会议前后那几分钟,点差会拉、滑点会多,平时能成交的价位那会儿不一定给。这类日子如果仓位本来就不轻,提前减一点比事后抱怨有用。
接下来这两周就有这类日子,美国的数据和议息会议都排着。这里不猜它最后往哪走,只提醒一点:央行各走各的年份,这类日子给出的波动往往比平时多。仓位按波动来摆,比按方向来摆稳当。
提示:本文仅供市场教育与一般资讯参考,不构成个性化投资建议。外汇、差价合约及杠杆产品可能导致重大甚至全部本金损失。
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任
天眼交易商
热点资讯
海外研选日报1022 | 高盛称英伟达GTC强化AI部署持续推进的判断 大摩预期柴油供应紧张料延续
WikiFX券商多重利好共振!板块迎政策与资金催化(名单)
WikiFX对话拉斯·特维德:AI泡沫迟早会来 但不是现在
WikiFXAI交易熄火、中东局势恶化,美股低开,光通信、存储芯片股普跌,CoreWeave跌约5%
WikiFXAI交易熄火、中东局势恶化,美股跌幅扩大,费城半导体跌近6%,CoreWeave大跌8%
WikiFX伊朗海上石油“缓冲垫”归零:美国封锁抹去250亿美元收入,德黑兰直面硬着陆
WikiFX债券市场是否正在定价美联储的政策失误?
WikiFX大象起舞!工行再创历史新高 高股息引市场关注
WikiFX美日利差与日本央行谨慎立场拉锯,美元兑日元维持区间震荡
WikiFX消息称DeepSeek拟在最新一轮融资中筹得约1000亿元
WikiFX