全球交易商监管查询APP
什么是WikiFX


回撤正不正常,先看样本够不够
WikiFX
|


摘要:回撤期最容易出现的误判,是把短期亏损直接当成策略失效,或者把短样本的盈利当成稳定优势。回撤只描述权益曲线从高点到低点的回落,样本量才决定你能对这段回撤下多确定的判断。本文用假设数字解释最大回撤、连续亏损概率和胜率估计误差,帮助新手把正常波动与样本不足分开。教育内容,不构成投资建议。
很多人第一次遇到策略回撤,会立刻翻交易记录找原因:是不是规则失效了?是不是参数不对?先别急。回撤只描述权益曲线从高点到低点的回落,它不解释原因;而样本太少时,你连“这次回撤是否正常”都很难判断。

回撤是路径,不是判决书
先定义几个词。权益曲线是把账户净值按时间顺序连起来的线。回撤是权益曲线从某个高点到之后低点的跌幅,常用公式是:
回撤率 =(历史最高权益 - 当前权益)÷ 历史最高权益 × 100%
最大回撤是一段观察期内最深的那次回撤。假设某账户权益从 100 涨到 120,再跌到 90,回撤率就是(120 - 90)÷ 120 × 100% = 25%。这个数字说明曲线跌了多少,不说明下跌是因为策略失效、成本上升,还是随机结果。
新手常见的误判,是把回撤深度当成策略好坏的唯一证据。回撤 8% 不一定比回撤 15% 更安全,因为两者的观察长度、交易笔数、盈亏分布可能完全不同。没有统一口径,数字之间不可比。
连续亏损为什么常被误读
假设有一个完全机械的策略,每笔交易盈利和亏损各一半,盈亏金额相同,而且每笔结果互不影响。这个假设不现实,只用来演示。连续 5 笔亏损的概率是 0.5 的 5 次方,等于 3.125%。
在 100 笔交易里,大约有 96 个“连续 5 笔”的窗口,粗略期望会出现约 3 个这样的窗口。窗口彼此重叠,不能把这个数当成精确概率,但它足以说明:连续亏损并不自动等于策略坏了。
如果把单笔亏损概率改成 60%,连续 5 笔亏损的概率就是 0.6 的 5 次方,约 7.78%。同样 100 笔里,这种片段会更常见。新手常常盯着最近 10 笔或 20 笔的亏损,感觉“回撤没完没了”,但短序列本来就容易聚集坏结果。样本就是你实际观察到的交易笔数或时间单位;样本太短,任何模式都可能是偶然。
这里要区分两个问题。第一,回撤是否落在策略自身可能产生的范围内,这叫正常波动。第二,你手里的样本是否足以估计这个范围,这叫样本充足性。样本不足时,第二个问题没有答案,第一个问题也无法认真回答。
样本量决定你能问多细的问题
胜率是盈利交易笔数占全部交易笔数的比例。只看一个胜率数字不够,还要看它的估计误差。标准误衡量的是:如果换一段同样长度的样本,估计值大约会波动多少。胜率的标准误可以粗略写成:
胜率标准误 ≈ √[p × (1 - p) ÷ n]
其中 p 是胜率,n 是样本笔数。置信区间可以粗略理解为:在假设模型成立时,真实值可能落在的范围。95% 置信区间约为 p 加减 1.96 倍标准误。这套算法假设每笔交易结果互不影响、规则不变;真实策略很少完全满足,所以它只适合做数量级上的判断。
假设某策略真实胜率未知,我们只用一段样本估计它。若样本有 30 笔,观察到的胜率是 50%,在每笔结果互不影响、规则不变的粗略假设下,95% 置信区间约为 32% 到 68%,误差约 ±18 个百分点;样本增加到 300 笔,区间收窄到约 44% 到 56%,误差约 ±6 个百分点。这里用的是胜率标准误公式,真实策略不会严格满足假设,所以它只是教学演示,不是对任何策略的预测。
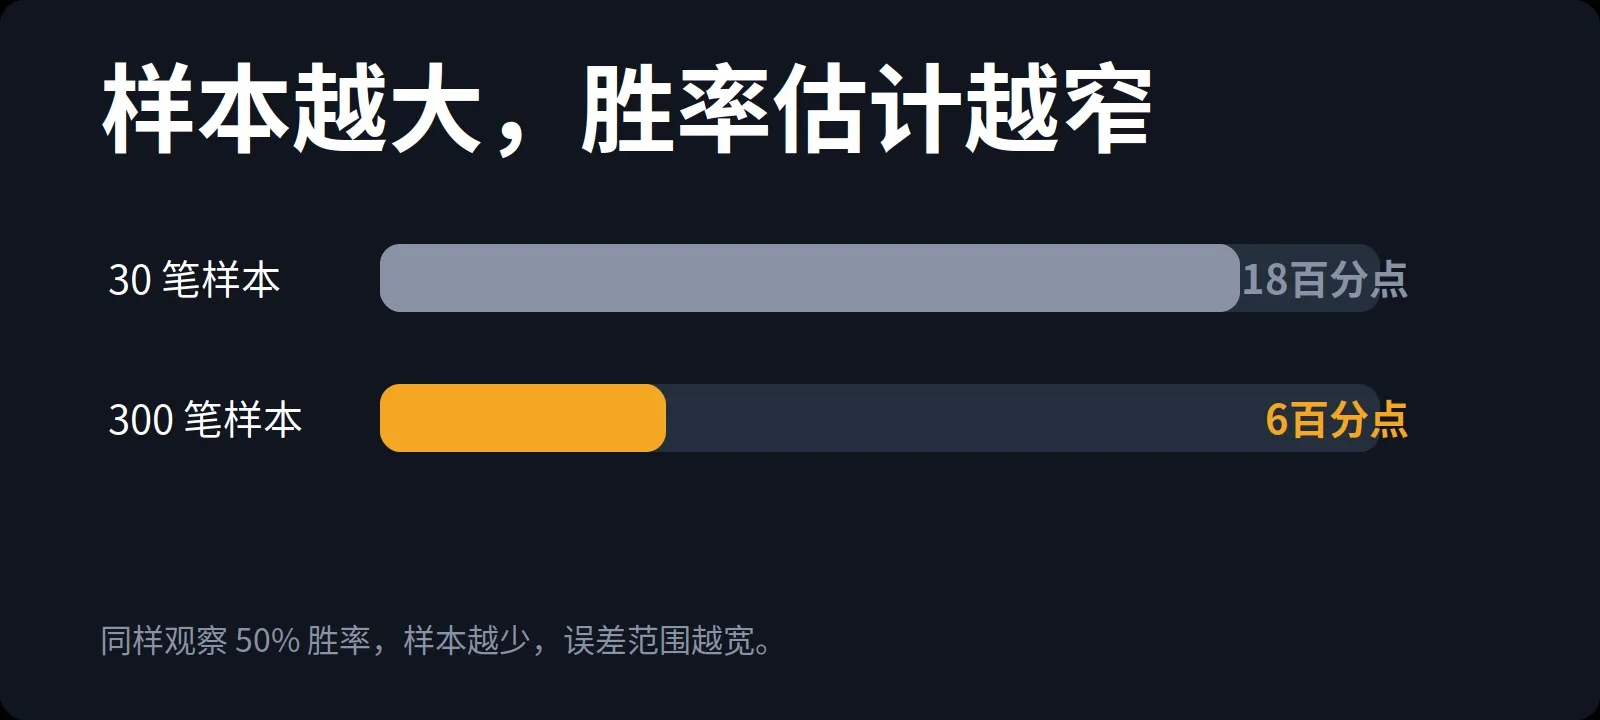
假设演示:95% 置信区间半宽约为 ±18 与 ±6 个百分点
这不是说 300 笔就一定够,也不是说 30 笔就一定不够。它说明的是:样本越少,估计越模糊。回撤期里如果只有十几笔交易,回撤深度和胜率变化都可能只是噪声;把它们当成策略性质的变化,证据通常不够。
回撤期最容易弄错的几件事
- 把回撤深度和策略质量直接画等号。深度、持续时间、恢复速度是不同维度,单看一个数不够。
- 用调整参数后的曲线解释调整前的回撤。规则一变,前后样本就不再是同一个对象,拼在一起会产生虚假的连续性。
- 忽略成本口径。点差是买入价和卖出价的差,滑点是预期成交价和实际成交价的偏差。回测如果没算这些,样本的“干净程度”就不同。
- 把短样本的盈利当成稳定优势。10 笔盈利可能只是运气,和 10 笔亏损一样,都不能单独证明什么。
- 只看留下来的策略或参数。反复试很多版本,只展示最好看的那条曲线,这叫幸存者偏差,会让样本看起来比实际更可靠。
判断回撤性质时,至少要保证规则、样本单位、成本假设和观察窗口可比。按笔统计的样本不能和按天统计的样本混在一起;回测里未计点差的结果,也不能直接和实盘结果拼接。过拟合是另一个陷阱:为了让历史曲线更平滑而不断改参数,最后拟合的是过去的噪声,不是策略的稳定特征。
回撤数字描述已经发生的权益回落,样本量描述你能对这件事下多确定的判断。样本不足只说明证据不够,不指向任何操作方向;它既不能证明策略还行,也不能证明策略已经失效。
免责声明:
本文观点仅代表作者个人观点,不构成本平台的投资建议,本平台不对文章信息准确性、完整性和及时性作出任何保证,亦不对因使用或信赖文章信息引发的任何损失承担责任
天眼交易商
热点资讯
美联储10月按兵不动,沃什称明年议息会议要改规则
WikiFX人民币兑美元中间价报6.7147,上调18点 升值至2023年2月2日以来最高!
WikiFX美联储加息暂停键能按多久?
WikiFXAI投资回报存疑,韩股下跌1.4%,三星跌超4%,油价下跌,金价走软
WikiFX黄金交易提醒:油价回落成“救命稻草”,金价上演“惊魂反弹”,美联储决议重磅来袭!
WikiFX新财观 | 加息暂歇,“鹰声”未止——2026年10月美联储议息会议点评
WikiFX科技大反攻!热门股反弹TOP20 前三都含“光”
WikiFX美联储主席宣布将减少议息频次
WikiFX高盛反驳四次加息:通胀超调系临时因素,12 月收官
WikiFX东北证券策略首席张超越:盈利加速与估值出清共振,A股核心资产正步入战略配置“击球区”
WikiFX