تطبيق الاستعلام عن تنظيم الوسطاء العالميين
ما هو WikiFX
العربية
简体中文
繁體中文
English
Pусский
日本語
ภาษาไทย
Tiếng Việt
Bahasa Indonesia
Español
हिन्दी
Filippiiniläinen
Français
Deutsch
Português
Türkçe
한국어
العربية
اردو


التكلفة الحقيقية لصفقة الفوركس: لماذا لا يكفي أن يتحرك السعر في الاتجاه الصحيح؟
WikiFX
|


الملخص:شرح عملي لكيفية تأثير السبريد والعمولة والانزلاق السعري ورسوم التبييت والرافعة المالية في النتيجة الصافية، مع مثال كامل يساعد القارئ على مقارنة تكلفة الصفقات.
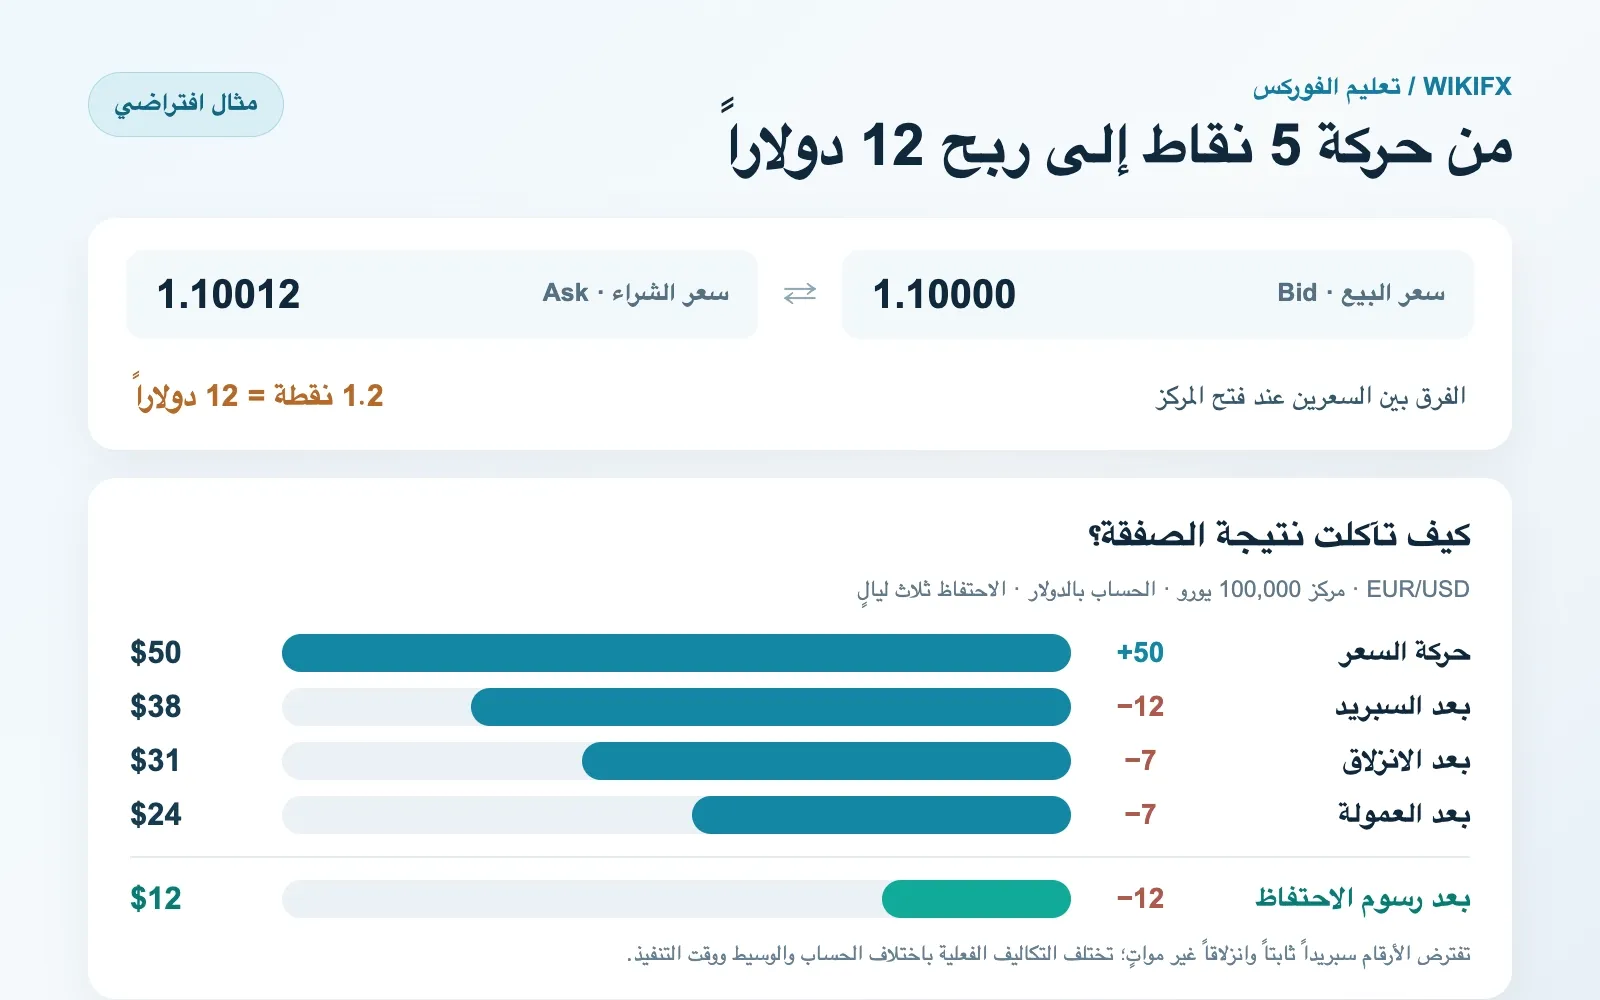
تحرّك زوج اليورو/الدولار خمس نقاط في الاتجاه الذي توقعه المتداول. مع ذلك، لم يبقَ من ربح الصفقة الافتراضية سوى 12 دولاراً من أصل 50 دولاراً يوحي بها تحرّك السعر. الفارق لم يختفِ في «السوق» على نحو غامض؛ استهلكته تكلفة الدخول والخروج والتنفيذ والاحتفاظ بالمركز.
 الفهرس
السعر الذي تراه ليس سعرين متطابقين
عند فتح منصة تداول العملات، يظهر عادة سعر البيع (Bid) وسعر الشراء (Ask). يشتري المتداول عند سعر الشراء الأعلى، ويبيع عند سعر البيع الأدنى. الفرق بينهما هو السبريد. إذا بقي السعران ثابتين وأُغلقت صفقة شراء فور فتحها، فسوف تظهر خسارة تعادل السبريد تقريباً، حتى قبل أي عمولة منفصلة.
لنفترض أن عرض اليورو/الدولار هو 1.10000 للبيع و1.10012 للشراء. الفرق 0.00012، أي 1.2 نقطة في هذا الزوج، لأن النقطة الواحدة تساوي 0.0001. وفي مركز حجمه 100,000 يورو، تساوي النقطة 10 دولارات؛ لذا تعادل فجوة السعرين 12 دولاراً. هذا مثال حسابي، لا عرض أسعار حي ولا تكلفة موحدة لدى جميع الوسطاء.
قد يعلن وسيط عن حساب «بلا عمولة»، لكنه يستطيع تضمين جزء من التكلفة في السبريد. وقد يعرض حساب آخر سبريداً أضيق مع عمولة مستقلة. لذلك لا تكفي مقارنة أحد الرقمين وحده. وتوضح هيئة الأوراق المالية الأمريكية أن تكاليف معاملات الفوركس قد تأتي من العمولة أو من توسيع الفرق بين سعري البيع والشراء أو منهما معاً.
ماذا يتغير بين الضغط على الزر وتنفيذ الأمر؟
السبريد المعروض لحظة اتخاذ القرار ليس بالضرورة السبريد أو السعر الذي ستُنفَّذ به الصفقة. إذا تغيّر السعر قبل وصول الأمر أو قبل تنفيذه، يظهر الانزلاق السعري: الفرق بين السعر المتوقع وسعر التنفيذ. قد يكون لمصلحة المتداول أو ضده. وتزداد أهمية هذا الفرق عندما تتحرك الأسعار بسرعة أو تقل السيولة المتاحة عند السعر المعروض.
ليس كل تنفيذ يختلف عن الشاشة دليلاً على تلاعب؛ العبرة بسجل الأوامر، وتوقيت الأسعار، وسياسة التنفيذ، وبما إذا كانت فروق التنفيذ المواتية وغير المواتية تُعامل باتساق. وتشير هيئة الأوراق المالية والأسواق الأوروبية إلى أهمية عرض نتائج الانزلاق الإيجابي والسلبي معاً عند تقييم جودة تنفيذ عقود الفروقات.
أمر وقف الخسارة العادي يحدد مستوى تنشيط الأمر، لا يضمن دائماً سعر الإغلاق نفسه. إذا قفز السعر فوق المستوى خلال خبر مفاجئ أو بعد فجوة، فقد يُنفَّذ الإغلاق عند السعر التالي المتاح. أما أمر الحد فيضبط السعر المقبول، لكنه قد يبقى من دون تنفيذ. هذه مفاضلة بين التحكم بالسعر واحتمال تنفيذ الأمر، وليست طريقة لإلغاء مخاطر السوق.
حساب كامل: كيف صارت خمس نقاط 12 دولاراً؟
لنجعل جميع عناصر المثال مرئية. اشترى المتداول 100,000 يورو مقابل الدولار. في البداية كان سعر البيع 1.10000 وسعر الشراء 1.10012، أي أن منتصف السعرين يساوي 1.10006. بعد ثلاثة أيام ارتفع منتصف السعر إلى 1.10056، بزيادة خمس نقاط، وبقي السبريد في المثال ثابتاً عند 1.2 نقطة. عند الإغلاق يصبح سعر البيع 1.10050.
لو نُفذ الشراء عند 1.10012 والبيع عند 1.10050، لكان ربح تغير السعر 38 دولاراً، لا 50 دولاراً؛ فقد استُهلكت 12 دولاراً في السبريد. لنفترض بعد ذلك انزلاق شراء غير مواتٍ بمقدار 0.4 نقطة، وانزلاق بيع غير مواتٍ بمقدار 0.3 نقطة، وعمولة إجمالية للدخول والخروج قدرها 7 دولارات، ورسوم احتفاظ مفترضة تبلغ 4 دولارات لكل ليلة من الليالي الثلاث.
كيف تتحول حركة خمس نقاط إلى صافي ربح قدره 12 دولاراً
| البند | الأثر على صفقة الشراء | الرصيد |
| حركة منتصف السعر: 5 نقاط | +50 دولاراً | 50 دولاراً |
| السبريد: 1.2 نقطة | −12 دولاراً | 38 دولاراً |
| انزلاق الدخول والخروج: 0.7 نقطة | −7 دولارات | 31 دولاراً |
| عمولة الصفقة الكاملة | −7 دولارات | 24 دولاراً |
| الاحتفاظ ثلاث ليالٍ | −12 دولاراً | 12 دولاراً |
يمكن التحقق من المثال عبر أسعار التنفيذ أيضاً: الشراء بعد الانزلاق عند 1.10016، والبيع بعد الانزلاق عند 1.10047. الفرق 0.00031، أو 3.1 نقاط تساوي 31 دولاراً. وبعد خصم العمولة ورسوم الاحتفاظ يبقى 12 دولاراً. بهذه الطريقة لا يُحسب السبريد مرتين: دخل مرة واحدة عند تحويل حركة منتصف السعر إلى الفرق بين سعر الشراء وسعر البيع.
في هذه الفرضيات، تحتاج الصفقة إلى حركة مواتية تتجاوز 3.8 نقاط تقريباً حتى تتعادل بعد التكاليف: 1.2 للسبريد، و0.7 للانزلاق، و0.7 تعادل العمولة بالنقاط، و1.2 تعادل رسوم الاحتفاظ. هذا الرقم ليس عتبة ثابتة للتداول؛ يتغير فور تغير حجم المركز أو الرسوم أو مدة الاحتفاظ أو جودة التنفيذ.
رسوم الاحتفاظ ليست رقماً واحداً يصلح لكل صفقة
عند إبقاء مركز مفتوحاً إلى اليوم التالي، قد يظهر بند يُسمى التبييت أو التمويل الليلي. في تداول العملات خارج البورصة، يتأثر هذا البند بفارق الفوائد وشروط الوسيط؛ وفي عقود الفروقات قد تظهر أيضاً تكلفة تمويل وفق طريقة احتساب المنتج. وقد يكون البند خصماً أو إضافة، وتختلف قيمته بين الشراء والبيع، وبين زوج وآخر، وقد تتغير بمرور الوقت. وتلفت الهيئة الأوروبية إلى أن رسوم التمويل قد تُطبق على مراكز عقود الفروقات المفتوحة طوال الليل.
لذلك فإن نموذج «4 دولارات في الليلة» في المثال مجرد فرضية لتوضيح الحساب. التكلفة الفعلية تُؤخذ من شروط المنتج وكشف الصفقة، بما في ذلك ساعة احتساب التبييت وأي يوم تُحمّل فيه أيام العطلة المتراكمة. وقد تنشأ تكلفة إضافية إذا اختلفت عملة الحساب عن عملة الربح والخسارة وجرى تحويل المبلغ بسعر أو رسم محدد.
أين تدخل الرافعة المالية؟
لا تُحتسب تكلفة السبريد في المثال على مبلغ الهامش المودع، بل على حجم المركز. فقيمة 100,000 يورو عند سعر البداية تقارب 110,000 دولار. وإذا كانت الرافعة 20:1، فالهامش النظري نحو 5,500 دولار. تبقى قيمة النقطة 10 دولارات ما دام حجم المركز ثابتاً، بينما تمثل تكلفة افتراضية قدرها 38 دولاراً نحو 0.035% من قيمة المركز ونحو 0.69% من الهامش. وعندما يزيد المتداول حجم المركز لأن الهامش المطلوب صغير، تكبر قيمة كل نقطة وتكبر معها التكاليف والخسائر المحتملة بالدولار.
كما أن الهامش ليس سقف الخسارة في جميع المنتجات والحسابات؛ تتوقف الحماية من الرصيد السلبي وشروط الإغلاق الإجباري على العقد والجهة المنظمة. وتشرح لجنة تداول السلع الآجلة الأمريكية أن الرافعة تضخم أثر الحركة الصغيرة على رصيد الحساب، وقد تستدعي إضافة هامش أو إغلاق المركز.
كيف تُقارن تكلفة حسابين بصورة عادلة؟
ابدأ من صفقة كاملة: الدخول ثم الخروج، لا من شعار «سبريد يبدأ من صفر». قارن الزوج نفسه، والحجم نفسه، ووقت التنفيذ نفسه، ونوع الحساب نفسه. اجمع السبريد الفعلي والعمولة على الجانبين، ثم أضف تكاليف التمويل المتوقعة لمدة الاحتفاظ وتحويل العملة إن وجد. وبعد تنفيذ صفقات فعلية، قارن السعر المطلوب بالسعر المنفذ على الجانبين؛ فالإعلان عن سبريد ضيق لا يصف وحده جودة التنفيذ.
تتغير أهمية البنود مع أسلوب التداول. من يغلق خلال دقائق يتأثر أكثر بالسبريد والعمولة والانزلاق المتكرر. ومن يحتفظ لأيام يحتاج إلى قراءة رسوم التبييت وطريقة تغييرها، إلى جانب تكلفة الدخول والخروج. وفي الحالتين، قد تجعل حركة سعرية صحيحة الاتجاه صفقة خاسرة بعد التكاليف إذا كان هامش الربح المتوقع صغيراً.
السؤال المفيد قبل الحكم على أي نتيجة هو: كم تحرك السعر المرجعي، وبأي سعرين نُفذت الصفقة، وما الذي خُصم من الحساب بعد ذلك؟ فصل هذه الطبقات يجعل الربح والخسارة قابلين للتفسير، ويحوّل مقارنة الوسطاء من مقارنة إعلانين إلى مقارنة تكلفة فعلية قابلة للقياس.
عدم اعطاء رأي:
الآراء الواردة في هذه المقالة تمثل فقط الآراء الشخصية للمؤلف ولا تشكل نصيحة استثمارية لهذه المنصة. لا تضمن هذه المنصة دقة معلومات المقالة واكتمالها وتوقيتها ، كما أنها ليست مسؤولة عن أي خسارة ناتجة عن استخدام معلومات المقالة أو الاعتماد عليها.
وسيط WikiFX
أحدث الأخبار
واردات الصين من خردة الألومنيوم تتراجع 3.2% خلال النصف الأول من 2026 تحت ضغط الإمدادات والأسعار
WikiFXوول ستريت تتراجع مع صعود عوائد السندات وأسعار النفط وتجدد مخاوف التضخم
WikiFXعائد السندات الأمريكية لأجل 10 عامًا يقفز لقمة 24 عامًا قبل محضر الفيدرالي
WikiFXناسداك و إس آند بي يتراجعان من مستوياتهما القياسية مع ارتفاع العوائد وأسعار النفط
WikiFXالبيتكوين يتراجع بفعل خروج تدفقات من صناديق المؤشرات وضغوط اقتصادية كلية
WikiFXماسك يرحب بدعم ألمانيا لتقنيات مساعدة القيادة في تسلا
WikiFXالدولار يقفز في بغداد وأربيل مع بدء تطبيق سعر الصرف الرسمي الجديد
WikiFXالسعودية للأسماك تدرس الخيارات المتاحة لاستمرارية الشركة بعد رفض زيادة رأس المال
WikiFXأسعار الصويا تتراجع قبل صدور تقرير وزارة الزراعة الأمريكية
WikiFXالذهب يحاول التعافي وسط قوة الدولار وارتفاع عوائد السندات
WikiFX